猜你想问
这份报告主要分析了哪些食品饮料行业的问题?
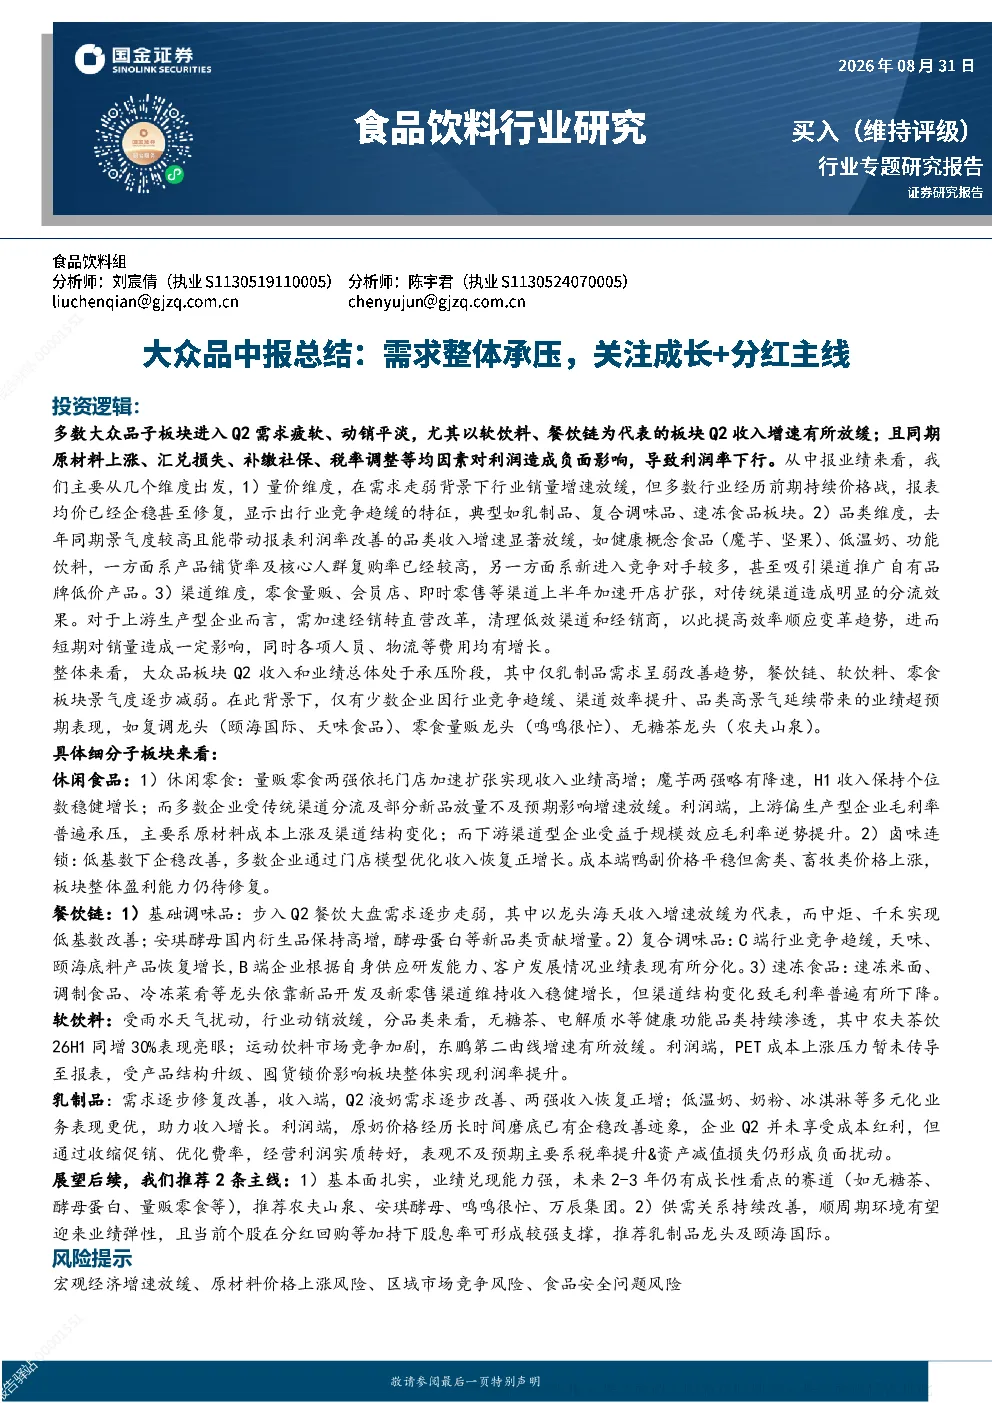
报告主要分析了食品饮料行业大众品板块的中报数据,指出多数子板块在Q2面临需求疲软、动销平淡,软饮料和餐饮链收入增速放缓。报告从量价、品类和渠道三个维度分析了行业特征,发现需求走弱导致销量增速放缓,但多数行业价格战缓和,报表均价企稳甚至修复,显示竞争趋缓。此外,健康概念食品、低温奶、功能饮料等品类收入增速放缓,而零食量贩、会员店、即时零售等新兴渠道加速扩张,分流传统渠道。报告还分析了休闲食品、餐饮链、软饮料、乳制品等细分赛道的具体表现,指出整体行业Q2收入和业绩承压,仅乳制品需求呈弱改善趋势。报告最后推荐了两条投资主线:基本面扎实、未来2-3年仍有成长性看点的赛道,以及供需关系持续改善、顺周期环境有望迎来业绩弹性的赛道。
食品饮料行业目前的发展趋势是什么?
食品饮料行业目前的发展趋势主要体现在以下几个方面:首先,需求端,大众品板块面临需求疲软、动销平淡的挑战,软饮料和餐饮链收入增速放缓。其次,品类端,健康概念食品、低温奶、功能饮料等品类收入增速放缓,一方面铺货率和复购率已较高,另一方面新进入者增多,渠道推广自有品牌低价产品。再次,渠道端,零食量贩、会员店、即时零售等新兴渠道加速扩张,分流传统渠道,迫使上游生产型企业加速经销转直营改革。最后,竞争格局方面,多数行业价格战缓和,竞争趋缓,如乳制品、复合调味品、速冻食品板块,部分企业因行业竞争趋缓、渠道效率提升、品类高景气延续实现业绩超预期。
报告中重点分析了哪些细分领域?
报告中重点分析了休闲食品、餐饮链、软饮料、乳制品等细分领域。在休闲食品中,重点关注了休闲零食和卤味连锁,指出量贩零食两强因门店扩张实现高增,魔芋两强增速放缓,多数企业受传统渠道分流及新品放量不及预期影响。在餐饮链中,分析了基础调味品、复合调味品、速冻食品,指出餐饮需求平淡,复合调味品C端竞争趋缓,速冻食品依靠新品和新零售渠道维持增长。在软饮料中,分析了无糖茶、电解质水等健康功能品类持续渗透,运动饮料市场竞争加剧。在乳制品中,指出液奶需求逐步修复,低温奶、奶粉、冰淇淋等多元化业务表现更优。
目前食品饮料行业的市场现状如何?
目前食品饮料行业的市场现状呈现需求疲软、竞争格局变化和渠道转型等特点。首先,需求端,多数大众品子板块在Q2面临需求疲软、动销平淡,软饮料和餐饮链收入增速放缓。其次,竞争格局方面,多数行业价格战缓和,竞争趋缓,如乳制品、复合调味品、速冻食品板块,部分企业因行业竞争趋缓、渠道效率提升、品类高景气延续实现业绩超预期。再次,渠道端,零食量贩、会员店、即时零售等新兴渠道加速扩张,分流传统渠道,迫使上游生产型企业加速经销转直营改革。最后,利润端,原材料上涨、汇兑损失、补缴社保和税率调整等因素导致利润率下行,但部分企业通过产品结构升级、囤货锁价等方式提升利润率。
报告中提到了哪些风险提示?
报告中提到了宏观经济增速放缓、原材料价格上涨、区域市场竞争、食品安全问题等风险。首先,宏观经济增速放缓可能导致消费需求进一步疲软,影响行业整体表现。其次,原材料价格上涨会增加企业成本压力,侵蚀利润空间。再次,区域市场竞争激烈可能导致价格战加剧,进一步压缩利润率。最后,食品安全问题一旦爆发,可能对品牌形象和业绩造成严重冲击。报告建议投资者关注这些风险,谨慎进行投资决策。