猜你想问
大众品板块Q2表现如何?
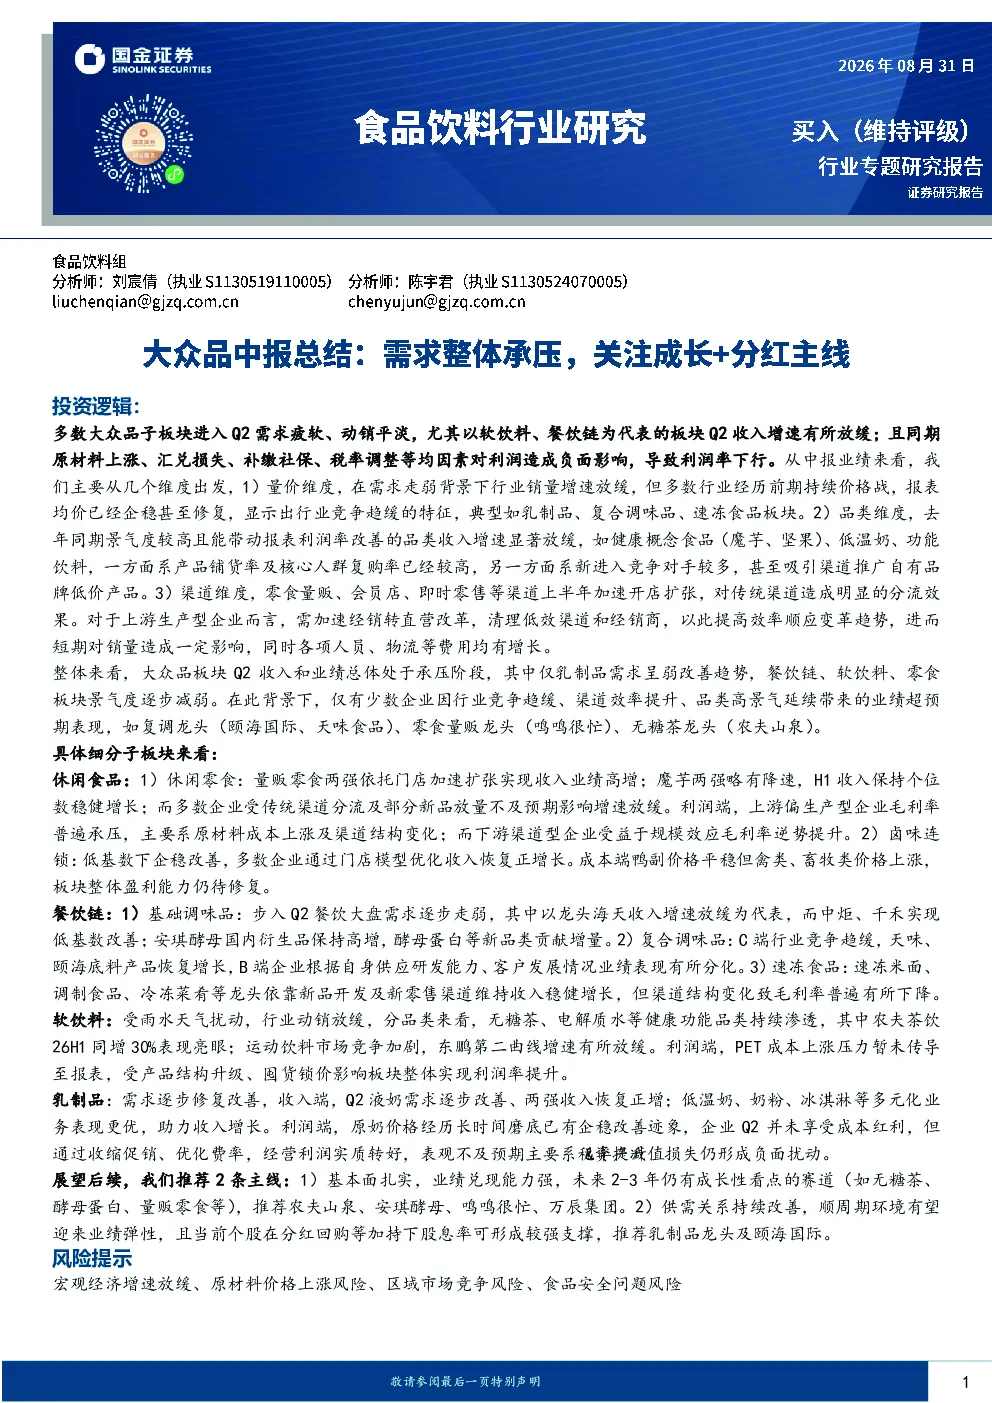
大众品板块在Q2面临需求疲软、动销平淡,原材料上涨、汇兑损失等因素导致利润率下行。销量增速放缓但均价企稳,竞争趋缓。乳制品需求呈弱改善趋势,餐饮链、软饮料、零食板块景气度减弱。部分企业如颐海国际、鸣鸣很忙等因竞争趋缓、渠道效率提升实现业绩超预期。
休闲食品板块未来趋势怎样?
休闲食品板块上下游表现分化,量贩零食依托门店扩张实现高增,魔芋保持个位数稳健增长。多数企业受传统渠道分流影响增速放缓。利润端,上游生产型企业毛利率承压,下游渠道型企业受益规模效应毛利率提升。未来需关注新品放量及渠道改革成效。
餐饮链行业有哪些亮点?
餐饮链行业基础调味品需求走弱,海天增速放缓但中炬、千禾低基数改善。安琪酵母国内衍生品保持高增,酵母蛋白等新品贡献增量。复合调味品C端竞争趋缓,天味、颐海产品恢复增长。速冻食品依靠新品开发及新零售渠道维持收入稳健,但毛利率受渠道结构变化影响有所下降。
软饮料行业现状如何?
软饮料行业受雨水天气影响动销放缓,无糖茶、电解质水等健康功能品类持续渗透,农夫茶饮表现亮眼。运动饮料市场竞争加剧。PET成本上涨压力暂未传导,产品结构升级、囤货锁价使利润率提升。未来需关注健康品类渗透速度及成本传导情况。
研报提示哪些风险?
研报提示宏观经济增速放缓、原材料价格上涨、区域市场竞争、食品安全问题等风险。上游企业经销转直营改革短期可能影响销量。税率提升及资产减值损失仍对乳制品板块形成负面扰动。需关注行业竞争格局变化及成本控制能力。
你可能感兴趣
国金大众品26年中报总结 需求承压看成长与分红
未知机构2026-09-03
国金食饮 大众品中报业绩总结需求整体承压 关
未知机构2026-08-30
大众品中报业绩总结:行业需求集中承压,龙头业绩彰显韧性
食品饮料国金证券2024-08-31
大众品中报业绩总结:需求持续承压,龙头凸显韧性
有色金属国金证券2025-09-02
食品饮料行业2018年中报总结:白酒景气不改,大众品稳健成长
食品饮料国联证券2018-09-13
食品饮料行业大众品2021年报&2022一季报总结:疫情反复下餐饮产业链承压,居家消费受益
食品饮料中泰证券2022-05-05
食品饮料行业中报总结:白酒保持景气领先,大众品需求改善
食品饮料安信证券2017-09-03
食品饮料行业专题研究:大众品2025年&26Q1总结:成长提速,需求修复
食品饮料国盛证券2026-05-04
食品饮料行业周报:大众品整体承压,卤味连锁单店营收恢复较好
食品饮料华安证券2021-06-27
食品饮料:行业跟踪周报-白酒中报佳,大众品承压,H2逐步改善
食品饮料东吴证券2021-09-06