猜你想问
赛富时最新财报表现如何?
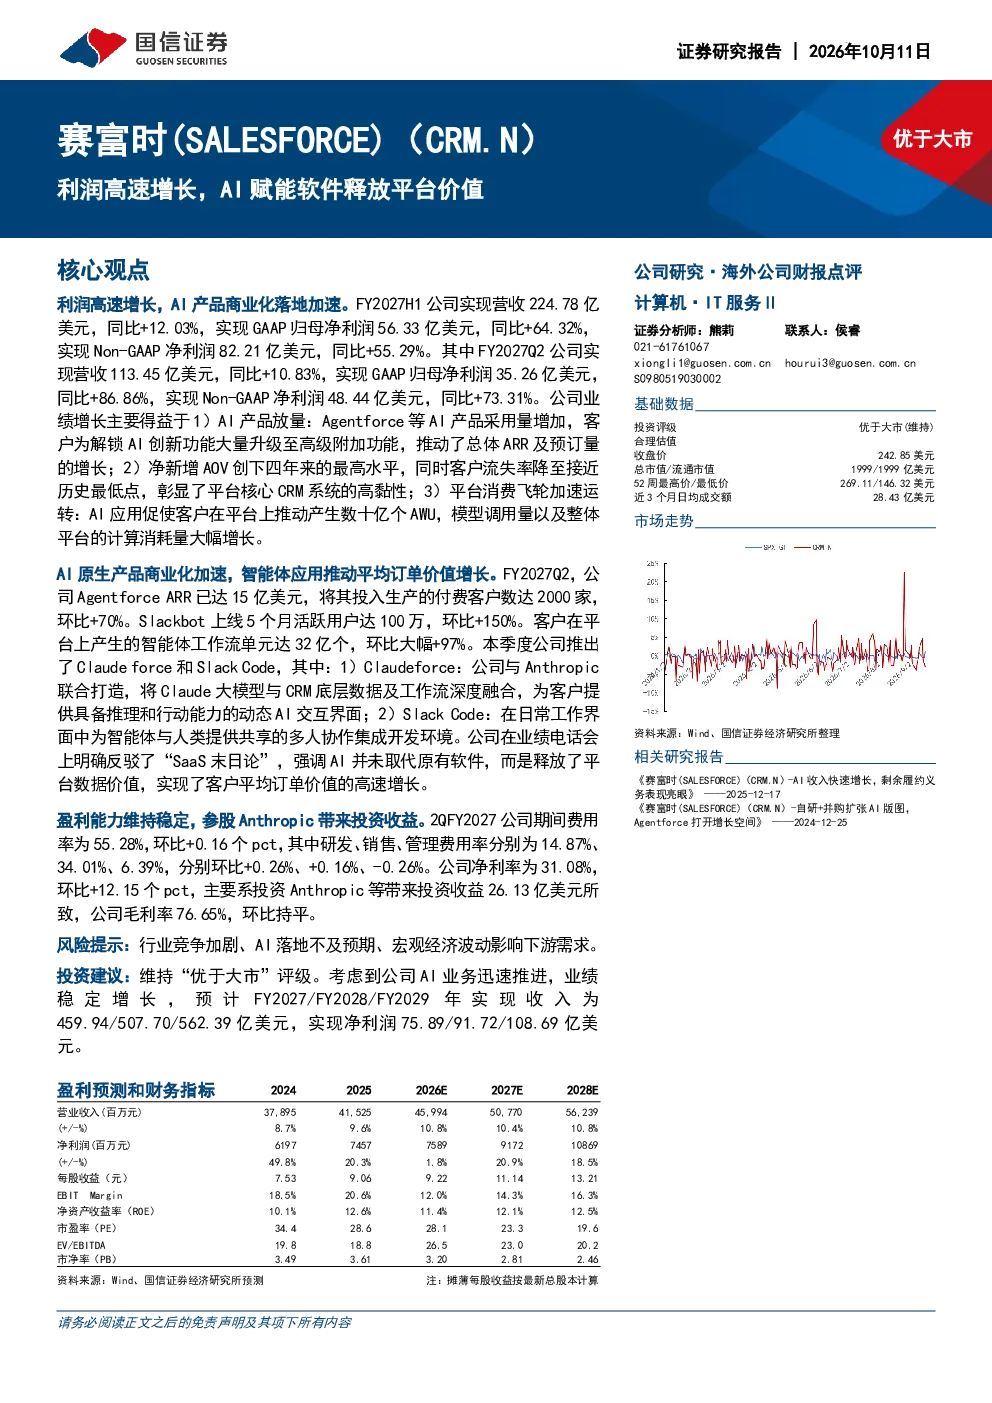
赛富时FY2027H1实现营收224.78亿美元,同比+12.03%,GAAP归母净利润56.33亿美元,同比+64.32%,Non-GAAP净利润82.21亿美元,同比+55.29%。FY2027Q2营收113.45亿美元,同比+10.83%,GAAP归母净利润35.26亿美元,同比+86.86%,Non-GAAP净利润48.44亿美元,同比+73.31%。业绩增长主要得益于AI产品放量、净新增AOV提升、客户流失率下降及平台消费飞轮加速。
AI产品对赛富时业绩有何影响?
赛富时AI产品放量显著,Agentforce ARR达15亿美元,付费客户数达2000家(环比+70%);Slackbot活跃用户达100万(环比+150%);智能体工作流单元达32亿个(环比+97%)。新产品Claudeforce和SlackCode进一步拓展AI应用场景,推动平均订单价值增长,反驳“SaaS末日论”,强调AI释放平台数据价值。
赛富时在CRM赛道的发展趋势如何?
赛富时通过AI技术赋能CRM平台,提升客户留存与价值挖掘能力。AI产品如Agentforce和Slackbot的应用,推动客户流失率下降,加速平台消费飞轮。公司维持“优于大市”评级,预计FY2027-FY2029年营收分别为459.94/507.70/562.39亿美元,净利润分别为75.89/91.72/108.69亿美元,显示AI驱动下CRM行业持续升级。
赛富时当前市场表现如何?
赛富时FY2027H1及Q2业绩表现强劲,营收和利润均实现高速增长。AI产品放量成为核心驱动力,Non-GAAP净利润同比增长55.29%-73.31%。公司通过投资Anthropic等布局AI前沿,提升平台竞争力,市场对其AI转型认可度持续提升。
赛富时研报是否存在风险提示?
赛富时研报未明确提及重大风险,但AI业务拓展需持续投入研发资源,市场竞争加剧可能影响客户获取成本。期间费用率55.28%相对较高,主要受投资收益影响。AI产品商业化落地速度及市场接受度仍是关键变量,需关注技术迭代与客户反馈动态。