猜你想问
本周电力设备与新能源行业有哪些重要动态?
本周电力设备与新能源行业的重要动态包括:光伏企业海内外订单密集落地,特别是晶科能源、晶澳科技等企业获得新订单,覆盖国内外市场;FAA拟简化发射及再入监管,支持2030年千次发射目标,对商业航天领域产生积极影响;国家能源局引导新能源竞价回归理性,保障合理收益,并科学组织2027年竞价。此外,赣江站主变扩建启动试运行,提升华中省间电力互济及江西电网受电能力,甘浙直流陕西段全线贯通,推进“西电东送”工程。
光伏行业未来发展趋势如何?
光伏行业未来发展趋势呈现多元化特点:大型地面电站仍将是主要建设方向,海外市场持续活跃;技术方面,TOPCon电池技术占据主导地位,BC组件开始进入集中项目应用,钙钛矿电池技术也开始逐步商业化应用。产业链方面,硅料、铜浆、逆变器等核心环节企业将受益于市场需求增长,同时,金刚线、光伏支架等配套环节也存在发展机会。北美市场对光伏产品的需求旺盛,相关企业有望获得更多订单。
本报告重点分析了哪些投资方向?
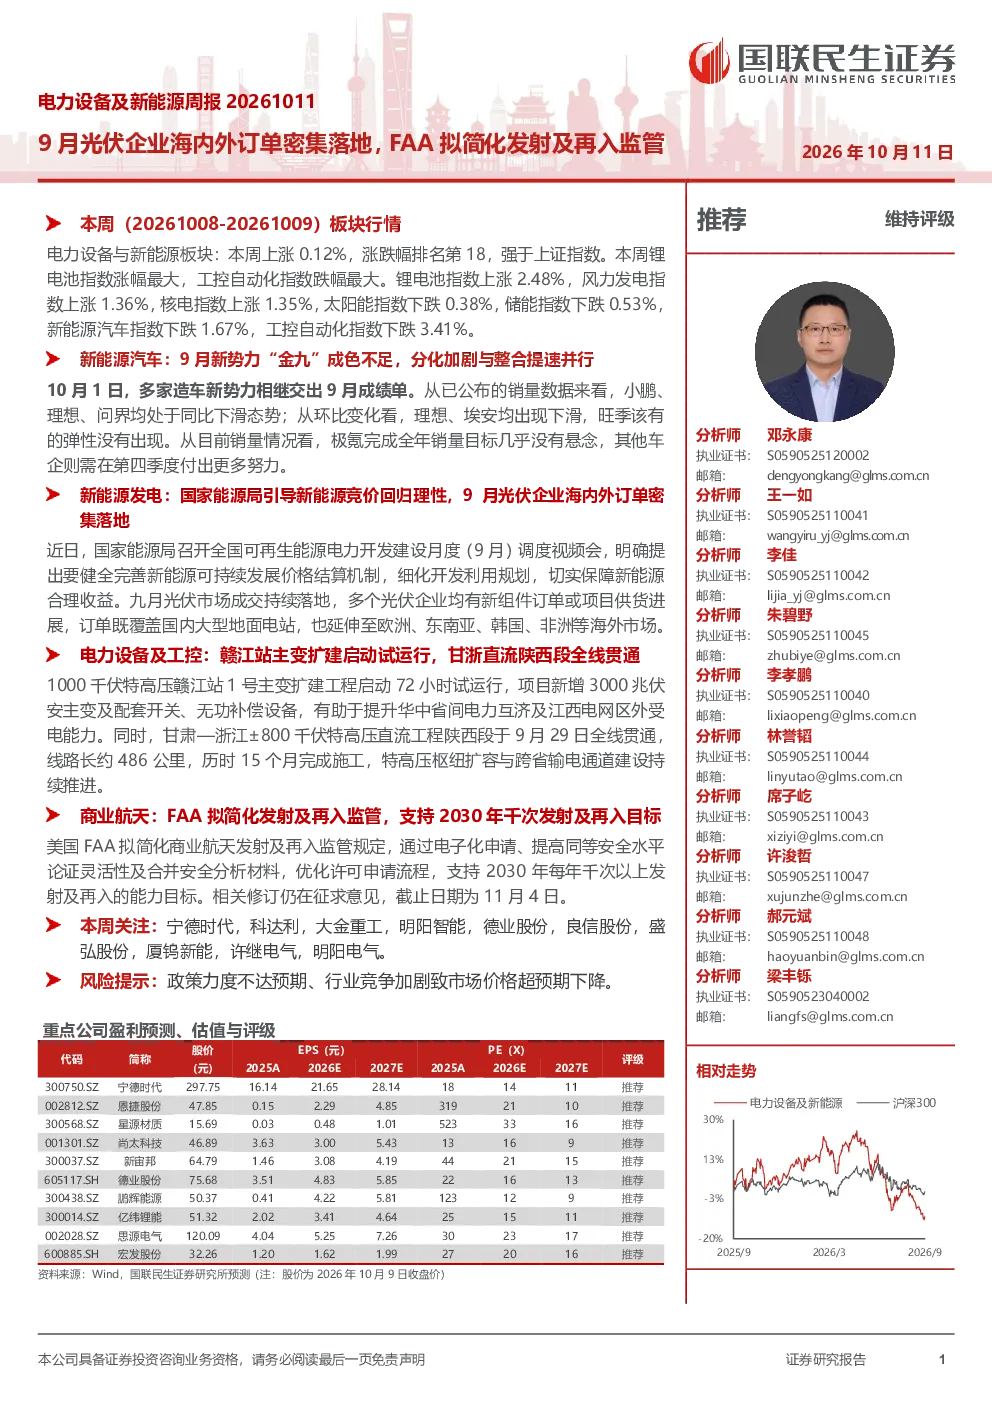
本报告重点分析了新能源汽车、新能源发电、电力设备及工控、商业航天四大领域的投资方向。在新能源汽车领域,关注电池龙头、结构件、热管理、高压直流等产业链环节;新能源发电领域,重点关注光伏、风电、储能三大方向,其中光伏产业链涵盖硅料、铜浆、逆变器等,风电领域关注海风、大兆瓦关键零部件,储能领域关注大储、户储、工商业侧;电力设备领域,建议关注出海、配网、分布式能源、特高压等方向;商业航天领域,建议关注航空航天紧固件、电源、钙钛矿/晶硅光伏设备等。
当前电力设备与新能源板块市场表现如何?
当前电力设备与新能源板块整体表现相对平稳,具体指数涨跌情况显示:电力设备与新能源板块上涨0.12%,锂电池指数上涨2.48%,风力发电指数上涨1.36%,太阳能指数下跌0.38%,储能指数下跌0.53%,新能源汽车指数下跌1.67%,工控自动化指数下跌3.41%。从个股表现来看,雄韬股份、科恒股份等股票涨幅居前,而科泰电源、帝科股份等股票跌幅居前。这些数据反映了不同细分领域的市场情绪和资金流向变化。
本报告提示了哪些投资风险?
本报告提示了以下投资风险:政策风险,即相关产业政策力度可能不及预期,影响行业发展和企业盈利水平;市场竞争风险,行业竞争加剧可能导致市场价格超预期下降,对企业盈利能力造成压力。此外,技术迭代风险和供应链风险也需要关注,例如光伏、风电等领域的新技术突破可能改变现有市场格局,而供应链环节的波动也可能对产业链整体稳定性产生影响。投资者需密切关注政策动向和行业竞争态势,以规避潜在风险。