投资逻辑
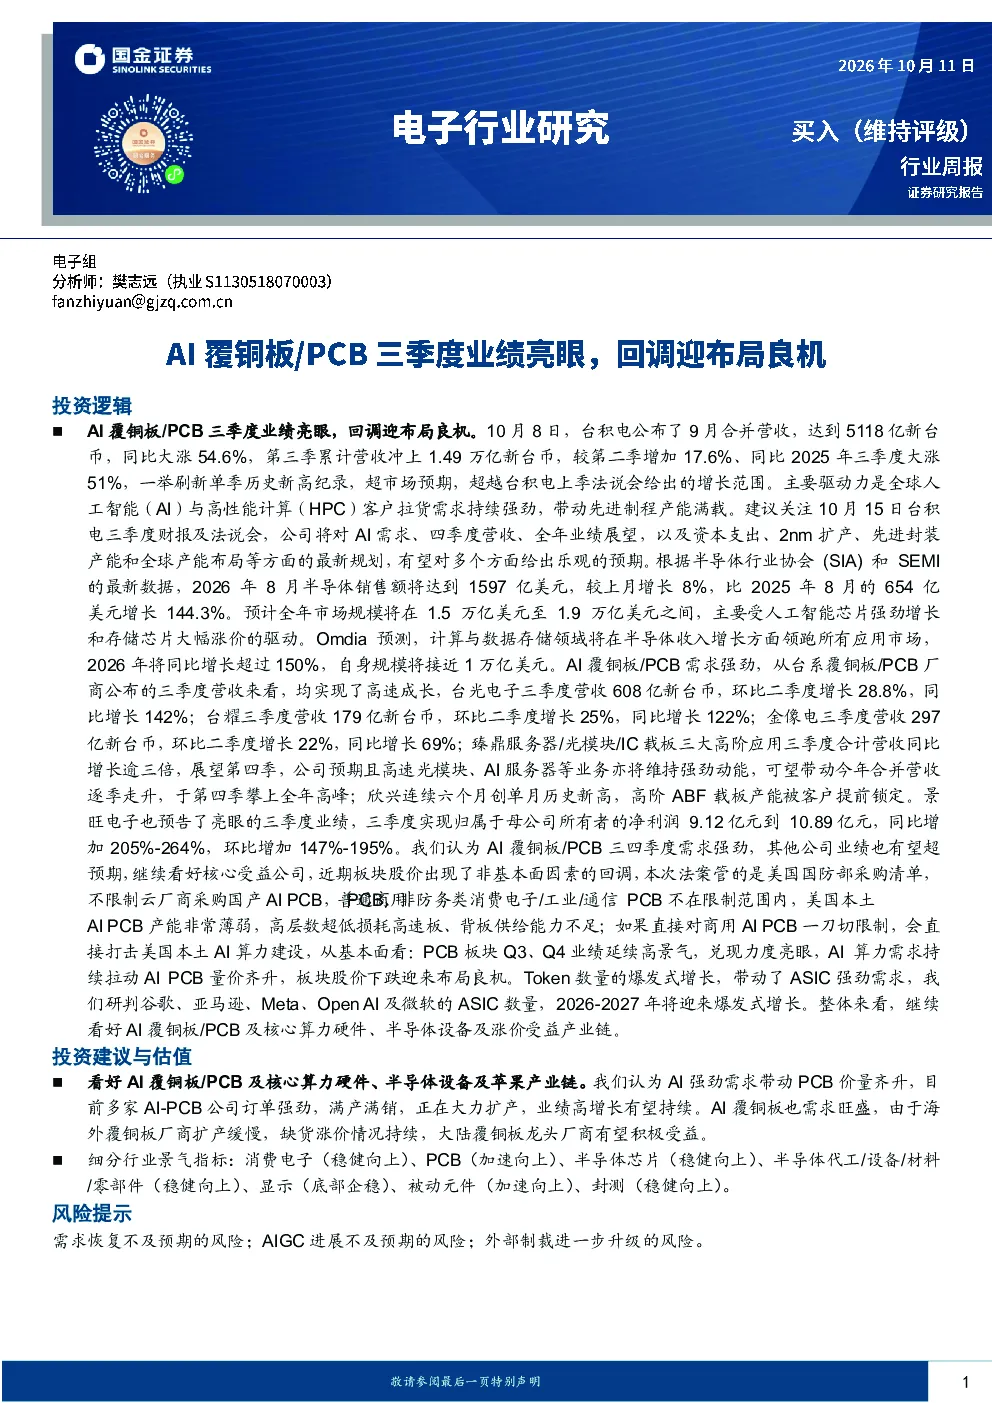
AI覆铜板和PCB行业在2023年第三季度表现亮眼,市场回调提供了布局良机。台积电9月营收同比增长54.6%,第三季度累计营收同比增长51%,刷新单季历史新高,主要受AI与HPC客户需求强劲推动。预计台积电10月15日的财报将展现乐观预期,包括AI需求、四季度营收、全年业绩展望,以及资本支出和产能扩张计划。半导体行业协会和SEMI数据显示,2026年8月半导体销售额预计达1597亿美元,同比增长8%,全年市场规模预计在1.5万亿至1.9万亿美元,主要受AI芯片和存储芯片驱动。Omdia预测,计算与数据存储领域2026年将同比增长超过150%,规模接近1万亿美元。台系覆铜板/PCB厂商三季度营收均实现高速成长,如台光电子同比增长142%,台耀同比增长122%,金像电同比增长69%,臻鼎服务器/光模块/IC载板三大高阶应用同比增长逾三倍。展望第四季度,景旺电子预告三季度净利润同比增长205%-264%。我们认为AI覆铜板/PCB三四季度需求强劲,其他公司业绩有望超预期,继续看好核心受益公司。近期板块股价回调非基本面因素,美国法案不限制云厂商采购国产AI PCB,商用AI PCB供给能力不足,限制商用AI PCB将打击美国本土AI算力建设。PCB板块Q3、Q4业绩延续高景气,AI算力需求拉动AI PCB量价齐升,板块股价下跌迎来布局良机。Token数量爆发式增长带动ASIC需求强劲,预计谷歌、亚马逊、Meta、Open AI及微软的ASIC数量将在2026-2027年迎来爆发式增长。
投资建议与估值
看好AI覆铜板/PCB及核心算力硬件、半导体设备及苹果产业链。AI强劲需求带动PCB价量齐升,多家AI-PCB公司订单强劲,业绩高增长有望持续。AI覆铜板需求旺盛,大陆龙头厂商有望受益于海外厂商扩产缓慢。细分行业景气指标:消费电子(稳健向上)、PCB(加速向上)、半导体芯片(稳健向上)、半导体代工/设备/材料/零部件(稳健向上)、显示(底部企稳)、被动元件(加速向上)、封测(稳健向上)。
风险提示
需求恢复不及预期的风险;AIGC进展不及预期的风险;外部制裁进一步升级的风险。
一、细分板块观点
1.1 PCB
高景气度继续维持,下半年算力出货将大面积释放业绩。产业链景气度保持高景气度,AI算力相关产品7月逐步实现批量交付,Q3有望大批量出货,业绩大面积释放。建议优先选择PCB制造商,下半年业绩释放斜率将领先产业链其他环节。
1.2 半导体代工、设备、零部件
产业链持续逆全球化,自主可控逻辑继续加强。美日荷政府出台半导体制造设备出口管制措施,国内设备、材料、零部件加快验证导入,产业链国产化加速。半导体后道设备:AI推动行业景气由传统周期修复转向结构成长,预计2026年全球半导体测试设备销售额同比增长31.0%至153亿美元。建议优先关注已建立核心测试平台、具备头部客户验证和规模化交付能力的平台型厂商。封测:先进封装需求旺盛,建议关注长电科技、甬矽电子、通富微电等。
1.3 元件
关注涨价趋势
1) 被动元件
AI端测升级带来估值弹性,AI手机单机电感用量预计增长,价格提升;MLCC手机用量增加,均价有提升。端侧笔电以WoA笔电为例,ARM架构下MLCC容值规格提高,1u以上MLCC用量占总用量近八成,每台WoA笔电MLCC总价大幅提高到5.5~6.5美金。
2)面板
面板价格报涨
OLED:看好上游国产化机会。国内OLED产能释放、高世代线规划带动上游设备材料厂商需求增长+国产替代加速。8.6代线单线有机发光材料用量远高于6代线。建议关注奥来德、莱特光电、京东方A、维信诺。
1.4 IC设计
持续看好景气度上行的存储板块
根据TrendForce数据,2026年第三季整体DRAM格局持续极度紧缺,合约价涨幅收敛,预计将季增13-18%。NAND Flash主要需求仍由AI推理与大型数据中心建设支撑,合约价将季增10-15%,幅度较前几季明显缩减。建议关注兆易创新、香农芯创、北京君正等。
1.5 消费电子
C端落地场景持续拓展,关注BOMB成本涨价情况
AI正从技术探索全面迈向大规模生产力赋能的新阶段,大模型调用量有望延续高速增长曲线。看好AI应用落地:AI手机方面,重点看好苹果产业链;AI智能眼镜方面,关注海外大厂Meta发布新机的节奏,以及苹果、微软、谷歌、OpenAI、亚马逊等布局情况;AI端侧应用产品正在加速,覆盖类AIPin、智能桌面、智能家居等产品。
二、重点公司
看好AI覆铜板/PCB及核心算力硬件、半导体设备及苹果产业链
建议关注台积电、美光科技、英伟达、海力士、博通、天弘科技等。
长鑫科技
2026年上半年实现营业收入1,503.10亿元,归属于母公司净利润达776.05亿元,净利润率高达51.6%,创历史新高。公司构建覆盖设计、制造、封装到模组的全链条IDM模式,第四代工艺平台已量产,第五代平台进入客户认证。
中微公司
2026年上半年实现营业收入约66.91亿元,同比增长34.89%。多款自主研发设备已完成客户端验证,关键性能指标达到国际先进水平。研发投入维持高强度,平台化产品矩阵持续扩充。
英伟达
2026年8月27日公司披露FY27Q2业绩,实现营收962亿美元,同比+18%,GAAP净利润597亿美元,同比+126%。预计FY27Q3收入为1080亿美元,GAAP/Non-GAAP毛利率预计均为74.0±0.5%。公司认为客户需求量大于实际产能,供应瓶颈包括晶圆制造、存储、数据中心基建等。
台积电
2026年7月16日公司披露26Q2业绩,实现营收402.01亿美元,同比+36%,净利润223.66亿美元,同比+77.8%。公司指引26Q3收入为446~458亿美元,中枢同比+37%,环比+12%,预计全年美元计价营收增长略超40%,全年CAPEX为600~640亿美元。
天弘科技
2026年7月28日公司披露26Q2业绩,实现营收47亿美元,同比+62%,GAAP净利润为3.69亿美元,同比+75%。公司预计26Q3收入为52.5~55.5亿美元,预计2026年营收为205亿美元,Non-GAAP EPS为11.30美元。
三、板块行情回顾
本周电子行业涨跌幅为-5.66%。涨跌幅前三大细分板块为LED、半导体设备、集成电路封测,涨跌幅分别为-1.27%、-3.89%、-4.13%。涨跌幅靠后的三大细分板块为模拟芯片设计、电子化学品、分立器件,涨跌幅分别为-7.50%、-7.65%、-15.85%。涨幅前五大公司为致尚科技、和林微纳、晨丰科技、传艺科技、本川智能,涨幅分别为16.39%、14.57%、13.22%、8.40%、7.26%。跌幅前五为联动科技、炬光科技、ST联光、长光华芯、源杰科技,跌幅分别为-15.41%、-15.87%、-15.90%、-24.34%、-25.23%。