猜你想问
这份家电行业2026年中报总结的核心内容是什么?
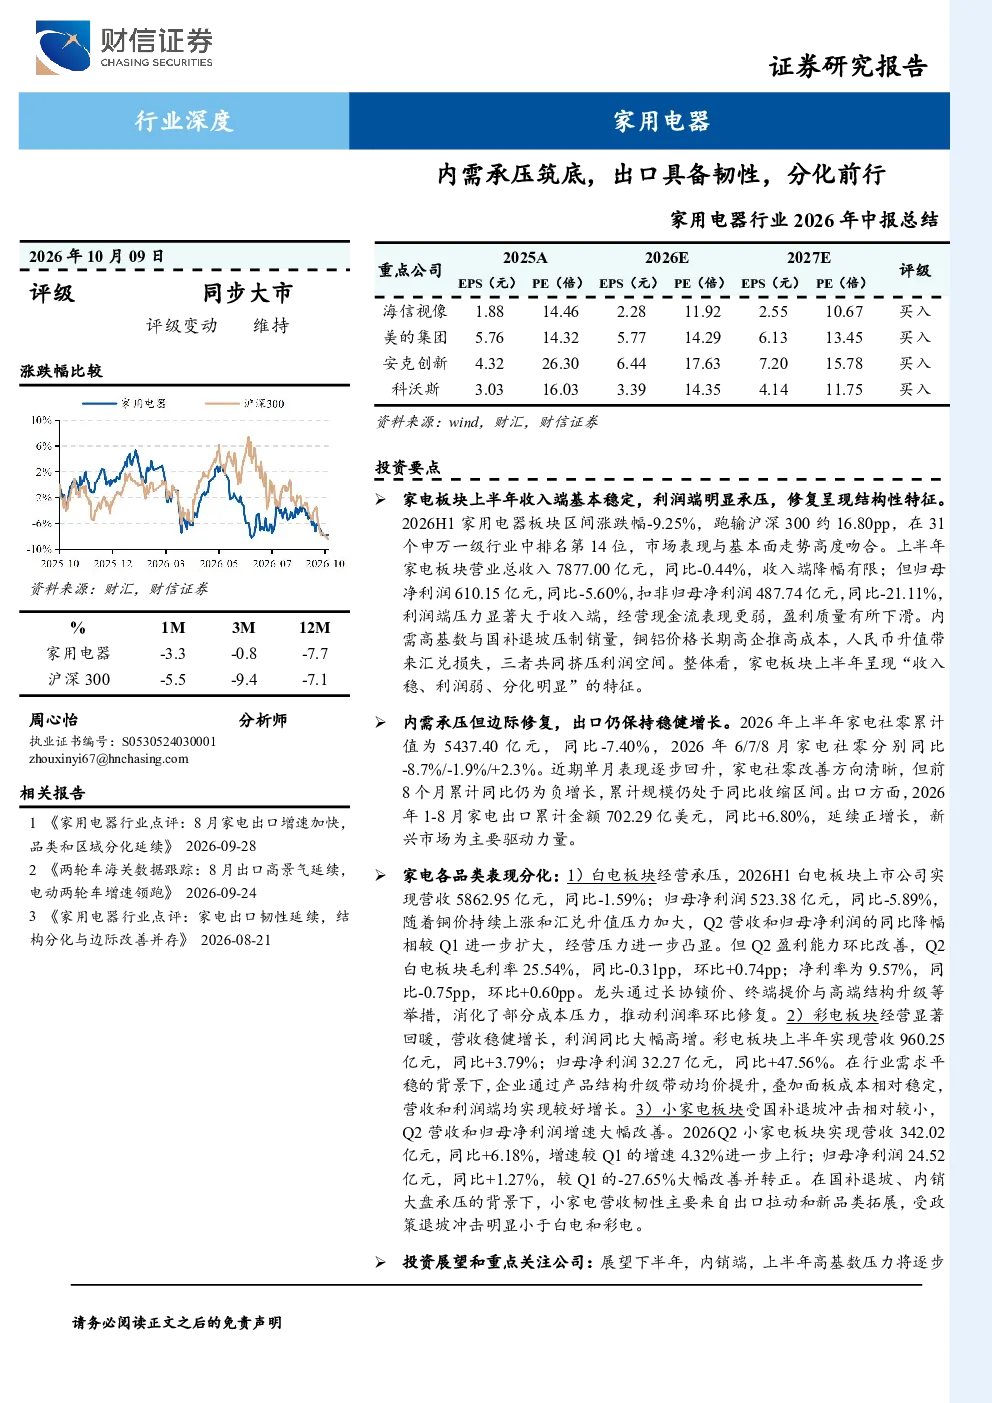
本报告分析了2026年上半年家电行业的整体表现,指出内需承压筑底,出口具备韧性,行业呈现分化态势。收入端基本稳定,但利润端明显承压,修复呈现结构性特征。报告详细拆解了内需与出口数据,指出社零增速边际改善但高基数压力仍在,出口端量稳价升,新兴市场需求是主要动力。细分行业分析显示白电内外销分化,空调产销承压,彩电产销平稳盈利改善,小家电表现分化。报告还展望了下半年市场,预计内需降幅收窄,自主品牌出海加快,成本传导与效率改善或支撑利润修复。
家电行业未来的发展趋势是什么?
家电行业未来发展趋势呈现内需与出口分化、产品结构升级的特点。内需端,下半年预计降幅收窄,存量换新与高能效产品升级是主要支撑。出口端,自主品牌出海步伐加快,全球渠道布局与本地化经营能力的重要性凸显。产品结构方面,高附加值产品占比提升,均价上行,新兴市场需求持续增长。企业需关注成本传导与经营效率改善,以应对市场变化。
报告中重点分析了哪些方向?
报告重点分析了家电行业收入与利润的分化特征、内外需表现差异、细分行业动态以及投资机会。在收入端,整体稳定但利润承压,国补退坡、成本高企、汇兑损失是主要压力。内需方面,社零增速边际改善但高基数压力明显,出口端量价齐升,新兴市场需求是关键。细分行业上,白电空调产销承压,彩电盈利改善,小家电创新品类增长快。投资方向建议关注家电龙头经营韧性与自主品牌出海。
当前家电行业的市场现状如何判断?
当前家电行业市场现状呈现内需承压、出口韧性、分化前行的特征。上半年收入端基本稳定,但利润端明显承压,估值处于近十年中低位,公募配置比例处于绝对低位,显示市场安全边际充足。内需方面,高基数与国补退坡压制销量,但增速边际改善。出口端表现亮眼,量价齐升,新兴市场需求强劲。整体看,行业处于筑底阶段,结构性机会值得关注。
这份研报提示了哪些风险?
本报告提示了家电行业面临的多重风险,包括终端需求修复不及预期、行业价格竞争加剧、海外贸易政策变化、汇率及原材料价格波动,以及新品销售及渠道投入回报不及预期。内需高基数与国补退坡压制销量,铜铝等原材料价格高企推高成本,人民币升值带来汇兑损失,这些因素共同挤压利润空间。此外,行业竞争加剧和新品投入回报不确定性也是潜在风险点。