猜你想问
这份电力行业26中报总结的核心内容是什么?
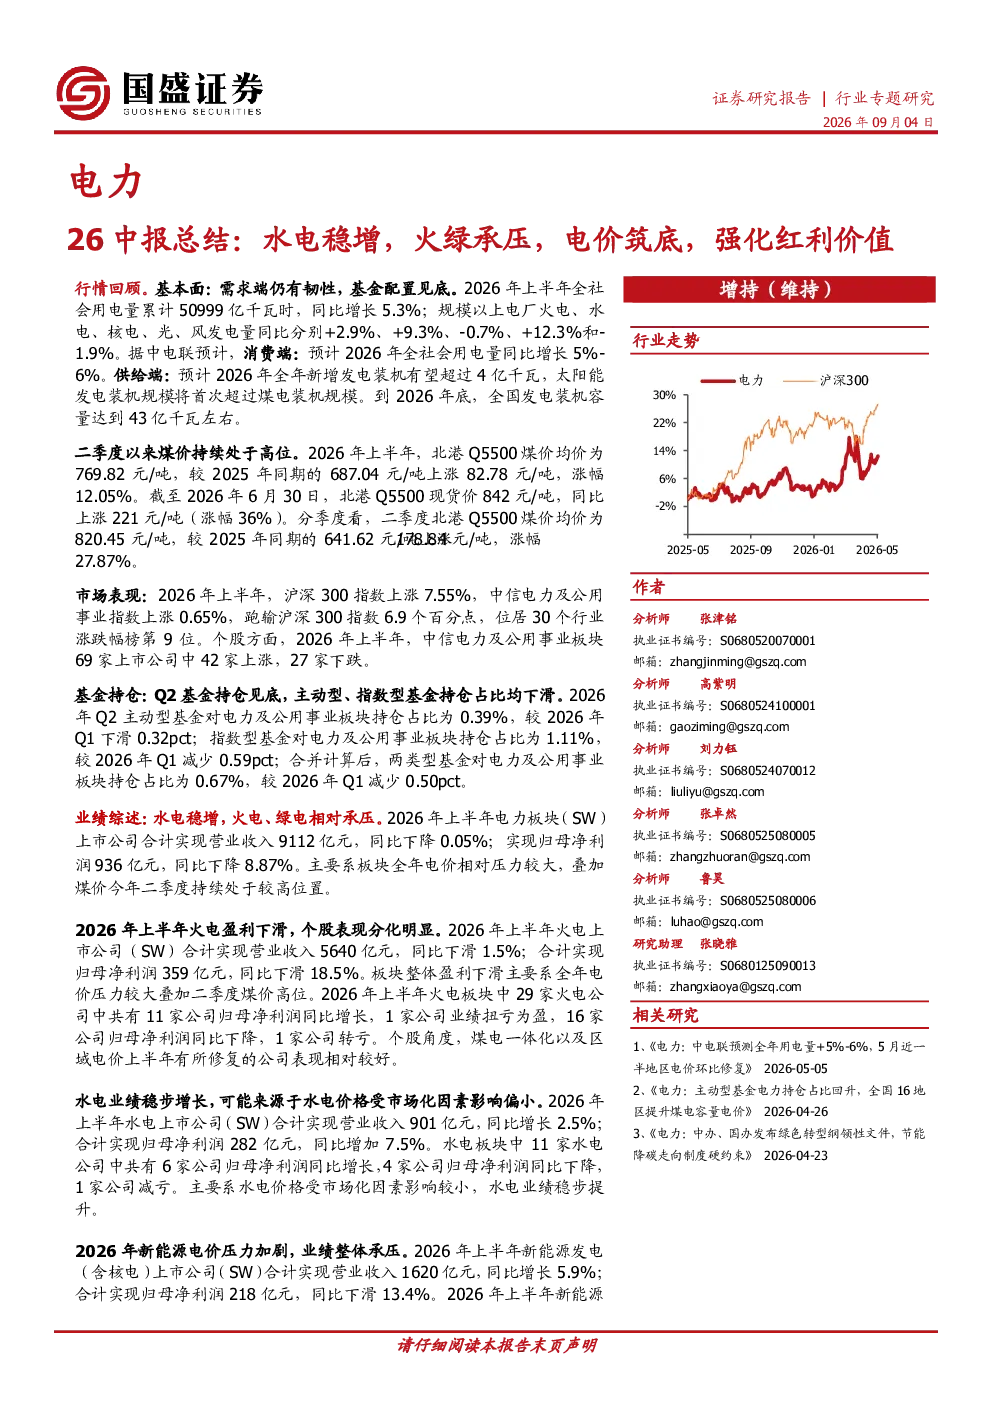
本报告总结了电力行业2026年上半年的中报情况,指出水电发电量稳定增长,火电和新能源发电承压,电价处于筑底阶段,并强调了红利价值的重要性。报告分析了需求端用电量增长、供给端装机容量变化、成本端煤价上涨等基本面因素,以及电力板块跑输沪深300指数的市场表现。具体到各细分领域,火电板块营收和净利润均下滑,水电板块表现较好,新能源板块受电价压力影响业绩承压。
电力行业未来的发展趋势如何?
电力行业未来发展趋势显示,全社会用电量预计将持续增长,太阳能装机规模将首次超过煤电,电力市场化改革将进一步深化。新增发电装机容量将保持较高水平,其中新能源占比不断提升。火电、水电、新能源等不同发电方式将面临不同的市场环境和挑战,煤电一体化、区域电价修复、算电协同等模式将受到关注。电力辅助服务市场、绿证交易等政策将影响行业格局。
报告中重点分析了哪些方向?
报告重点分析了电力行业各细分领域的业绩表现和投资价值。在火电方面,关注煤电一体化、高长协煤比例、电价反转预期的企业。在水电方面,建议关注长江电力、华能水电、川投能源等。在新能源方面,建议关注算电协同相关标的,如涪陵电力、晶科科技、金开新能等,以及优质风光资产,如新天绿色能源、龙源电力、中闽能源等。此外,报告还分析了核电和燃气领域的投资机会。
当前电力板块的市场现状如何?
当前电力板块的市场现状表现为跑输沪深300指数,个股涨跌幅分化明显。Q2基金持仓见底,主动型、指数型基金持仓占比均下滑。电力行业整体面临电价压力和煤价高位的影响,业绩表现不佳。但不同细分领域存在差异,水电板块受市场化因素影响较小,表现相对较好。火电板块中,煤电一体化和区域电价修复公司表现较好。新能源板块受电价压力加剧导致业绩承压。
这份研报提到了哪些风险提示?
本报告提示了电力行业面临的风险,包括原料价格超预期上涨,可能导致发电成本上升;项目建设进度不及预期,可能影响电力供应能力;电力辅助服务市场、绿证交易等政策不及预期,可能影响行业发展和企业盈利。此外,新能源装机快速增长可能带来的电网稳定性和消纳问题,以及火电等传统能源在能源转型中的角色变化,也是需要关注的风险因素。