猜你想问
聚酯下游调研报告核心内容是什么?
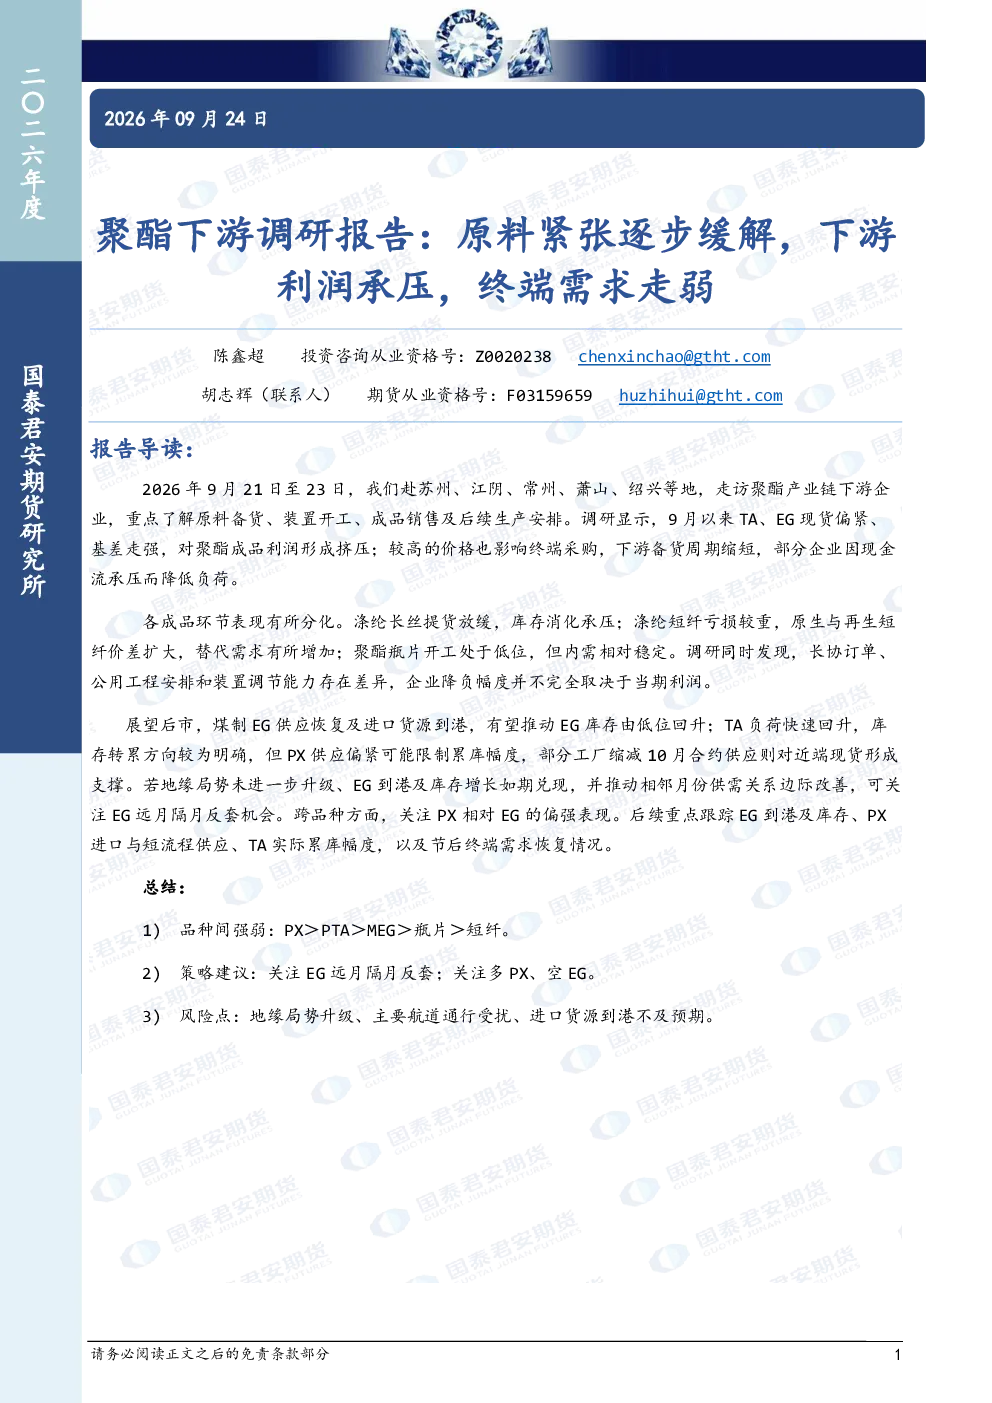
调研显示9月TA、EG现货偏紧,挤压聚酯成品利润;高价影响终端采购,下游备货周期缩短,部分企业降负荷。各成品环节表现分化:涤纶长丝提货放缓,库存消化承压;涤纶短纤亏损严重,再生替代需求增加;聚酯瓶片开工低位,内需相对稳定。企业降负幅度受长协订单、公用工程和装置调节能力影响。
聚酯赛道未来发展趋势如何?
原料供应紧张阶段或已过去,煤制EG供应恢复及进口到港将推动EG库存回升,TA库存转累但幅度受限。若地缘局势未升级、船货到港如期,可关注EG远月隔月反套机会,以及多PX、空EG策略。需跟踪EG到港库存、PX进口与短流程供应、TA累库幅度及节后终端需求恢复情况。
报告重点分析了哪些方向?
报告重点分析了聚酯原料PX、PTA、MEG的供应、库存及价格变化;下游成品涤纶长丝、涤纶短纤、聚酯瓶片的负荷、库存、加工费及销售情况;各环节的利润水平及终端需求变化。同时评估了原料与成品的价差关系及替代效应。
当前聚酯市场现状如何判断?
当前聚酯原料供应紧张阶段或已过去,但各成品环节利润承压,终端需求走弱。原料端PX进口偏低,供应增量受限;PTA库存由去库转累;MEG煤制供应恢复,进口增加。成品端涤纶长丝提货放缓,库存消化承压;涤纶短纤亏损严重,再生替代需求增加;聚酯瓶片开工低位,内需相对稳定。
研报提示哪些风险点?
需关注地缘局势升级可能带来的供应风险;航道通行受扰可能影响运输成本;进口货源到港不及预期可能加剧供应紧张。此外,需跟踪EG到港库存、PX进口与短流程供应、TA累库幅度及节后终端需求恢复情况,这些因素均可能影响市场走势。
你可能感兴趣
PTA&MEG周度报告:成本及需求走弱 聚酯原料有所承压
兴证期货2022-11-21
有色金属产业链日报:需求走弱,库存紧张有所缓解,沪铜盘面承压
东海期货2023-01-04
油价持续走弱叠加终端需求平淡,聚酯产业链整体承压
基础化工中泰期货2025-08-09
PTA、MEG周度报告:终端偏弱,聚酯原料延续承压
兴证期货2022-04-12
聚酯产业链周报:终端需求边际转弱,上游供需承压,产业链利润或向下传导
广发期货2023-09-24
聚酯产业链季报:4季度终端需求边际转弱,上游供需承压,产业链利润或向下传导
广发期货2023-10-09
原油及聚酯产业链月报(2024年9月):需求走弱原油价格持续承压 建议关注下游补库存机会
东海证券2024-09-05
黑色期货月报:供应紧张预期缓解 终端需求走弱
国元期货2024-06-13
聚酯周报:原料持续走弱 终端利润修复
国投期货2025-03-10
PTA&MEG周度报告:原油及需求走弱 聚酯原料承压回调
兴证期货2022-11-28