核心矛盾及策略建议
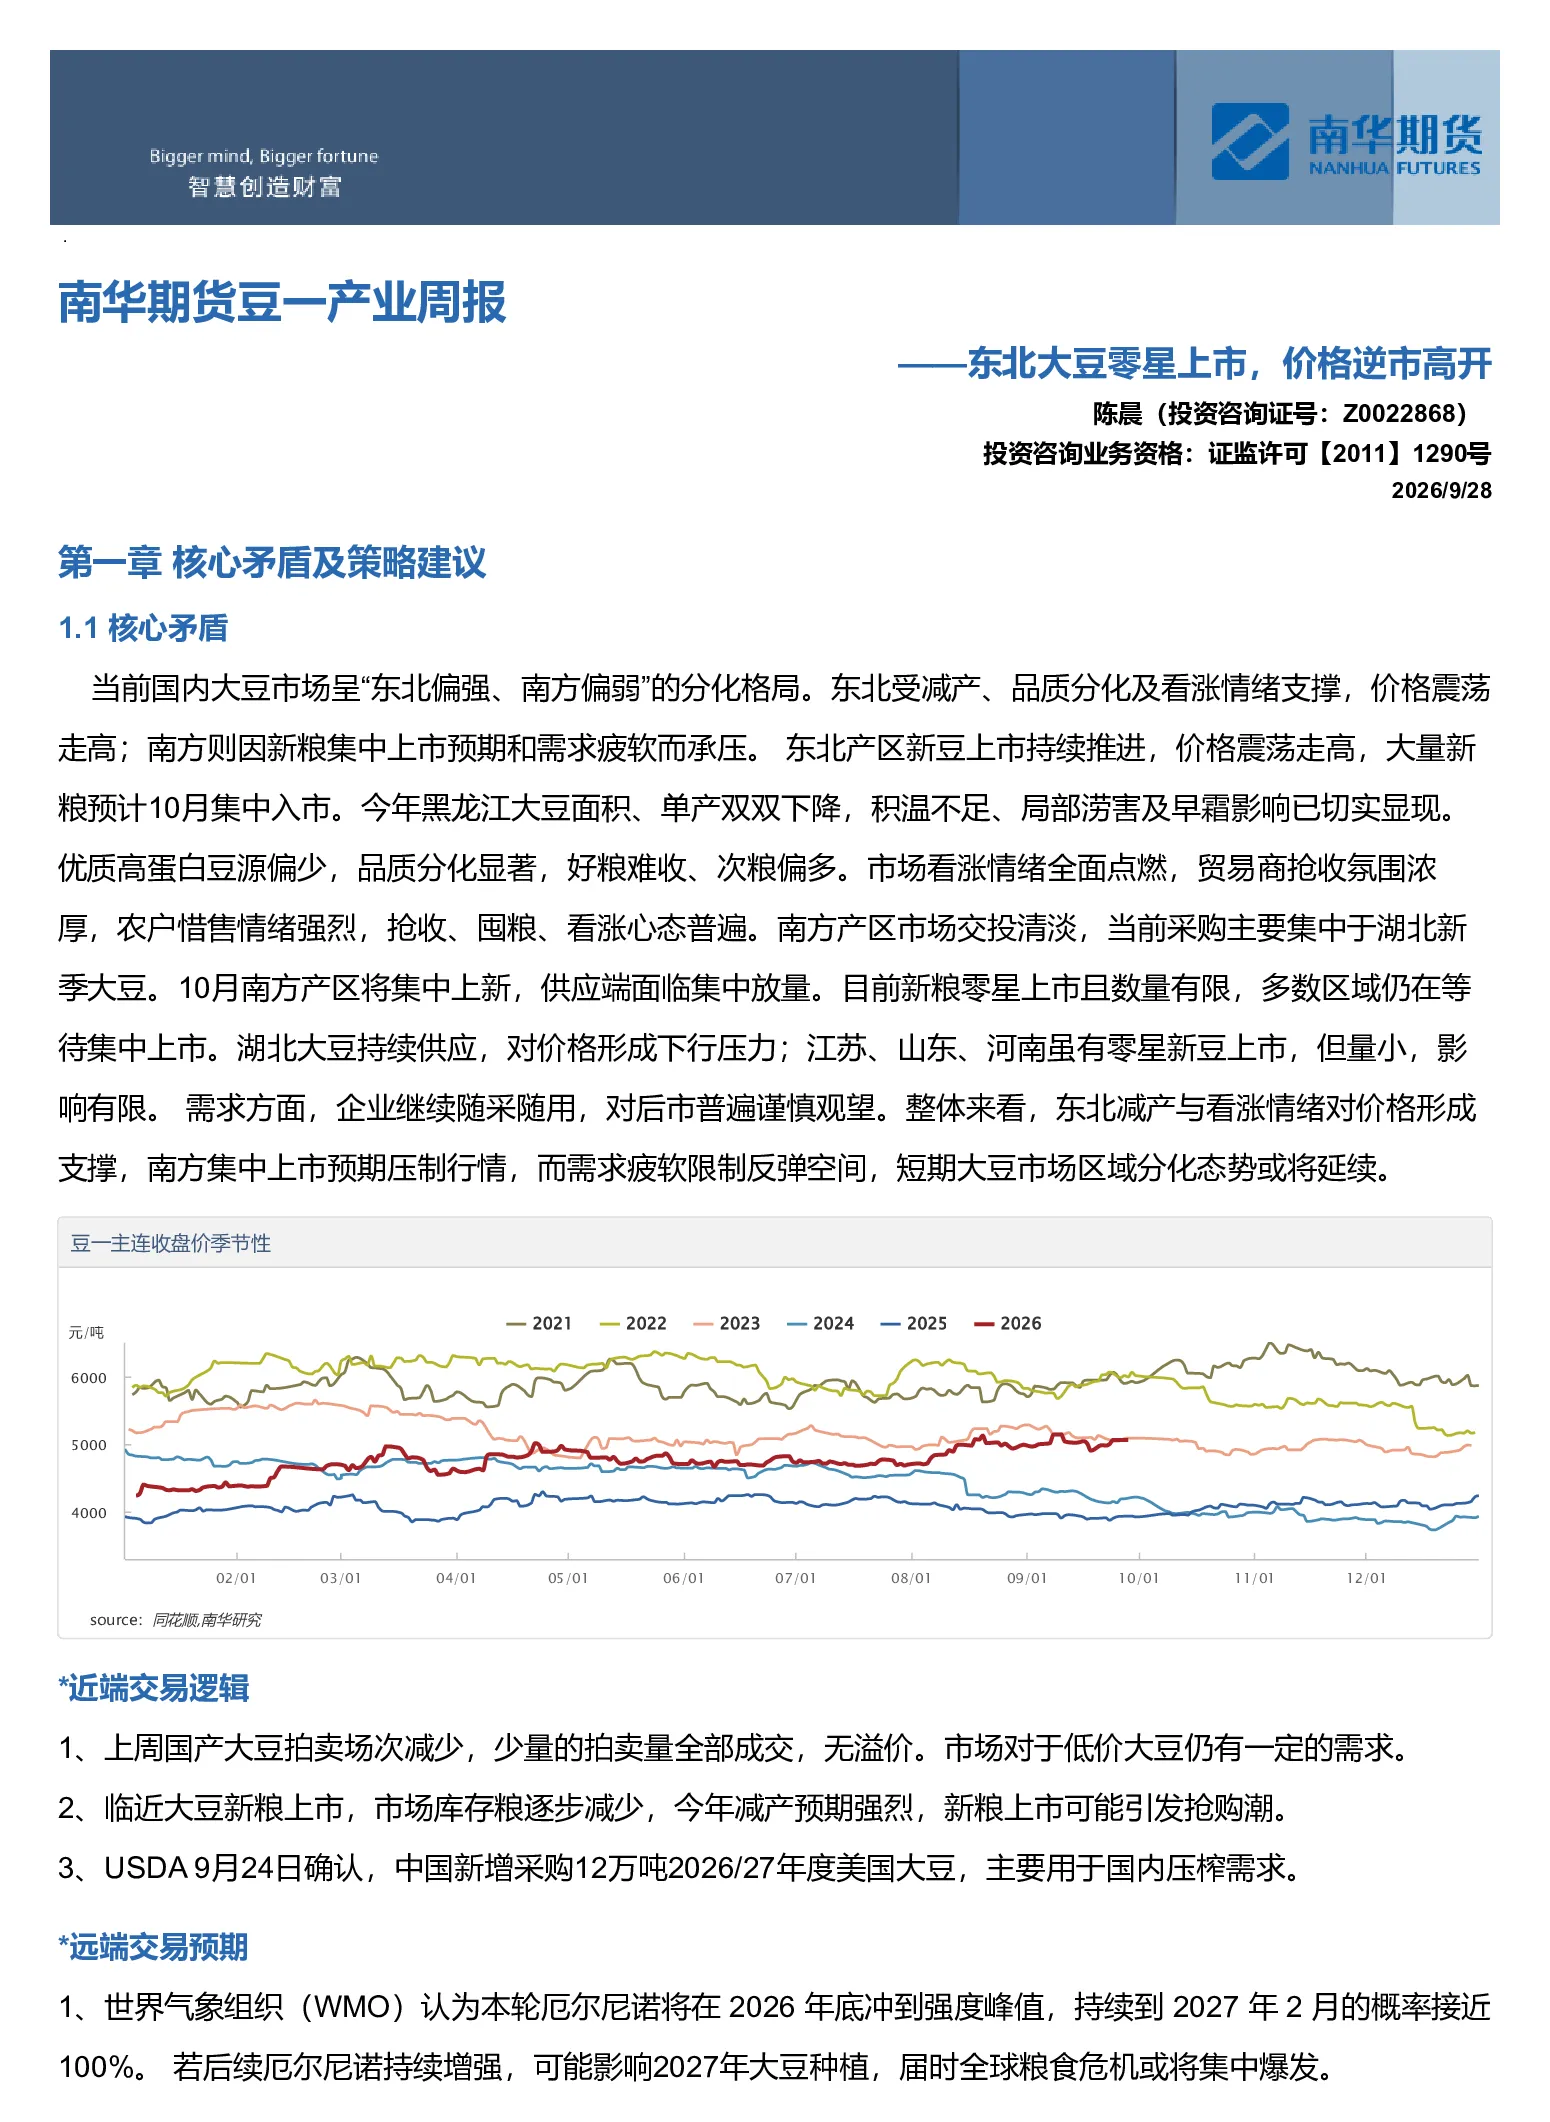
当前国内大豆市场呈现“东北偏强、南方偏弱”的分化格局。东北产区受减产、品质分化及看涨情绪支撑,价格震荡走高;南方则因新粮集中上市预期和需求疲软而承压。东北新豆上市持续推进,价格震荡走高,大量新粮预计10月集中入市。今年黑龙江大豆面积、单产双双下降,积温不足、局部涝害及早霜影响已切实显现。优质高蛋白豆源偏少,品质分化显著,好粮难收、次粮偏多。市场看涨情绪全面点燃,贸易商抢收氛围浓厚,农户惜售情绪强烈,抢收、囤粮、看涨心态普遍。南方产区市场交投清淡,当前采购主要集中于湖北新季大豆。10月南方产区将集中上新,供应端面临集中放量。目前新粮零星上市且数量有限,多数区域仍在等待集中上市。湖北大豆持续供应,对价格形成下行压力;江苏、山东、河南虽有零星新豆上市,但量小,影响有限。需求方面,企业继续随采随用,对后市普遍谨慎观望。整体来看,东北减产与看涨情绪对价格形成支撑,南方集中上市预期压制行情,而需求疲软限制反弹空间,短期大豆市场区域分化态势或将延续。
*近端交易逻辑
1、上周国产大豆拍卖场次减少,少量的拍卖量全部成交,无溢价。市场对于低价大豆仍有一定的需求。
2、临近大豆新粮上市,市场库存粮逐步减少,今年减产预期强烈,新粮上市可能引发抢购潮。
3、USDA 9月24日确认,中国新增采购12万吨2026/27年度美国大豆,主要用于国内压榨需求。
*远端交易预期
1、世界气象组织(WMO)认为本轮厄尔尼诺将在2026年底冲到强度峰值,持续到2027年2月的概率接近100%。若后续厄尔尼诺持续增强,可能影响2027年大豆种植,届时全球粮食危机或将集中爆发。
2、当前豆一巨量仓单难以消化,一旦远月升水结构被打破或高仓单持续至3月底被迫注销,那么市场上就会流出近70万吨的大豆。
价格及价差的走势研判
*价格走势研判:目前由于新豆陆续收获,东北新豆高开上市,基层挺价惜售,价格普遍上行0.01-0.015元/斤;黄淮陈粮去库接近尾声,市场普遍观望新粮集中上市;当前现货较为僵持,后续下游企业基本补库完毕,对新豆需求下降,价格冲高回落。
*月差走势研判:豆一合约维持高位,11-1月差处于历史低位且筑底反弹,短期内近远月承压,玉米近月价格连续下跌接近成本1线,后续下跌空间小;远月面临大量仓单压力,价格相对走弱。
*基差走势研判:当前豆一基差处于深度贴水状态,且呈持续走弱态势。期货端面临仓单压力与国储拍卖的双重压制。豆一仓单规模已创十年新高,近月合约注册仓单后转抛远月的套利操作持续存在,对盘面形成压力;同时中储粮持续投放进口大豆腾仓,国储拍卖溢价成交虽提振市场情绪,但也压制了期货上方空间。现货端则受东北新豆减产预期与农户惜售支撑,价格重心缓慢上移,但下游豆制品消费疲软、加工企业随用随采,现货跟涨力度有限。
本周重要信息及下周关注事件
2.1本周重要信息
【利多信息】
1、9月下旬河南、安徽等地降水较多,长江中下游有暴雨过程,或影响大豆收割进度与价格。黑龙江北部近期的降温可能带来低温冻害风险。
【利空信息】
1、中美贸易谈判取得重要成果,来自中国的强劲需求为美豆市场高位运行提供支撑。对于国产大豆来说压榨需求进一步受到挤压。
2、23日中储粮开展国储大豆大规模竞价销售,计划投放54.3万吨,实际成交33.87万吨,成交率62.37%,成交区间4280-4450元/吨。下周一拍卖继续,政策粮源持续投放。国储大豆直接流向压榨企业,补充国内油厂原料,国内大豆现货难出现单边大涨行情。
2.2下周重要事件关注
1、关注新季大豆的上市节奏和价格情况。
3、关注中储粮与黑龙江省储大豆与进口大豆常规拍卖情况。
盘面解读
3.1价量及资金解读
*单边走势和资金动向
上周豆一主力合约盘面震荡上行,收于5068元/吨,上涨75元/吨,重新站上5000元/吨。持仓量下跌至28.96万手,成交量下跌至23.3万手。
*基差月差结构
*基差结构
上周国产大豆现货价格基本上偏稳,国储拍卖情况基本符合预期,上周拍卖成交情况尚可,但也无溢价成交,反映出企业存在补库需求,但采购偏谨慎;目前处于新季大豆上市前现货供应偏紧的阶段,现货价格稳中有增,期货防线预期向好,市场情绪高涨,由于远期供应不足的担忧,价格大幅上涨,基差处于历史低位,且继续下探。
*月差结构:
目前豆一盘面整体维持高位,但价格重心持续下移。远月合约由于新季节大豆种植成本支撑,天气又影响新季大豆的品质,远月合约的价格远高于近月。本轮厄尔尼诺影响周期较长,明年大豆依旧维持减产预期,月差走弱;
估值和利润分析
4.1产业链上下游利润跟踪
东北现货价格以稳为主,供应端余粮继续下滑,26年双向还粮价格给予市场一定的托市信心,导致市场供应偏紧。南方产区多数区域购销清淡。湖北大豆持续上市,对价格形成下行压力。需求端继续随采随用,对后市行情普遍谨慎观望。东北大豆零星上市,但农户惜售心理较强。市场可流通的现货较少,价格较为坚挺。
供需及库存推演
5.1供应端及推演
供给端,国内新季大豆种植面积约10180千公顷,同比下调79千公顷,其中黑龙江调减幅度最为突出,减少107千公顷。单产层面,虽然8月中下旬产区天气扰动较多,黑龙江北部暴雨多于常年同期,但灾害仅局限于局部区域,对全省整体单产影响有限,预估新季大豆单产与去年基本持平。但种植面积的缩减导致今年大豆实质性减产。同时,东北农户惜售心理加剧了供应的紧张,给豆一盘面炒作提供了题材。进口端,三季度大豆到港量偏高,月均进口量约15万吨,货源主要满足压榨需求。
5.2需求端及推演
需求端,今年国内大豆消费整体偏弱,下游企业普遍执行随采随用策略,主动累库意愿不强;南方市场购销氛围平淡,定价以质论价,持货商出货意愿持续提升。7月中小学陆续放假,豆制品终端加工厂维持低开机水平,采购仅满足刚需周转,少有批量拿货,市场整体走货偏慢。自8月下旬起,豆制品节前备货逐步开启,贸易环节活跃度边际改善,但终端加工企业仍以刚需补库为主,大批量备货心态偏谨慎。双节备货也难以增加大豆需求,目前市场焦点在东北新季大豆的供应情况。