猜你想问
中期扣非归母净利润增长35%的原因是什么?
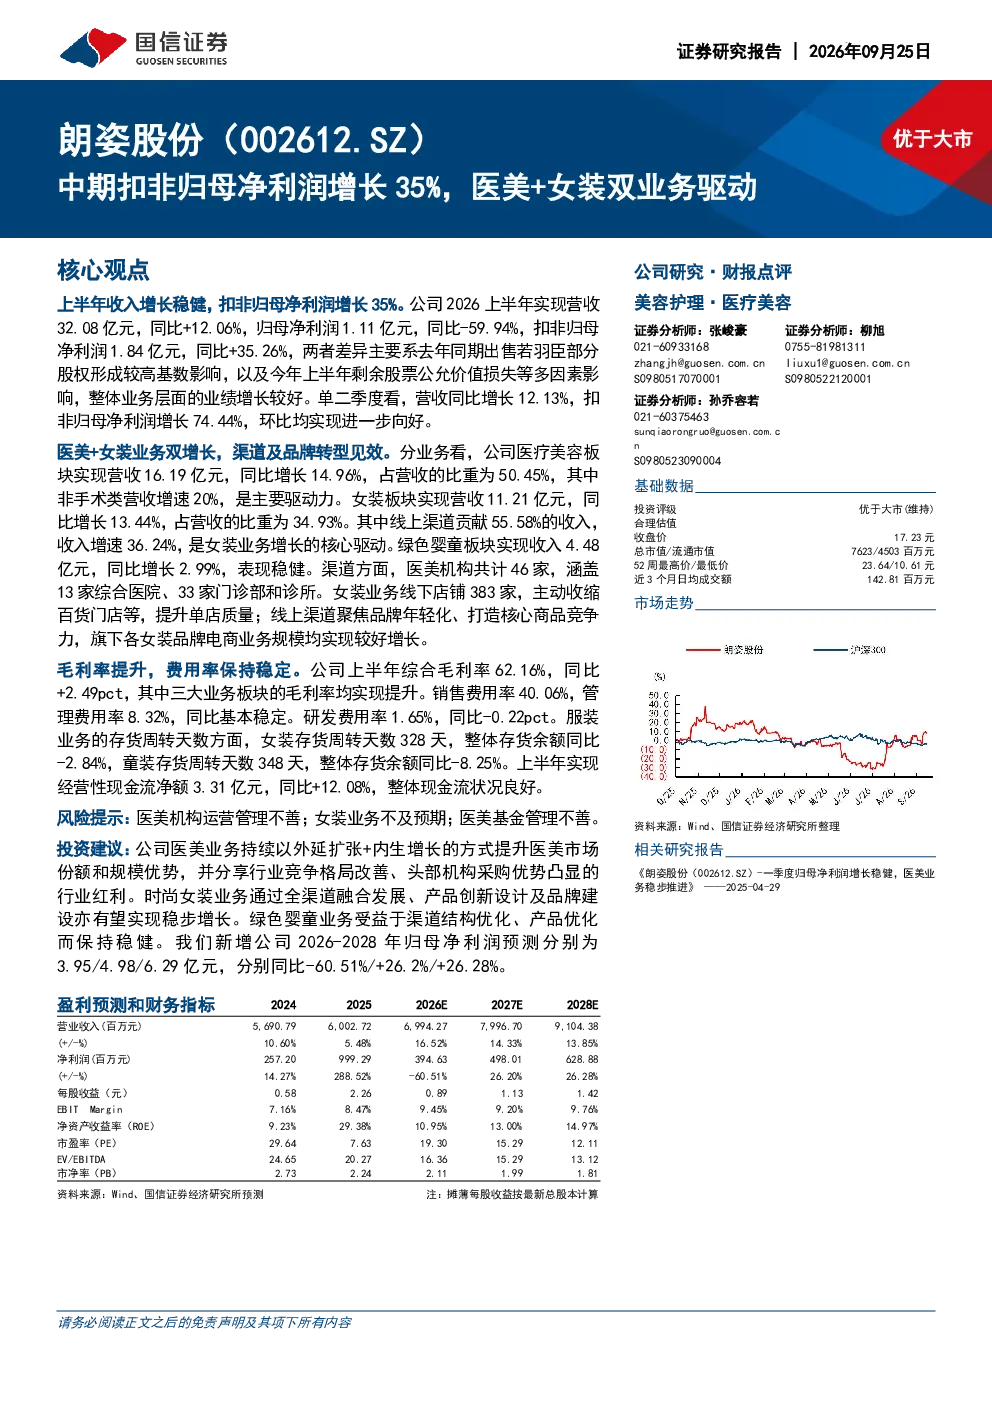
公司2026上半年扣非归母净利润同比增长35.26%,主要得益于医美和女装业务的双增长。医美板块营收同比增长14.96%,女装板块营收同比增长13.44%,两者共同推动了净利润的显著提升。医美业务中,非手术类营收增速达到20%,成为主要驱动力。女装业务则受益于线上渠道的快速发展,贡献了55.58%的收入,收入增速高达36.24%。渠道及品牌转型也有效提升了公司的整体盈利能力。
医美和女装业务各自的表现如何?
医美业务方面,公司2026上半年营收同比增长14.96%,其中非手术类营收增速尤为突出,达到20%,显示出该业务板块的强劲增长势头和良好的市场接受度。女装业务同样表现亮眼,营收同比增长13.44%,主要得益于线上渠道的拓展,线上渠道贡献了55.58%的收入,收入增速高达36.24%。双业务板块的协同发展,共同支撑了公司的整体业绩增长。
报告对医美和女装赛道的发展趋势有何分析?
报告显示,医美和女装赛道均呈现出积极的发展趋势。医美业务中,非手术类项目因其低风险、高需求的特点,成为行业增长的主要驱动力,未来有望持续受益于消费升级和健康意识提升。女装业务则受益于全渠道融合发展趋势,线上渠道占比不断提升,同时产品创新和品牌建设也将为行业带来新的增长点。整体而言,医美和女装赛道仍具有较大的发展潜力。
报告重点分析了哪些方面?
报告重点分析了公司2026上半年的业绩表现,特别是扣非归母净利润同比增长35.26%的亮眼成绩。报告详细拆解了医美和女装业务的具体表现,指出医美板块的非手术类项目是主要增长引擎,女装业务则依靠线上渠道的快速发展实现高增长。此外,报告还分析了公司的费用结构、现金流状况以及未来盈利预测,为投资者提供了全面的业绩分析视角。
报告中提示了哪些风险?
报告中提示了几个主要风险点。医美业务方面,机构运营管理不善可能导致服务质量下降或合规风险;女装业务方面,市场竞争激烈,若业务发展不及预期,可能影响公司业绩。此外,医美基金管理不善也可能带来财务风险。这些风险因素需要投资者密切关注,并谨慎评估投资决策。