猜你想问
朗姿股份中期业绩增长的主要驱动力是什么?
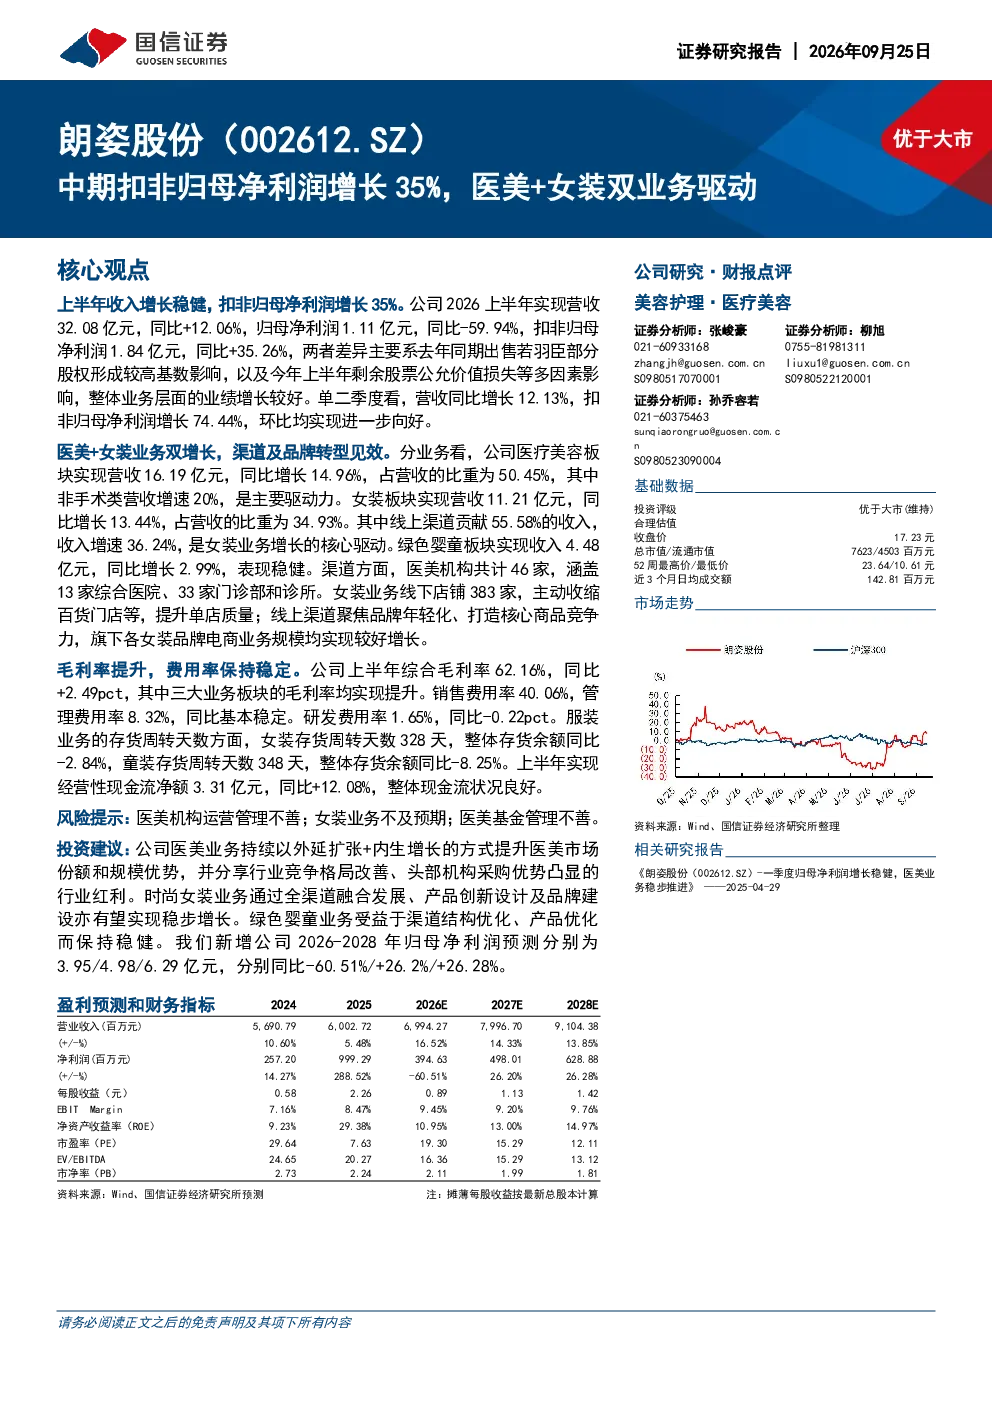
朗姿股份中期扣非归母净利润增长35%,主要得益于医美和女装双业务驱动。医美业务中,非手术类营收增速达20%,成为重要增长引擎;女装业务则通过线上渠道占比提升和单店质量优化,实现收入增速36.24%。公司渠道及品牌转型成效显著,推动整体业绩稳健增长。
医美赛道的发展趋势如何?
医美赛道呈现稳健发展态势,非手术类项目需求持续提升,成为行业增长亮点。头部机构凭借品牌和资源优势,市场份额进一步集中。朗姿股份医美业务通过机构扩张与内生增长,分享行业红利。但需关注机构运营管理和基金管理的风险,行业竞争加剧也带来挑战。
女装业务的具体发展策略是什么?
女装业务采取全渠道融合发展策略,线上渠道贡献收入超55%,增速达36.24%。线下则优化店铺结构,主动收缩百货门店,提升单店盈利能力。公司注重产品创新设计和品牌建设,通过多维度发力,推动女装业务稳步增长。
当前医美和女装市场的现状如何?
医美市场呈现分化发展,非手术类项目增长迅速,手术类项目增速放缓。头部机构优势明显,行业集中度提升。女装市场则面临线上线下渠道竞争加剧,消费者需求更趋多元。朗姿股份医美和女装业务均积极应对市场变化,通过差异化竞争和渠道优化,保持市场竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括医美机构运营管理不善可能导致业务波动,女装业务若市场环境变化可能不及预期,以及医美基金管理不善可能引发财务风险。此外,行业竞争加剧和监管政策变化也是潜在风险因素,需持续关注。
你可能感兴趣
中期扣非归母净利润增长35%,医美+女装双业务驱动
国信证券2026-09-24
女装与医美业务稳健,扣非归母净利润同比+11.5%
纺织服装国联证券2024-08-30
半年报点评:Q2扣非归母净利润同比增长35%,净经营性现金流表现亮眼
机械设备国盛证券2025-08-30
朗姿股份 002612.SZ 业绩预告 扣非净利润增速符合预期 受处置长期股权投资等因素影响归母
未知机构2026-07-15
公司动态点评:女装与医美双轮驱动,2021年归母净利润同比提升32%
纺织服装长城证券2022-04-30
19Q1业绩分析:扣非归母净利润同比+35%,多品牌+多品类+多渠道的矩阵布局值得期待
基础化工国金证券2019-04-18
奥迪威:北交所信息更新:2023年扣非归母净利润预增55%,智能驾驶、机器人等驱动长期增长
电子设备开源证券2024-03-01
北交所策略专题报告:北交所周观察:30家北交所公司2023年收入和扣非归母净利润实现双20%增长
开源证券2024-03-03
2Q23扣非归母净利润环比增长超100%,产品集成业务扭亏
信息技术国信证券2023-09-02
一季度扣非归母净利润同比+80%-124%,电源及弹药业务增长显著
电气设备安信证券2021-04-08