猜你想问
这份研报主要分析了什么内容?
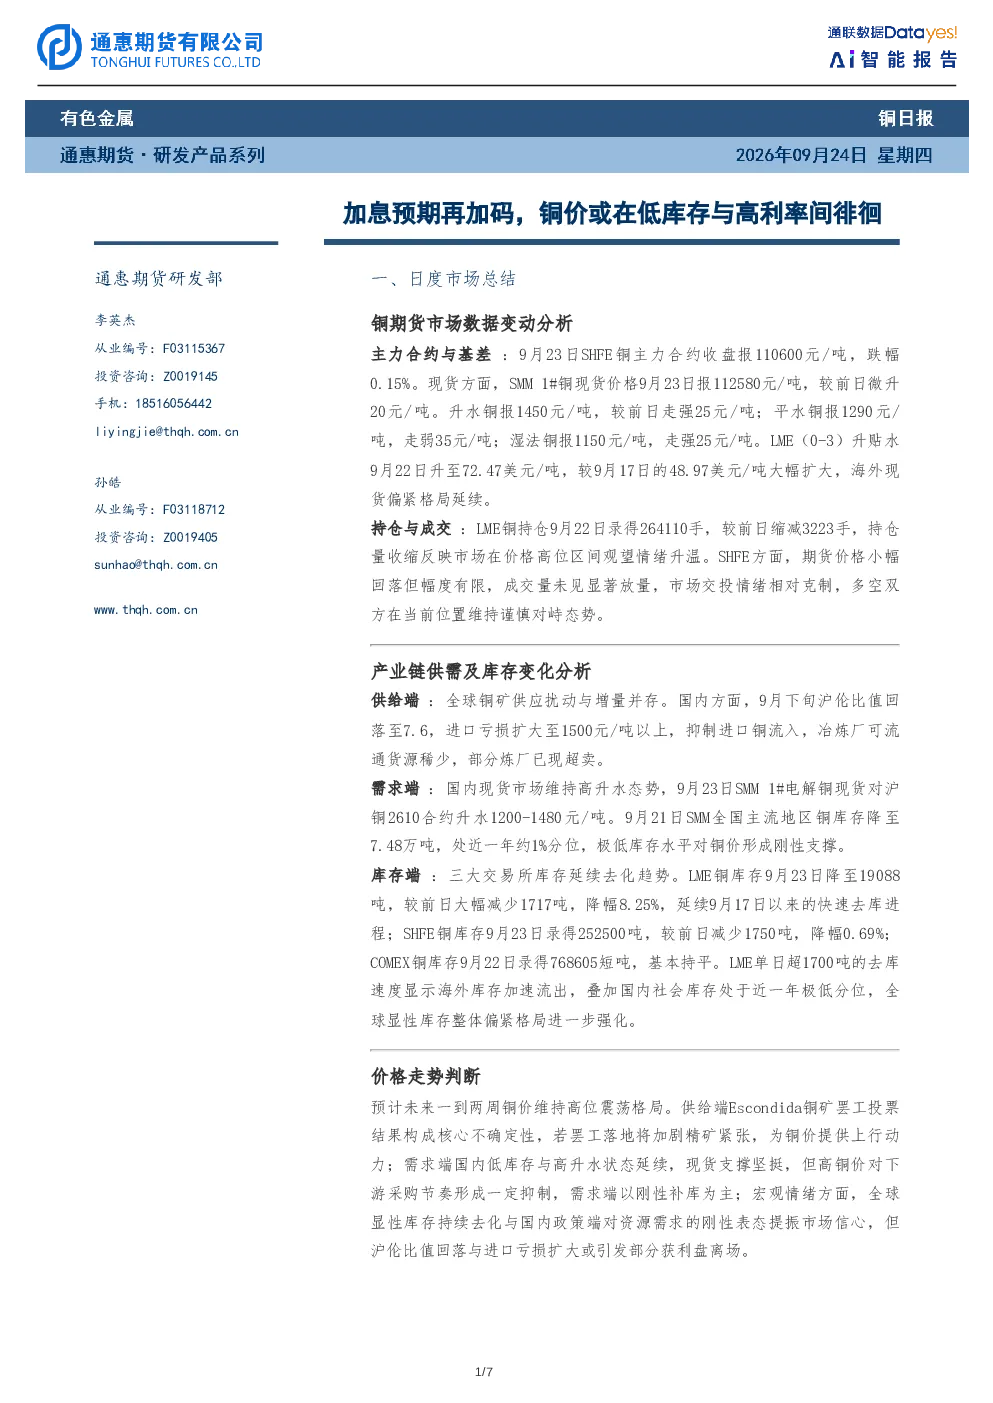
这份研报主要分析了铜价的现状和未来趋势。报告详细解读了SHFE铜主力合约和现货SMM 1#铜的价格表现,以及升贴水的变化情况。同时,报告还分析了LME铜的持仓和成交情况,指出市场在价格高位区间观望情绪升温。此外,报告深入探讨了产业链的供需及库存变化,包括全球铜矿供应的扰动与增量、国内沪伦比值的回落对进口铜流入的影响、国内现货市场的高升水态势以及三大交易所库存的去化趋势。最后,报告对未来的价格走势进行了判断,预计未来一到两周铜价将维持高位震荡格局。
铜行业未来的发展趋势是什么?
铜行业未来的发展趋势呈现供给端扰动与增量并存的特点。短期内,全球铜矿供应存在扰动因素,如秘鲁铜产量数据有增量,但Escondida工会罢工投票(9月28-30日)可能构成供应扰动。中期来看,南方铜业TíaMaría进展良好但2028年投产,KCM恢复运行,Skouries试生产但商业化生产需至2026年第四季度,这些因素预示着供应端将迎来增量。需求端方面,国内现货市场维持高升水态势,低库存水平对铜价形成刚性支撑,显示国内需求韧性。但高铜价对下游采购节奏形成一定抑制,需求端以刚性补库为主。总体而言,铜行业未来将面临供给端短期偏紧、中期增量的格局,同时需求端保持韧性,市场整体呈现紧平衡状态。
报告中重点分析了哪些方向?
报告中重点分析了铜价的市场现状和未来走势。在市场现状方面,报告详细分析了主力合约与基差、持仓与成交、产业链供需及库存变化等关键指标。例如,报告指出SHFE铜主力合约和现货SMM 1#铜的价格表现,以及升贴水的变化情况;LME铜的持仓缩减反映市场观望情绪升温;国内现货市场的高升水和极低库存水平对铜价形成刚性支撑。在价格走势判断方面,报告预计未来一到两周铜价将维持高位震荡格局,并分析了供给端和需求端的关键影响因素,如Escondida铜矿罢工投票结果、国内低库存与高升水状态、全球显性库存持续去化等。此外,报告还探讨了宏观情绪对市场信心的影响,以及沪伦比值回落与进口亏损扩大可能引发的市场反应。
当前铜市场的现状如何判断?
当前铜市场的现状呈现紧平衡格局。供给端方面,全球铜矿供应存在扰动与增量并存的情况。短期内,秘鲁铜产量数据有增量,但Escondida工会罢工投票可能构成供应扰动,整体供应端短期偏紧。需求端方面,国内现货市场维持高升水态势,9月21日SMM全国主流地区铜库存降至7.48万吨,处近一年约1%分位,极低库存水平对铜价形成刚性支撑。同时,沪伦比值回落与进口亏损扩大至1500元/吨以上抑制进口需求,但高升水和低库存反映国内需求韧性。库存端方面,三大交易所库存延续去化趋势,LME铜库存快速减少,国内社会库存处于近一年极低分位,全球显性库存整体偏紧格局进一步强化。总体而言,当前铜市场供给端短期偏紧,需求端保持韧性,库存持续去化,市场整体呈现紧平衡状态。
研报中有哪些风险提示需要注意?
研报中提示了几个关键风险因素需要注意。首先,供给端的不确定性是主要风险之一。Escondida铜矿的工会罢工投票结果将对精矿供应产生重大影响,若罢工落地将加剧精矿紧张,为铜价提供上行动力,但同时也增加了市场的不确定性。其次,需求端的高铜价对下游采购节奏形成一定抑制,虽然国内低库存与高升水状态延续,显示需求韧性,但若宏观经济环境恶化,下游需求可能受到冲击。此外,宏观情绪方面,全球显性库存持续去化与国内政策端对资源需求的刚性表态提振市场信心,但沪伦比值回落与进口亏损扩大或引发部分获利盘离场,市场情绪波动可能对铜价产生影响。最后,国际政治经济环境的变化也可能对铜价产生不可预测的影响,投资者需密切关注相关动态。