猜你想问
越秀地产2026年业绩表现如何?
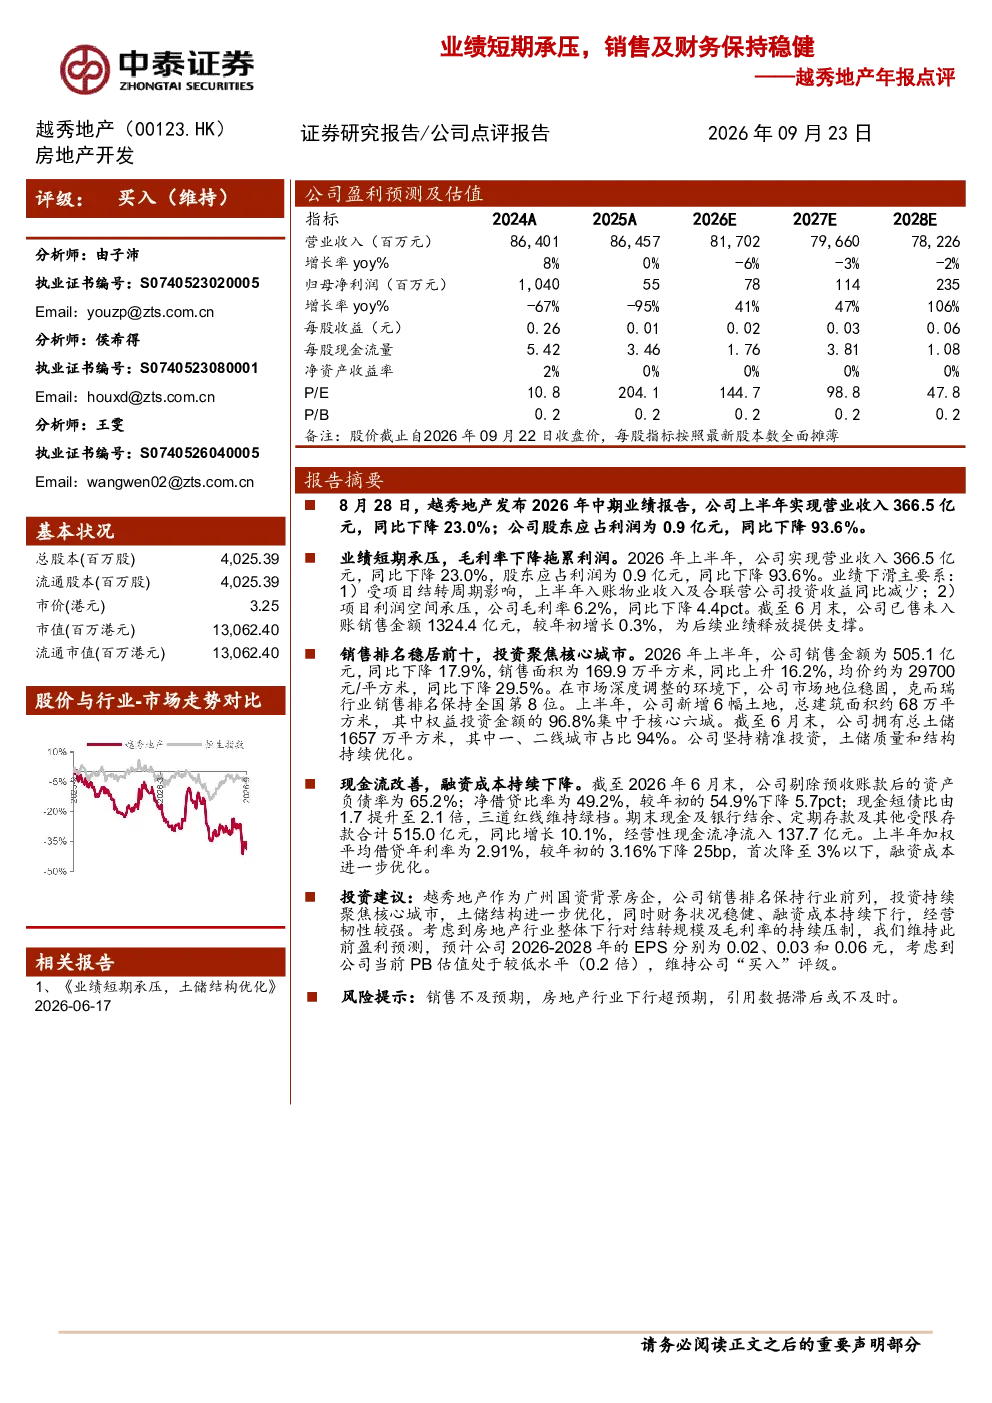
2026年上半年,越秀地产实现营业收入366.5亿元,同比下降23.0%;股东应占利润为0.9亿元,同比下降93.6%。业绩下滑主要受项目结转周期影响(物业收入及合联营公司投资收益减少)和项目利润空间承压(毛利率下降4.4pct至6.2%)。截至6月末,已售未入账销售金额1324.4亿元,为后续业绩释放提供支撑。
房地产行业发展趋势如何?
房地产行业整体面临挑战,但头部房企如越秀地产仍保持稳健。越秀地产上半年销售金额505.1亿元,同比下降17.9%,但销售面积169.9万平方米,同比上升16.2%,均价29700元/平方米,同比下降29.5%。克而瑞行业销售排名保持全国第8位,市场地位稳固。公司新增6幅土地,总建筑面积约68万平方米,权益投资金额的96.8%集中于核心六城。截至6月末,总土储1657万平方米,其中一、二线城市占比94%,土储质量和结构持续优化。
越秀地产报告重点分析了哪些方面?
报告重点分析了越秀地产的业绩表现、销售与市场地位、投资布局、财务状况及投资建议。业绩方面,短期承压但已售未入账销售金额为后续业绩释放提供支撑;销售方面,保持全国第8位的市场地位;投资方面,聚焦核心城市,土储结构持续优化;财务方面,剔除预收账款后资产负债率为65.2%,净借贷比率为49.2%,现金短债比提升至2.1倍,三道红线维持绿档,加权平均借贷年利率降至2.91%。
当前房地产市场现状如何?
当前房地产市场面临下行压力,但头部房企经营韧性较强。越秀地产上半年销售金额505.1亿元,同比下降17.9%,但销售面积169.9万平方米,同比上升16.2%,均价29700元/平方米,同比下降29.5%。克而瑞行业销售排名保持全国第8位,市场地位稳固。公司财务状况稳健,剔除预收账款后资产负债率为65.2%,净借贷比率为49.2%,现金短债比提升至2.1倍,三道红线维持绿档,期末现金及银行结余等合计515.0亿元,同比增长10.1%,经营性现金流净流入137.7亿元。
越秀地产研报有哪些风险提示?
越秀地产研报提示的主要风险包括销售不及预期、房地产行业下行超预期,以及引用数据滞后或不及时。报告指出,虽然公司销售排名靠前,投资聚焦核心城市,土储结构优化,财务稳健且融资成本持续下降,经营韧性较强,但市场环境变化仍可能带来不确定性。