猜你想问
这份研报的核心内容是什么?
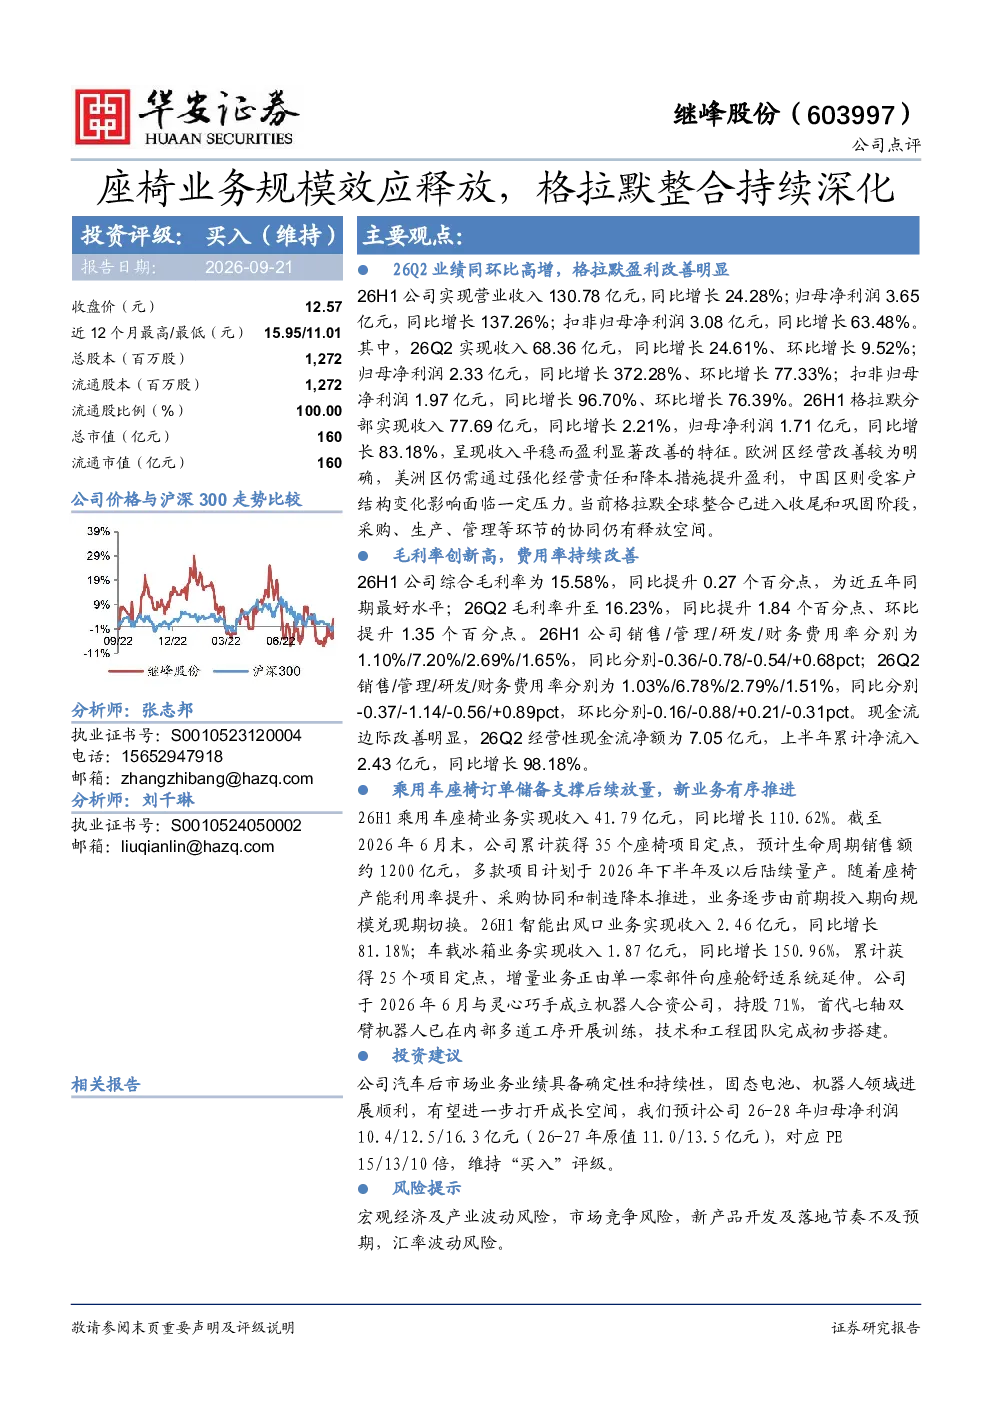
研报显示,继峰股份2026年上半年实现营业收入130.78亿元,同比增长24.28%;归母净利润3.65亿元,同比增长137.26%。格拉默分部收入平稳,盈利显著改善。欧洲区经营改善明确,美洲区需强化经营责任和降本措施,中国区受客户结构变化影响面临压力。全球整合进入收尾和巩固阶段,协同效应仍有释放空间。毛利率创新高,2026年上半年综合毛利率为15.58%,为近五年同期最好水平。经营性现金流净额明显改善,2026年第二季度为7.05亿元,上半年累计净流入2.43亿元,同比增长98.18%
汽车座椅行业的发展趋势如何?
汽车座椅行业正经历从传统零部件向智能化、舒适化系统升级的趋势。随着电动化和智能化汽车渗透率提升,座椅集成度更高,功能更丰富。企业通过技术创新和业务拓展,从单一座椅供应商向座舱舒适系统解决方案商转型。全球整合进入收尾和巩固阶段,协同效应仍有释放空间,行业集中度有望进一步提升。乘用车座椅业务逐步由投入期向规模兑现期切换,新业务如智能出风口、车载冰箱等正由单一零部件向系统延伸
研报重点分析了哪些方面?
研报重点分析了继峰股份的业绩表现、区域表现、盈利能力、现金流、业务进展及投资建议。业绩方面,2026年上半年营收和净利润均实现高速增长,格拉默分部盈利改善。区域上,欧洲区改善明显,美洲区需强化经营,中国区面临压力。盈利能力上,毛利率创新高,费用率持续改善。业务进展中,乘用车座椅收入增长迅速,新业务如智能出风口、车载冰箱等拓展顺利。投资建议维持“买入”评级,预计2026-2028年归母净利润分别为10.4/12.5/16.3亿元,对应PE15/13/10倍
当前汽车座椅市场的现状如何?
当前汽车座椅市场呈现多元化竞争格局,电动化和智能化趋势推动市场向高端化、智能化方向发展。传统座椅企业面临转型升级压力,需加大研发投入,拓展智能化、舒适化系统业务。行业集中度逐步提升,头部企业通过并购整合扩大市场份额。中国区市场竞争激烈,客户结构变化带来挑战。全球整合进入收尾阶段,协同效应释放是未来增长关键。乘用车座椅业务逐步进入规模兑现期,新业务如智能座舱系统等成为新的增长点
研报提示了哪些风险?
研报提示的主要风险包括宏观经济及产业波动风险,市场竞争风险,新产品开发及落地节奏不及预期,汇率波动风险。宏观经济下行可能影响汽车行业景气度,市场竞争加剧可能压缩利润空间。新产品开发若节奏放缓或落地不及预期,可能影响未来业绩增长。汇率波动对跨国经营企业利润有直接影响。此外,美洲区经营责任和降本措施的执行效果仍需关注,中国区客户结构变化带来的压力也需持续观察