猜你想问
思摩尔国际26H1业绩表现如何?
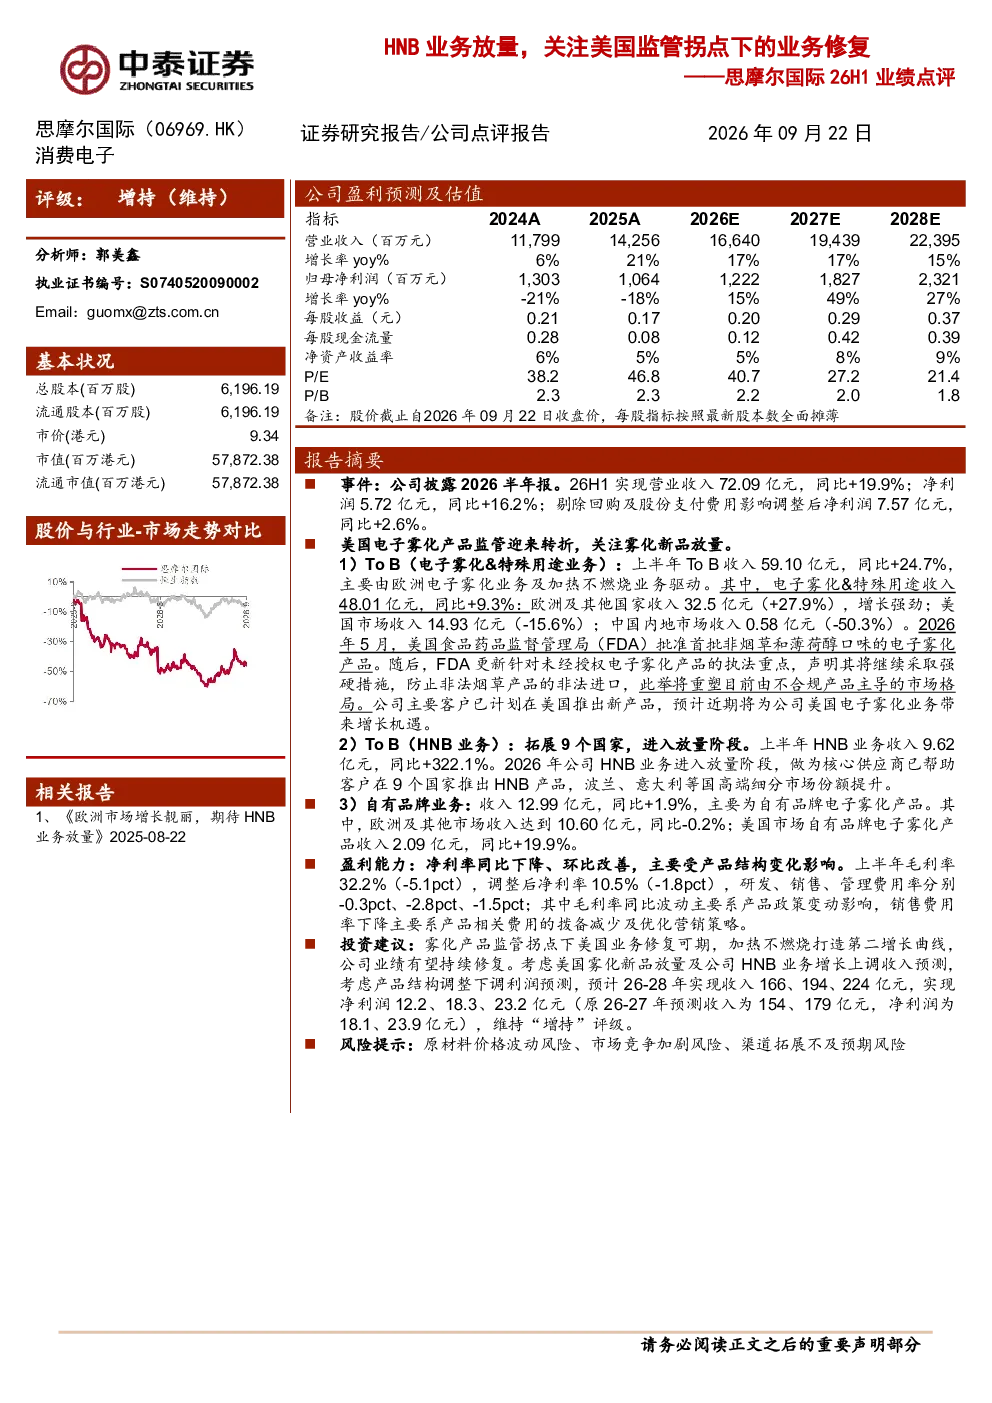
思摩尔国际2026半年报显示,公司实现营业收入72.09亿元,同比增长19.9%;净利润5.72亿元,同比增长16.2%;调整后净利润7.57亿元,同比增长2.6%。ToB业务收入59.10亿元,同比增长24.7%,主要由欧洲电子雾化及HNB业务驱动。美国市场收入14.93亿元,同比减少15.6%,但FDA批准首批非烟草和薄荷醇口味的电子雾化产品,预计将带来近期增长。HNB业务收入9.62亿元,同比增长322.1%,已帮助客户在9个国家推出HNB产品。自有品牌业务收入12.99亿元,同比增长1.9%
美国监管拐点对思摩尔国际有何影响?
美国监管拐点对思摩尔国际的影响主要体现在电子雾化业务上。FDA批准首批非烟草和薄荷醇口味的电子雾化产品,为思摩尔国际主要客户在美国市场推出新品提供了政策支持,预计将带动美国市场收入的增长。同时,美国市场收入同比减少15.6%,显示出监管政策对市场短期内存在压制效应。公司预计近期将受益于新品放量,实现美国业务的修复。此外,美国市场毛利率32.2%,低于欧洲及其他国家,显示出美国市场盈利能力仍具提升空间
思摩尔国际HNB业务发展情况如何?
思摩尔国际HNB业务进入放量阶段,2026年上半年收入9.62亿元,同比增长322.1%。公司已帮助客户在波兰、意大利等国推出HNB产品,并在高端细分市场份额有所提升。HNB业务已成为公司重要的增长引擎,未来有望成为第二增长曲线。公司通过支持客户推出新产品,积极拓展全球HNB市场,目前已在9个国家布局HNB业务,显示出公司对HNB赛道的重视和布局的深度
思摩尔国际当前市场表现如何?
思摩尔国际当前市场表现呈现分化态势。ToB业务整体表现强劲,上半年收入同比增长24.7%,主要得益于欧洲电子雾化及HNB业务的增长。其中,欧洲及其他国家收入同比增长27.9%,而美国市场收入同比下降15.6%,主要受美国监管政策影响。HNB业务收入同比增长322.1%,成为公司亮点。自有品牌业务收入同比增长1.9%,增速相对平稳。整体来看,公司业绩表现受美国市场政策影响较大,但HNB业务和欧洲市场的增长为公司提供了较强支撑
思摩尔国际面临哪些风险?
思摩尔国际面临的主要风险包括原材料价格波动风险、市场竞争加剧风险和渠道拓展不及预期风险。原材料价格波动可能影响公司成本控制,进而影响盈利能力。电子雾化市场竞争激烈,国内外品牌众多,公司需持续提升产品竞争力和品牌影响力。渠道拓展方面,公司需进一步优化渠道布局,提升渠道效率,确保渠道拓展目标的实现。此外,美国市场政策的不确定性也是公司面临的风险之一,需密切关注政策变化,及时调整市场策略