猜你想问
这份研报的核心内容是什么?
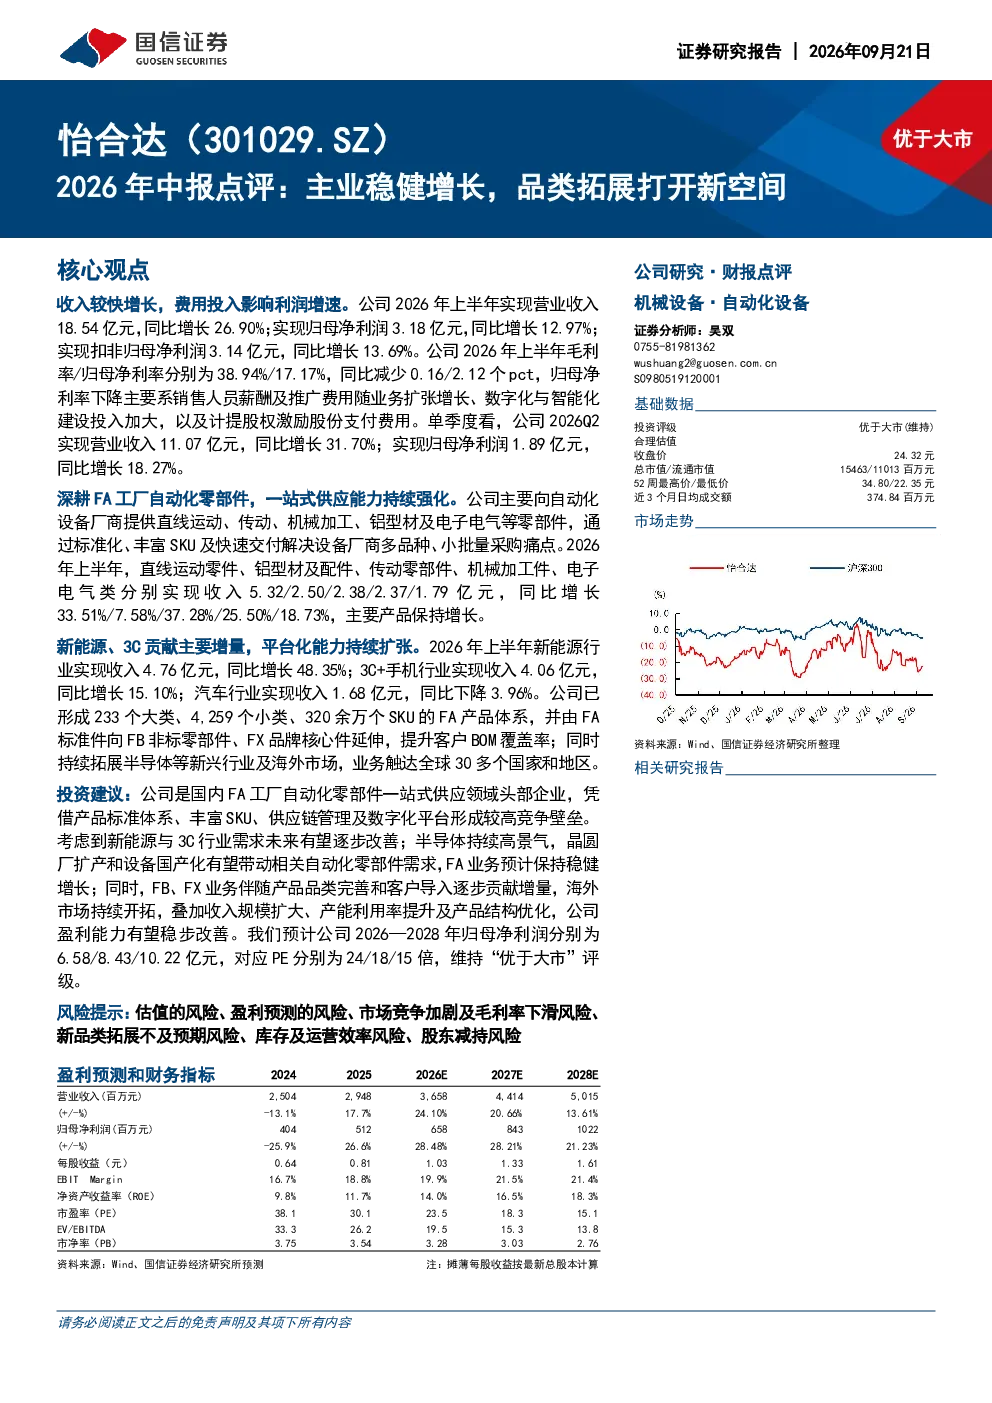
报告显示怡合达2026年上半年营收18.54亿元,同比增长26.90%,净利润3.18亿元,同比增长12.97%。公司深耕FA工厂自动化零部件,一站式供应能力持续强化,收入重回较快增长,利润延续修复。主要业务板块中,新能源行业收入增长显著,达4.76亿元,同比增长48.35%。公司已形成233个大类、4,259个小类、320余万个SKU的FA产品体系,并向FB非标零部件、FX品牌核心件延伸,持续拓展半导体等新兴行业及海外市场。
报告分析的行业发展趋势如何?
报告指出,公司业务覆盖新能源、3C、汽车等多个行业,其中新能源行业收入增长最快,2026年上半年达4.76亿元,同比增长48.35%。半导体行业收入也实现显著增长,预计未来几年将保持高增速。3C行业随消费电子需求及自动化设备投资恢复稳步增长,汽车行业收入有所下降但仍是重要领域。公司正持续拓展半导体等新兴行业及海外市场,业务触达全球30多个国家和地区,行业多元化发展态势明显。
报告重点分析了哪些方向?
报告重点分析了怡合达在FA工厂自动化零部件领域的竞争优势,包括丰富SKU、快速交付及一站式供应能力。公司已形成完善的FA产品体系,并向FB非标零部件、FX品牌核心件延伸,提升客户BOM覆盖率。报告还关注了公司在新能源、半导体等高景气行业的渗透情况,以及业务向海外市场的拓展。此外,报告对公司的财务状况进行了详细分析,包括收入增长、利润修复、毛利率变化及现金流情况。
报告对市场现状有何判断?
报告显示,怡合达收入重回较快增长,利润延续修复,但毛利率和净利率有所下降,主要系销售推广费用、数字化建设投入及股权激励费用增加。公司现金流保持增长,经营活动现金流净额相当于归母净利润的71.92%。资产负债率有所上升,但整体仍处低位。报告认为,公司依托其核心竞争力,在行业景气度提升和业务结构优化的背景下,有望保持稳健增长。
研报提到了哪些风险提示?
报告提示了多项风险,包括估值风险、盈利预测风险、市场竞争加剧及毛利率下滑风险、新品类拓展不及预期风险、库存及运营效率风险、股东减持风险。具体而言,市场竞争加剧可能导致价格压力和毛利率下滑,新品类拓展若不及预期则可能影响收入增长,库存及运营效率问题可能影响现金流,而股东减持则可能影响股权结构。投资者需关注这些风险因素对公司未来发展的潜在影响。