猜你想问
科强股份2026年半年报核心内容是什么?
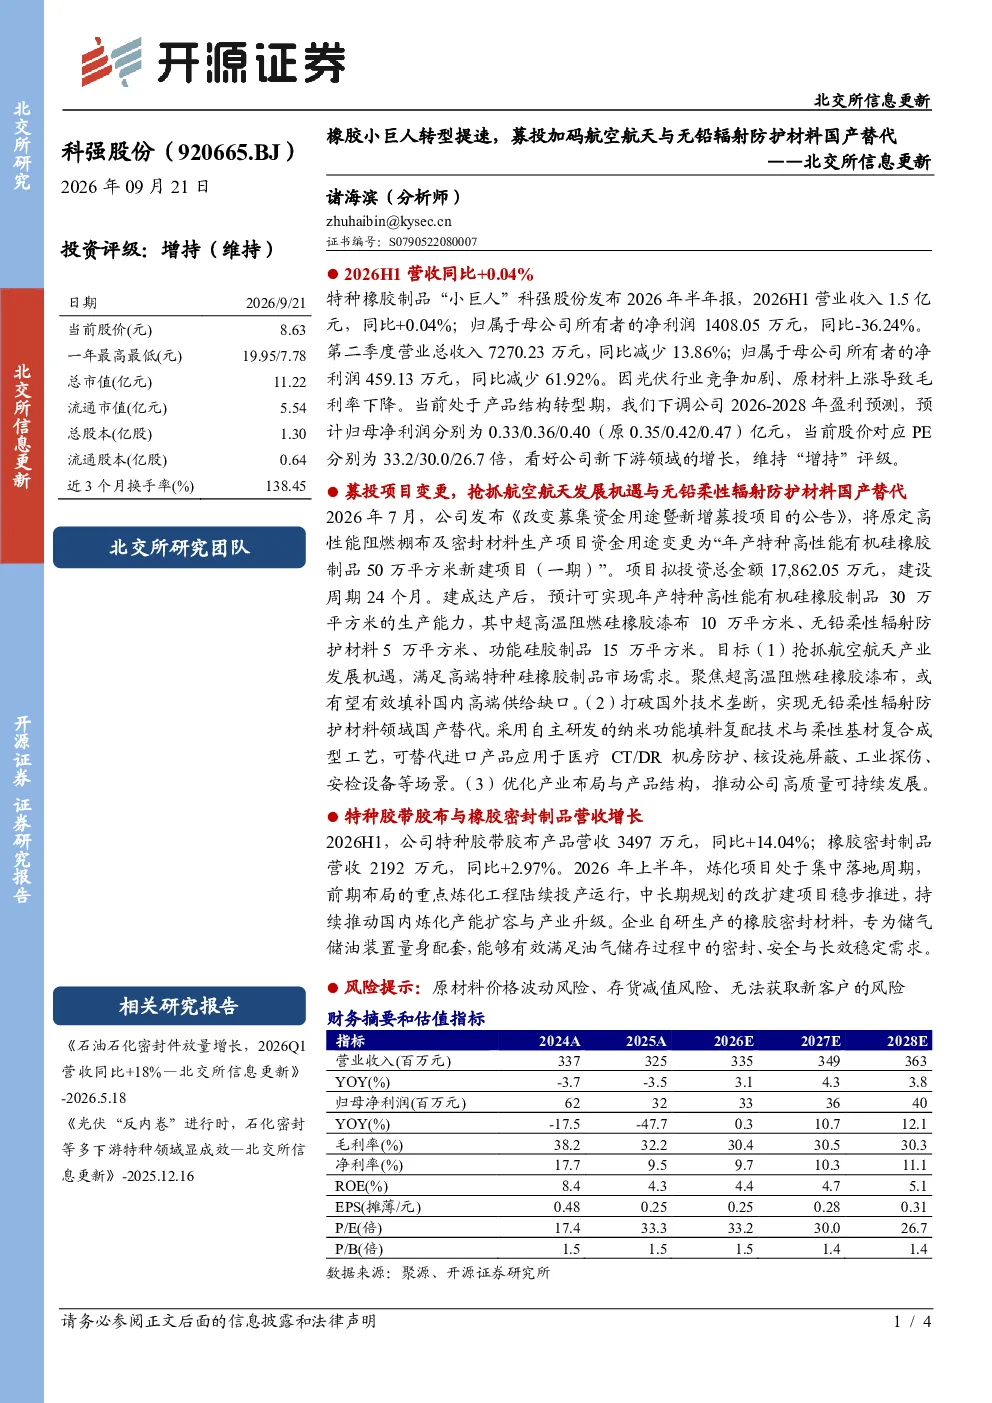
科强股份2026年半年报显示,公司营业收入1.5亿元,同比微增0.04%,但净利润1408.05万元同比下滑36.24%。第二季度收入和净利润分别下降13.86%和61.92%,主要受光伏行业竞争加剧及原材料上涨影响。公司处于产品结构转型期,下调未来三年盈利预测,但看好新下游领域增长,维持“增持”评级。
橡胶行业发展趋势如何?
橡胶行业正经历向高性能特种材料转型,尤其在航空航天、无铅辐射防护等高端领域,国产替代需求迫切。科强股份募投项目聚焦超高温阻燃硅橡胶漆布和无铅柔性辐射防护材料,旨在抢占这一市场机遇,打破国外技术垄断。国内炼化产能扩容也推动橡胶密封材料升级,满足油气等关键领域需求。
研报重点分析了科强股份的哪些方面?
研报重点分析了科强股份募投项目变更,从高性能阻燃棚布转向特种高性能有机硅橡胶制品,目标年产30万平方米,涵盖超高温阻燃硅橡胶漆布、无铅柔性辐射防护材料等功能硅胶制品。项目投资17.86亿元,建成达产后将优化公司产品结构,推动高质量可持续发展。
当前橡胶材料市场现状如何?
当前橡胶材料市场呈现高端化、国产化趋势。科强股份特种胶带胶布和橡胶密封制品营收分别同比增长14.04%和2.97%,反映高端市场需求。但行业整体面临原材料价格波动、技术壁垒等挑战,企业需加速创新以应对竞争。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动,可能影响毛利率和盈利能力;存货减值风险,需关注产品滞销或技术迭代导致库存贬值;以及新客户获取风险,募投项目能否顺利开拓市场存在不确定性。这些因素需持续关注以评估投资价值。
你可能感兴趣
北交所信息更新氨基酸小巨人募投高端产能落地在即,大健康+生物制药双轮驱动
开源证券2025-05-09
北交所信息更新:新能源与航空航天驱动增量,募投扩产启动“隐形冠军”第二曲线
开源证券2023-11-23
氨基酸小巨人全球化布局加码高端产品,2025年归母净利润同比+47.13%——北交所信息更新
开源证券2026-04-29
北交所信息更新:精密制造小巨人加码液冷快接头,2026Q1营收同增42%
机械设备开源证券2026-05-06
募投项目投产带来产能释放,ELSD 国产替代空间广阔打开第二增长曲线——北交所信息更新
交运设备开源证券2025-11-03
苏轴股份北交所信息更新:公司加强国产替代与全球化布局,机器人与航空航天高附加值赛道持续延伸
开源证券2026-08-20
北交所新股申购报告:消费电子功能与防护双龙头“小巨人”,技术与专利构筑核心竞争力
开源证券2025-07-19
北交所新股申购报告:高分子助剂小巨人,国产替代瞄向光伏/汽车改性材料
开源证券2025-08-12
北交所新股申购报告:华密新材:橡塑领域“小巨人”,特种高端定制化叠加募投改性塑料迎接增长
开源证券2022-12-11
北交所新股申购报告:磺胺类药物“小巨人”,募投扩产扩规模
开源证券2024-01-16