猜你想问
贵州茅台2026上半年收入增速放缓的原因是什么?
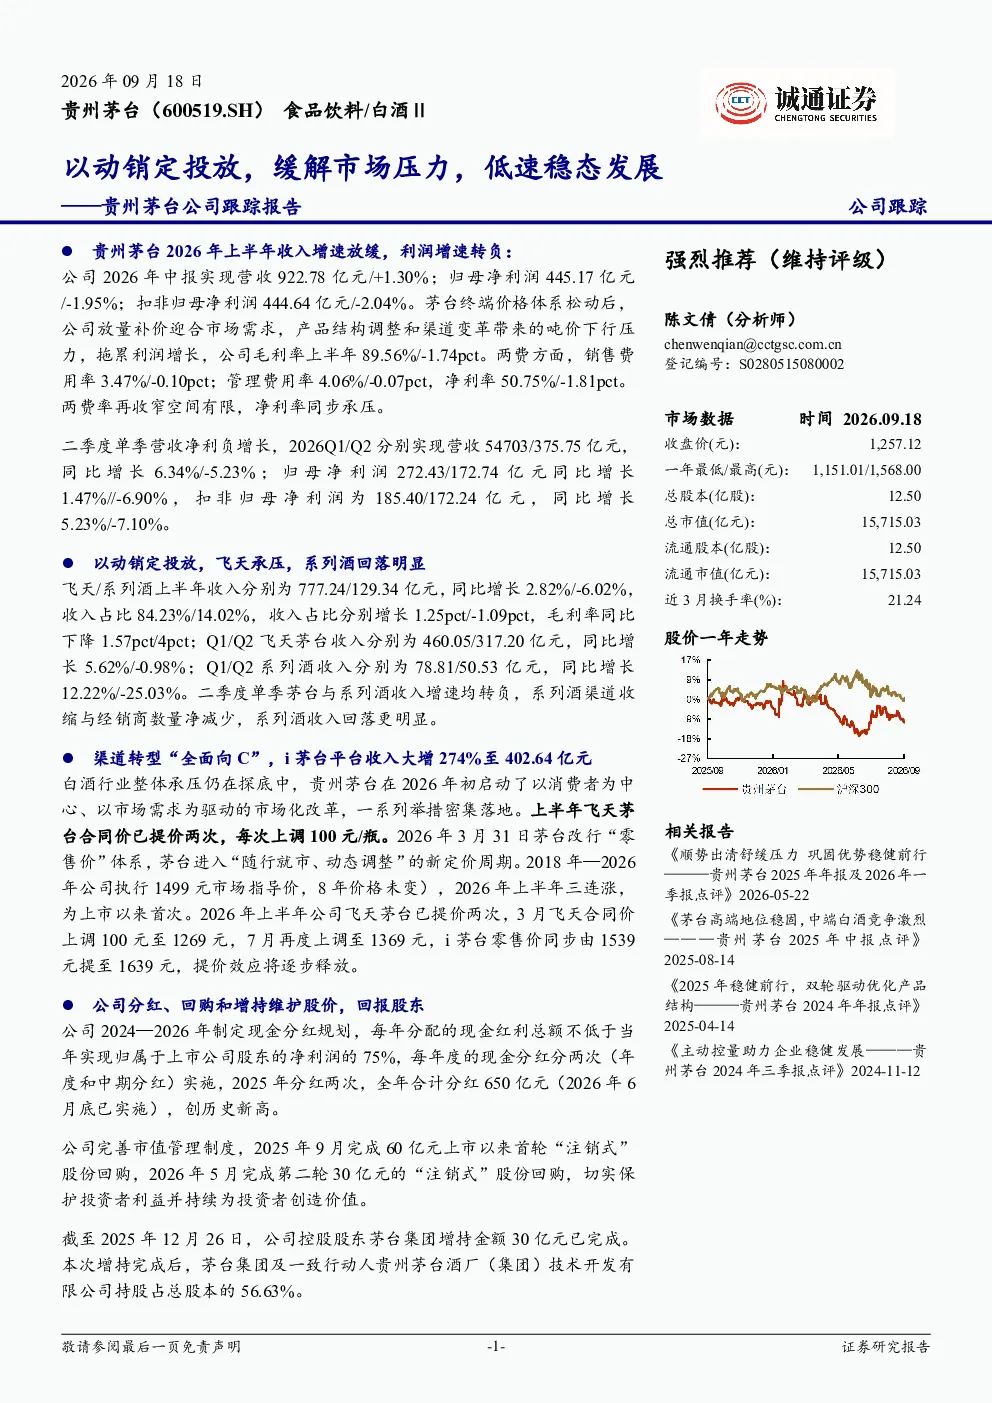
2026年上半年,贵州茅台收入增速放缓主要由于公司采取“以动销定投放”策略,导致飞天茅台承压,系列酒收入回落明显。具体表现为飞天茅台收入同比增长2.82%,但系列酒收入同比下降6.02%。二季度单季茅台与系列酒收入增速均转负,显示市场动销不及预期。同时,白酒行业整体延续深度调整,消费场景和动机发生根本性转移,进一步影响公司收入表现。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现深度调整态势,消费场景和动机发生根本性转移。白酒市场客单价走低,企业利润下降,产量持续下降。国家和地方陆续出台政策支持产业高质量发展,推动行业向健康化、品质化方向转型。同时,消费群体年轻化趋势明显,新品牌和新品类不断涌现,市场竞争加剧。行业整体进入低速稳态发展阶段,头部企业通过渠道转型和产品创新寻求新的增长点。
报告重点分析了贵州茅台哪些方面?
报告重点分析了贵州茅台的收入结构变化、渠道转型策略及行业竞争格局。在收入结构方面,报告指出飞天茅台承压而系列酒收入回落,i茅台平台收入大增274%至402.64亿元,占营业总收入比重达43.63%。在渠道转型方面,公司持续扁平化,经销商数量净减少46家,合同负债大幅下降。此外,报告还分析了行业竞争格局,指出白酒市场散户数量创历史新高,机构持仓持续回落,头部企业面临中端白酒竞争加剧的挑战。
当前白酒市场现状如何判断?
当前白酒市场现状表现为深度调整和低速稳态发展。白酒产量持续下降,企业利润普遍下降,市场客单价走低。消费场景和动机发生根本性转移,消费者更注重健康和品质。行业政策环境趋好,国家和地方支持产业高质量发展。市场竞争格局变化明显,头部企业通过产品创新和渠道优化维持竞争优势,但中端白酒市场竞争加剧,新品牌和新品类不断涌现,行业集中度进一步提升。
研报提示了哪些风险?
研报提示了多项风险,包括消费信心不足可能导致高端白酒销量不振,中端白酒竞争加剧可能压缩利润空间,企业经营成本费用增加可能影响盈利能力,以及行业食品安全风险可能引发负面舆情。此外,宏观经济波动可能影响消费支出,政策调整可能改变行业竞争格局,头部企业需密切关注市场变化,及时调整经营策略以应对潜在风险。