猜你想问
国内氧化铝本周行情如何?
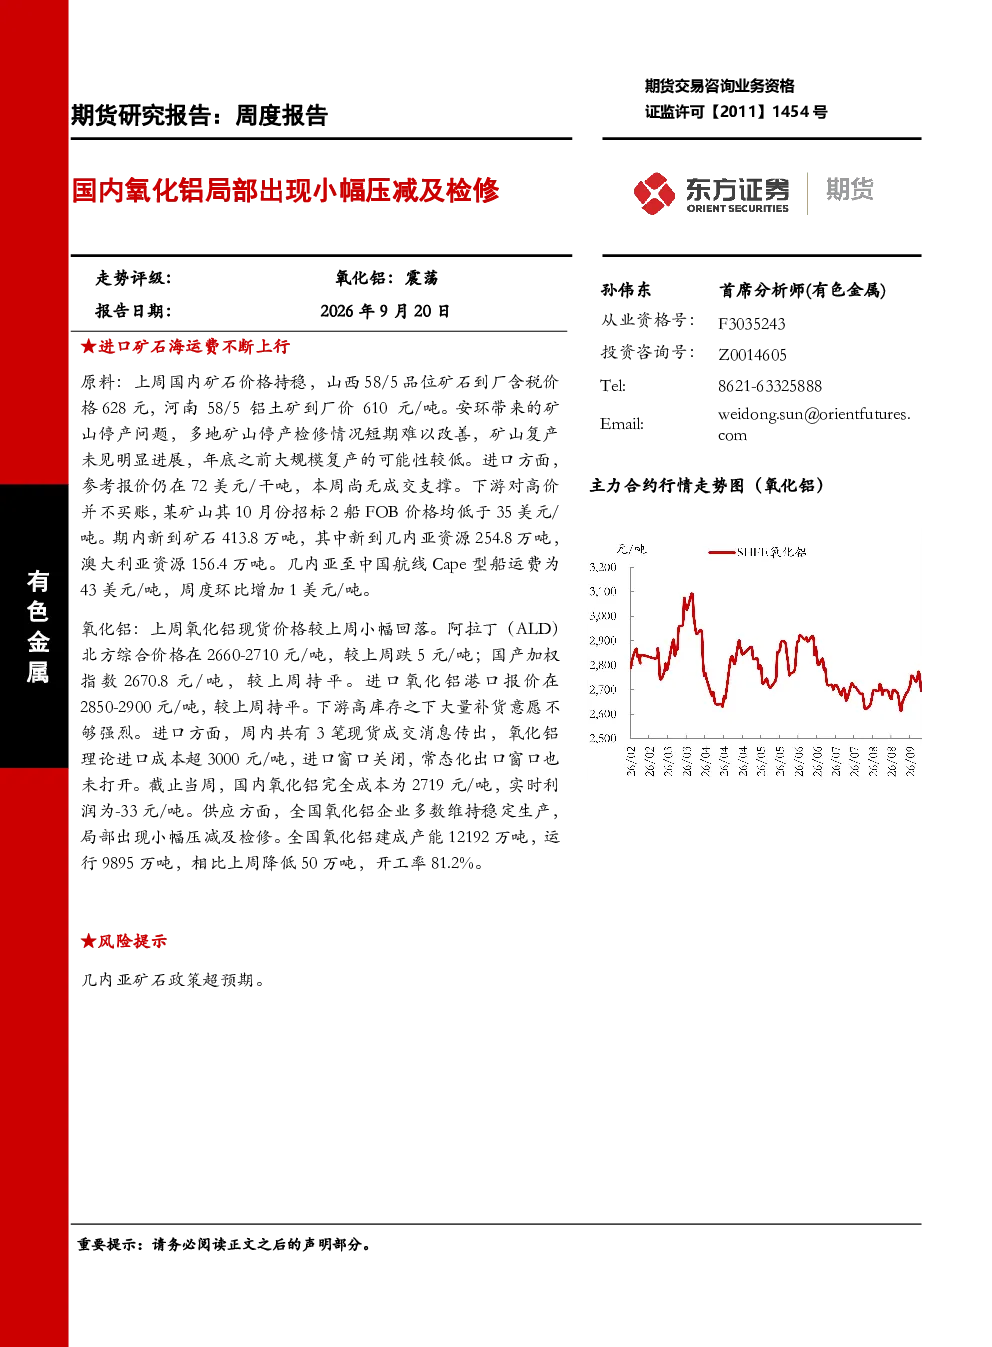
本周国内氧化铝市场呈现小幅波动,主要表现为局部企业压减及检修。原料端,国内矿石价格持稳,但安环问题导致多地矿山停产,进口矿石报价无成交。氧化铝现货价格小幅回落,下游补货意愿不强,进口窗口关闭。供应方面,多数企业维持稳定,开工率81.2%。库存方面,全国氧化铝库存小幅上升至618.2万吨。仓单方面,上期所氧化铝注册仓单减少49497吨至226779吨。整体来看,氧化铝市场仍面临供应过剩压力,价格以低位震荡运行为主。
氧化铝行业未来发展趋势是什么?
氧化铝行业未来发展趋势仍将呈现供应过剩压力,但成本支撑仍在。长期来看,行业过剩压力不减,主要受国内外产能释放影响。国内方面,新疆华章铝业与山西兆丰铝电投产延后,产量释放或延后至10月。海外方面,印尼、越南项目产能逐步释放,中东电解铝复产进行中。成本端,几内亚矿石政策及国内安环问题对成本形成支撑。因此,氧化铝价格以低位震荡运行为主,行业竞争将更加激烈。
本报告重点分析了哪些方向?
本报告重点分析了氧化铝产业链上下游的供需平衡及价格走势。原料端,监测了国内矿石、进口矿石价格走势及海运费变化;氧化铝价格端,分析了现货价格、供需平衡表及库存变化;需求端,关注了国内电解铝运行产能及海外产能释放情况。此外,报告还汇总了重点消息,如内陆氧化铝成本压力上升、内蒙古氧化铝厂推进氢氧化铝焙烧改扩建项目等,并监测了仓单变化情况。
当前氧化铝市场现状如何?
当前氧化铝市场现状为供应过剩压力持续存在,库存持续累积。原料端,国内矿石价格持稳但供应受限,进口矿石无成交。氧化铝现货价格小幅回落,下游补货意愿不强,进口成本超3000元/吨,进口窗口关闭。供应方面,多数企业维持稳定,局部压减及检修,开工率81.2%。库存方面,全国氧化铝库存小幅上升至618.2万吨。仓单方面,上期所氧化铝注册仓单减少49497吨至226779吨。整体市场表现疲软,价格以低位震荡为主。
本报告有哪些风险提示?
本报告主要风险提示集中在几内亚矿石政策超预期方面。几内亚作为全球重要铝土矿供应国,其政策变化可能对国内氧化铝原料供应及价格产生重大影响。若几内亚政府出台更严格的环保政策或提高矿税,可能导致进口矿石成本上升,进而影响国内氧化铝生产成本。此外,国内安环问题仍可能导致部分矿山停产,进一步加剧供应紧张局面。因此,需密切关注几内亚矿石政策动向,以及国内安环政策变化对氧化铝行业的影响。