猜你想问
这份研报主要分析了哪些海外险企的转型策略和估值变化?
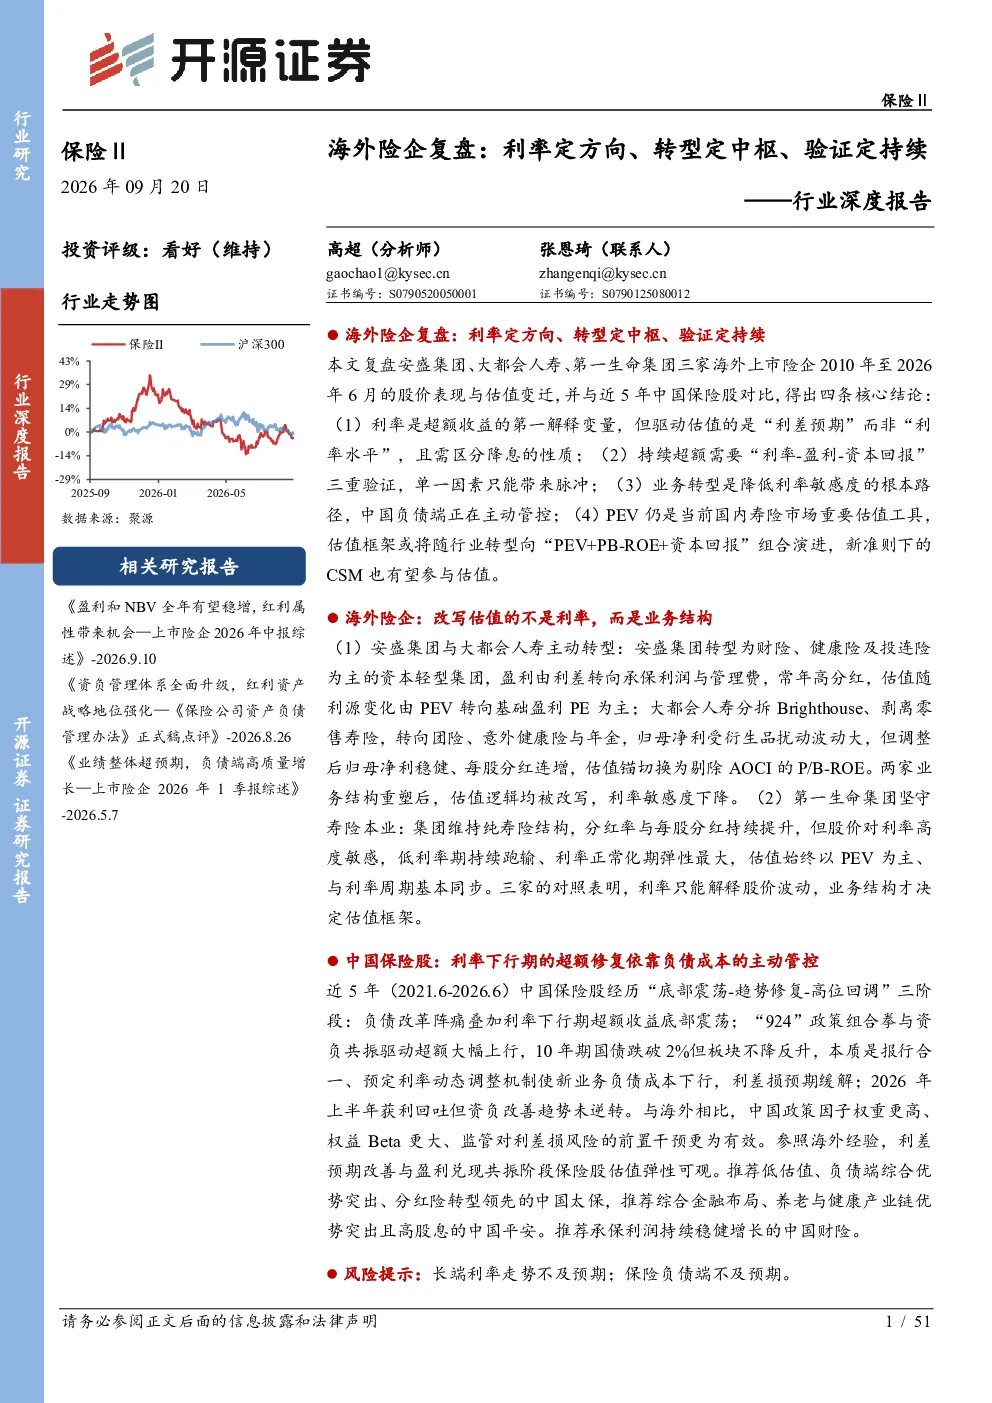
本报告重点复盘了安盛集团、大都会人寿、第一生命集团等海外险企的转型策略与估值变化。安盛集团通过转型为财险、健康险及投连险为主的资本轻型集团,逐步从PEV估值体系转向PE(PB-ROE)估值体系,降低利率敏感度。大都会人寿分拆Brighthouse、剥离零售寿险,转向团险、意外健康险与年金,估值锚切换为剔除AOCI的P/B-ROE,利率影响权重逐渐降低。第一生命集团坚守寿险本业,分红率与每股分红持续提升,但股价对利率高度敏感,估值始终以PEV为主、与利率周期基本同步。这些案例揭示了业务转型是降低利率敏感度的根本路径。
中国保险行业未来的发展趋势是什么?
中国保险行业未来发展趋势主要体现在业务转型和估值框架演进上。负债端,中国寿险市场正通过分红险转型、“报行合一”、预定利率动态调整机制等主动管控利率风险。估值框架或将从PEV向“PEV+PB-ROE+资本回报”组合演进,新准则下的CSM也有望参与估值。同时,政策因子权重更高、权益Beta更大、监管对利差损风险的前置干预更为有效,这些因素将共同塑造行业未来格局。
报告如何分析中国保险股近五年的表现?
报告分析了中国保险股近五年(2021.6-2026.6)经历的三阶段表现:“底部震荡-趋势修复-高位回调”。阶段一(2021.6-2023.12),负债改革阵痛叠加利率下行,超额收益底部震荡;阶段二(2024.1-2025.12),政策组合拳点燃权益牛市,资负共振下超额收益大幅上行;阶段三(2026.1-2026.6),获利回吐叠加风格切换,超额收益高位回落。这反映了政策、利率、权益市场等多重因素对保险股表现的复杂影响。
当前保险市场面临哪些主要风险?
当前保险市场面临的主要风险包括长端利率走势不及预期和保险负债端不及预期。长端利率若持续低迷,将影响保险公司的利差预期和盈利能力。同时,保险负债端若出现代理人流失、保费增长不及预期等情况,也可能对行业经营产生负面影响。这些风险因素需要投资者密切关注。
报告有哪些重要的风险提示值得我们关注?
报告提示了两个主要风险:一是长端利率走势不及预期,这将直接影响保险公司的利差预期和估值水平;二是保险负债端不及预期,如代理人队伍稳定性下降、保费增长放缓等,可能对行业盈利能力造成冲击。投资者在关注保险股时需充分考虑这些风险因素,以做出更为审慎的投资决策。