猜你想问
这份研报主要分析了什么内容?
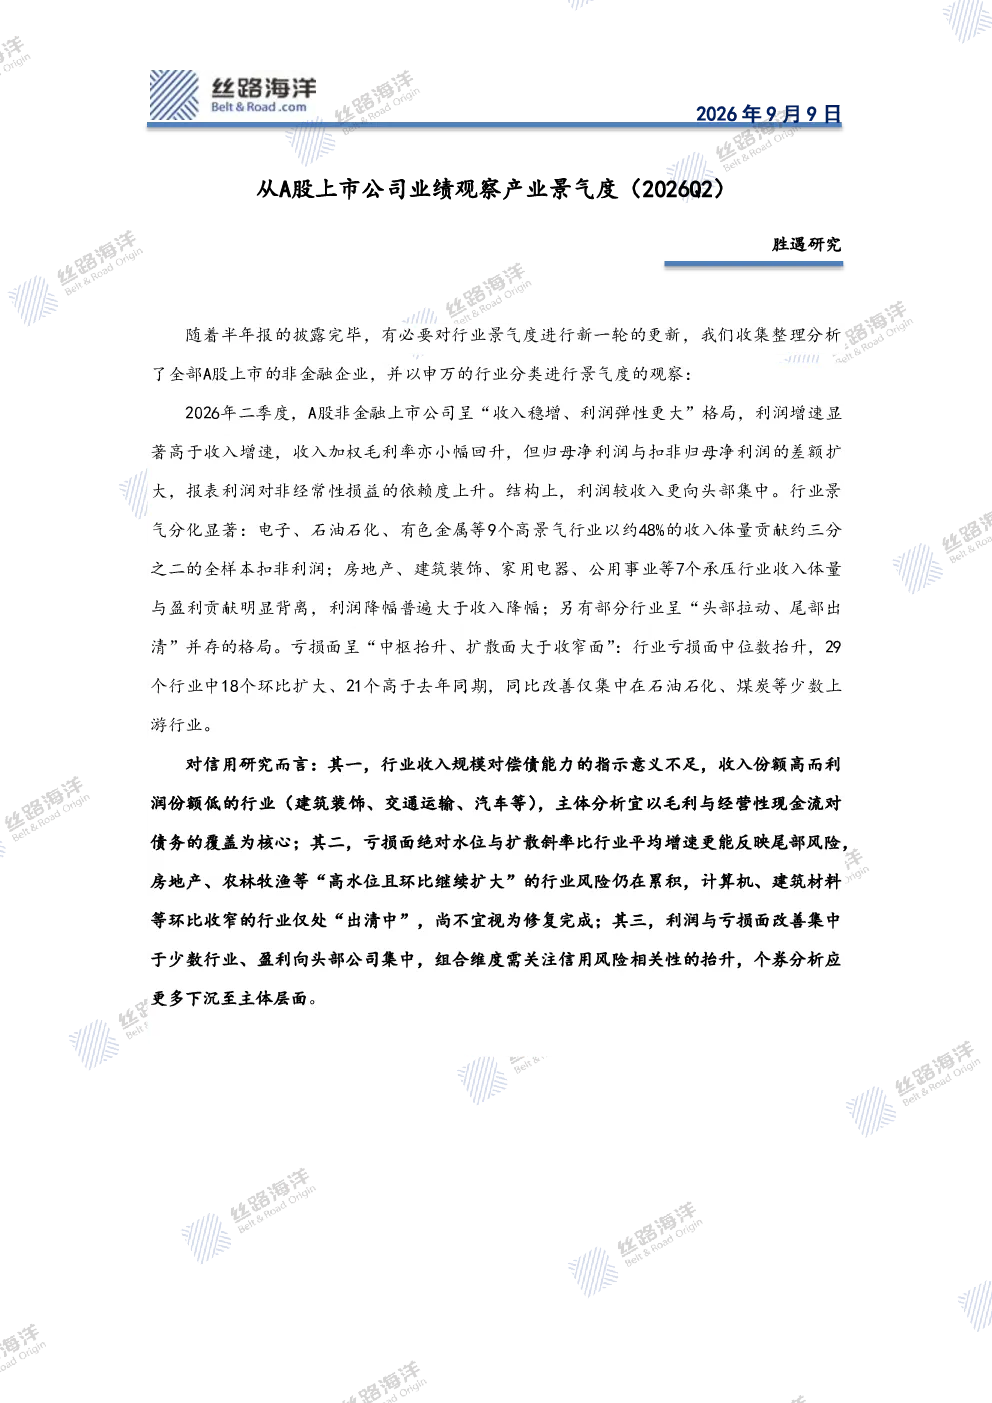
这份研报主要分析了2026年二季度A股非金融上市公司的业绩表现,观察产业景气度。报告显示整体呈现收入稳增、利润弹性更大的格局。具体来看,全样本收入同比增长7.5%、环比增长9.6%,归母净利润同比增长27.0%、环比增长13.7%,扣非归母净利润同比增长23.8%、环比增长7.2%。利润增速显著高于收入增速,收入加权毛利率小幅回升。但归母净利润与扣非归母净利润的差额扩大,报表利润对非经常性损益的依赖度上升。利润较收入更向头部行业集中,电子、石油石化、有色金属等9个高景气行业贡献了约三分之二的全样本扣非利润。报告还根据收入与扣非归母净利润的同比增速,将行业分为高景气、承压和存在背离三类,并分析了行业亏损面变化及对信用研究的影响。
哪些行业是2026年二季度的高景气赛道?
2026年二季度的高景气行业包括电力设备、电子、计算机、石油石化、有色金属、通信、基础化工、国防军工、煤炭。这些行业以不足半数的收入体量贡献了全样本约三分之二的扣非利润,是全样本盈利的压舱石。内部可进一步分为增速抬升组(电子、基础化工、石油石化、煤炭)、高增放缓组(有色金属、电力设备、国防军工)和利润兑现偏慢组(计算机、通信)。这些行业的景气度提升对整体市场表现起到了关键支撑作用。
报告重点分析了哪些方向?
报告重点分析了A股上市公司2026年二季度的业绩表现及其对产业景气度的影响。具体包括:1)总量概览,如收入、利润的同比环比增速及毛利率变化;2)行业结构,分析利润与收入的背离情况;3)行业景气与背离,将行业分为高景气、承压和存在背离三类,并细分内部差异;4)行业亏损面变化,观察行业亏损面扩收情况及对信用研究的影响。通过这些分析,报告揭示了产业景气度的结构性特征及潜在风险。
当前A股市场的整体现状如何?
当前A股市场整体呈现收入稳增、利润弹性更大的格局。全样本上市公司收入同比增长7.5%、环比增长9.6%,归母净利润同比增长27.0%、环比增长13.7%,扣非归母净利润同比增长23.8%、环比增长7.2%。利润增速显著高于收入增速,显示出较强的盈利弹性。但归母净利润与扣非归母净利润的差额扩大,报表利润对非经常性损益的依赖度上升,反映出部分利润增长可能存在可持续性问题。此外,行业结构分化加剧,高景气行业集中了大部分利润贡献,而部分行业如房地产、建筑装饰等则面临较大压力。
研报提示了哪些风险?
研报提示了以下风险:1)报表利润对非经常性损益的依赖度上升,部分利润增长可能缺乏可持续性;2)行业亏损面整体呈“扩多、收少、水位抬升”的格局,18个行业环比扩大,中位数亏损面升至33.0%,尾部风险加大;3)盈利向头部公司集中,组合维度需关注信用风险相关性的抬升,个券分析应更多下沉至主体层面;4)行业收入规模对偿债能力的指示意义不足,收入份额高而利润份额低的行业,主体分析宜以现金毛利与经营性现金流对债务的覆盖为核心。这些风险需在投资决策中予以关注。