猜你想问
宏华数科2026年半年报核心内容有哪些?
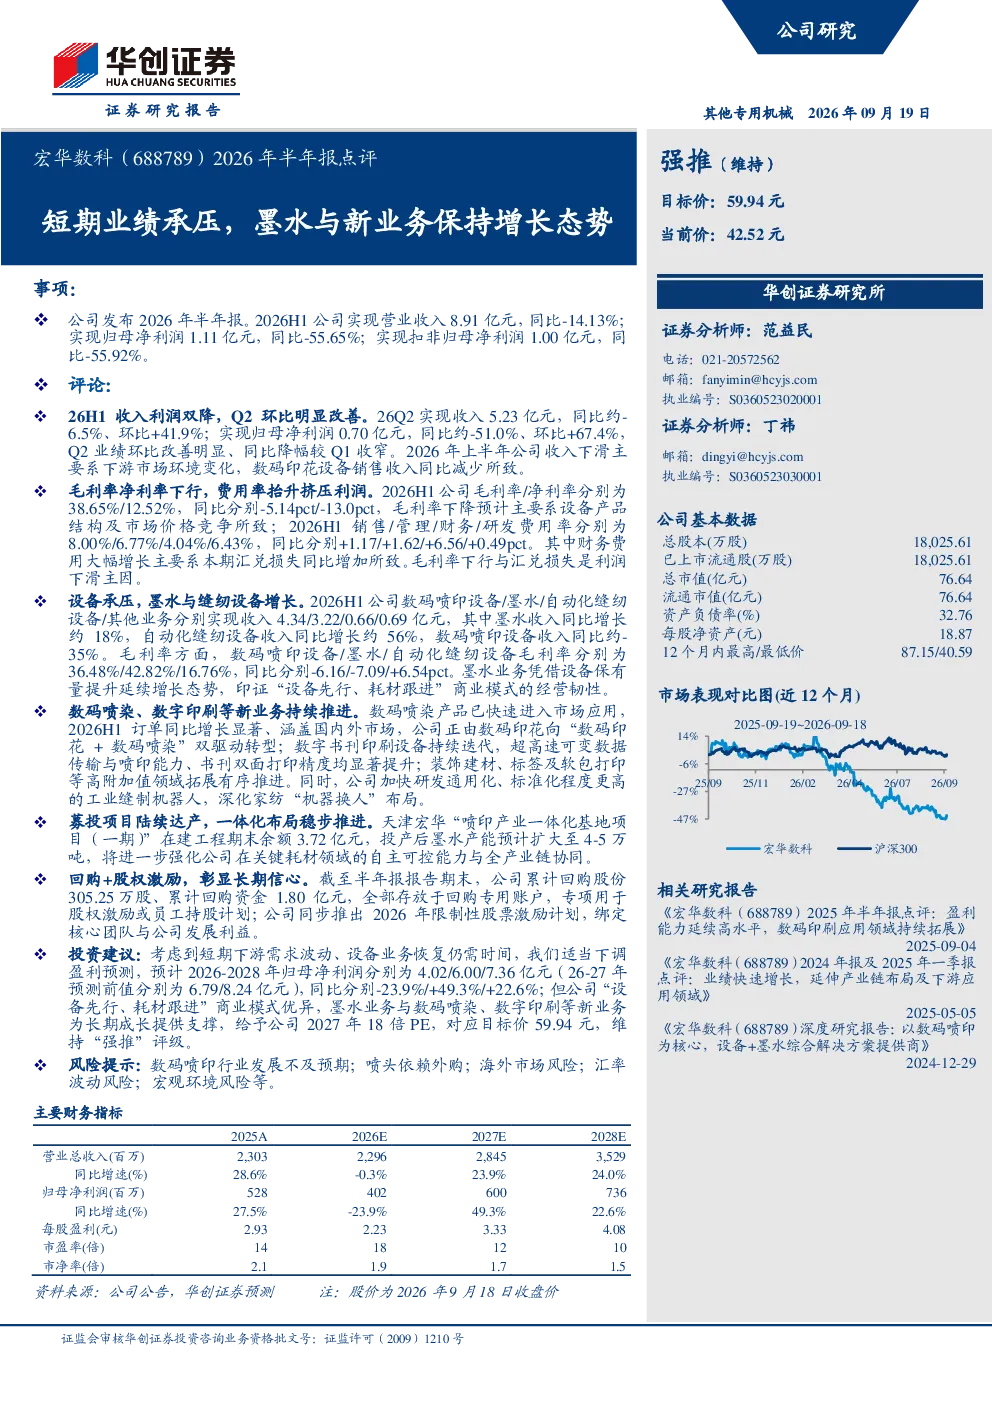
宏华数科2026年半年报显示,公司短期业绩承压,营业收入8.91亿元,同比-14.13%;归母净利润1.11亿元,同比-55.65%。主要原因是下游市场环境变化,数码印花设备销售收入同比减少。但Q2业绩环比改善明显,收入和利润均实现正向增长。毛利率和净利率也出现下滑,主要受设备产品结构、市场价格竞争及汇兑损失影响。
数码喷印设备行业发展趋势如何?
数码喷印设备行业正经历转型升级,市场对高精度、智能化设备需求增加。宏华数科在该领域面临挑战,2026年上半年数码喷印设备收入同比约-35%。但行业整体仍受益于纺织服装、家居等产业的数字化转型,以及环保政策推动绿色印刷。未来,技术迭代和产品差异化将是企业竞争的关键。
宏华数科报告重点分析了哪些方向?
报告重点分析了宏华数科的业务结构分化,墨水业务同比增长约18%,自动化缝纫设备收入同比增长约56%,显示出“设备先行、耗材跟进”商业模式的韧性。同时,新业务如数码喷染产品、数字印刷设备等也在快速推进,公司加快研发工业缝制机器人,拓展高附加值领域。
当前数码喷印设备市场现状如何?
当前数码喷印设备市场呈现供需结构性变化,一方面下游客户对设备性能要求提升,另一方面市场竞争加剧。宏华数科面临设备业务恢复周期,但墨水等耗材业务保持增长。行业整体看,技术创新和成本控制是企业提升竞争力的关键因素,市场集中度有望进一步提升。
宏华数科报告提示了哪些风险?
报告提示了宏华数科面临多重风险,包括数码喷印行业发展不及预期、喷头依赖外购可能导致成本波动、海外市场拓展不确定性、汇率波动影响盈利能力,以及宏观经济环境变化可能带来的需求收缩风险。这些因素需持续关注,可能对公司经营产生不利影响。
你可能感兴趣
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30
2026年半年报点评海外增长态势延续,国内政策影响短期承压
国联民生证券2026-08-09
【中金机械|纺织设备】宏华数科:1Q23短期承压,看好数码喷印设备前景
未知机构2023-05-12
2026年半年报点评:经纪业务保持增长,投资收益小幅承压
金融财信证券2026-09-09
2025年半年报点评业绩短期承压,渠道转型与新业务开拓显成效
华创证券2025-09-19
2026年半年报点评主业短期承压,新业务加速放量,盈利回升可期
国联民生证券2026-08-24
杰瑞股份(002353.SZ)2026年半年报点评:多因素影响短期业绩承压,AIDC业务值得期待
国联民生证券2026-08-15
2026年半年报点评:零部件业务阶段性承压,镀膜新业务贡献业绩增量
交通运输西南证券2026-08-25
2026年半年报业绩点评:养猪业务承压拖累短期业绩,黄鸡盈利改善提供支撑
中泰证券2026-08-26
拉普拉斯2026年半年报业绩点评 短期业绩承压 在手订单饱满凸显增长韧性
未知机构2026-08-25