猜你想问
龙旗科技并购安瑞可的目的是什么?
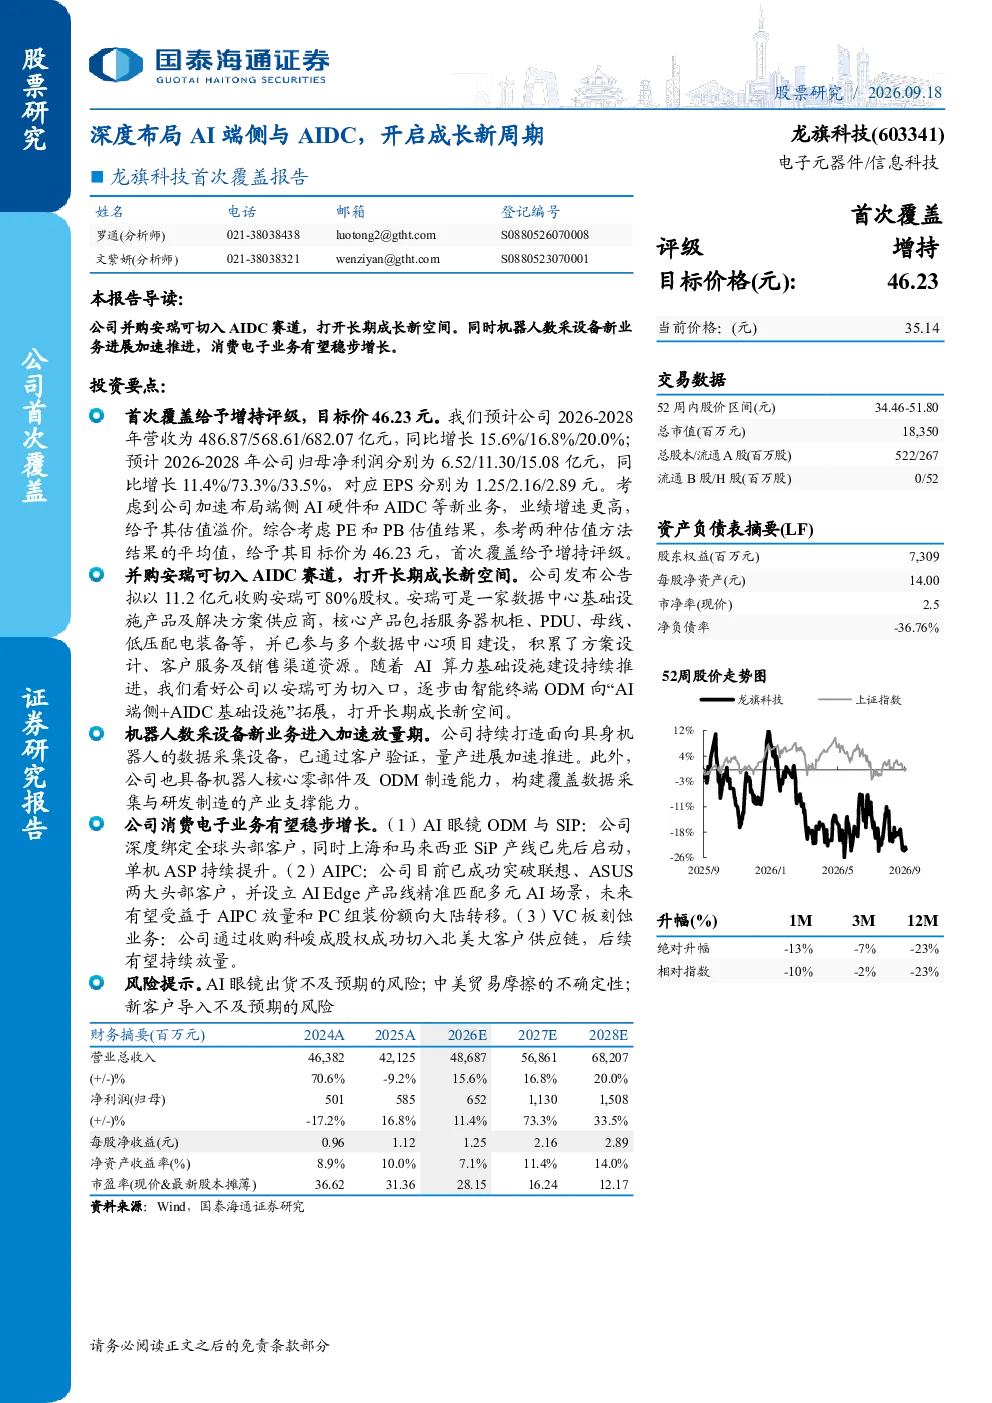
龙旗科技通过并购安瑞可切入AIDC赛道,安瑞可是数据中心基础设施产品及解决方案供应商,核心产品包括服务器机柜、PDU等。此举旨在利用安瑞可的技术和市场基础,逐步拓展至“AI端侧+AIDC基础设施”,为公司的长期成长打开新空间。随着AI算力基础设施建设的持续推进,公司有望借助安瑞可的资源和能力,在AI相关领域实现更深入的发展。
龙旗科技机器人数采设备业务进展如何?
龙旗科技面向具身机器人的数据采集设备已通过客户验证,量产进展加速推进。公司具备机器人核心零部件及ODM制造能力,构建了覆盖数据采集与研发制造的产业支撑能力。这一新业务的加速放量,将为公司带来新的增长点,并进一步巩固其在机器人领域的产业地位。
龙旗科技消费电子业务有哪些亮点?
龙旗科技消费电子业务稳步增长,主要包括AI眼镜ODM与SIP、AIPC和VC板刻蚀业务。在AI眼镜方面,公司深度绑定全球头部客户,上海和马来西亚SiP产线已启动,单机ASP持续提升。AIPC业务已成功突破联想、ASUS两大头部客户,设立AIEdge产品线,未来有望受益于AIPC放量和PC组装份额向大陆转移。VC板刻蚀业务通过收购科峻成股权切入北美大客户供应链,后续有望持续放量。
龙旗科技未来市场发展趋势如何?
龙旗科技未来市场发展趋势向好,AIoT产品将成为公司核心成长板块。随着AI技术的不断发展和应用场景的拓展,AIoT市场将迎来巨大的增长空间。龙旗科技通过并购安瑞可和拓展机器人数采设备业务,正积极布局这一潜力巨大的市场。同时,消费电子业务也将保持平稳增长,为公司带来稳定的收入来源。
龙旗科技面临哪些风险?
龙旗科技面临的主要风险包括AI眼镜出货不及预期的风险、中美贸易摩擦的不确定性以及新客户导入不及预期的风险。AI眼镜作为公司新业务,其市场接受度和出货量存在一定的不确定性。中美贸易摩擦可能对公司供应链和出口业务产生影响。新客户导入的进度和效果也将影响公司的业绩表现。公司需要密切关注这些风险,并采取相应的措施进行应对。