猜你想问
这份研报的核心内容是什么?
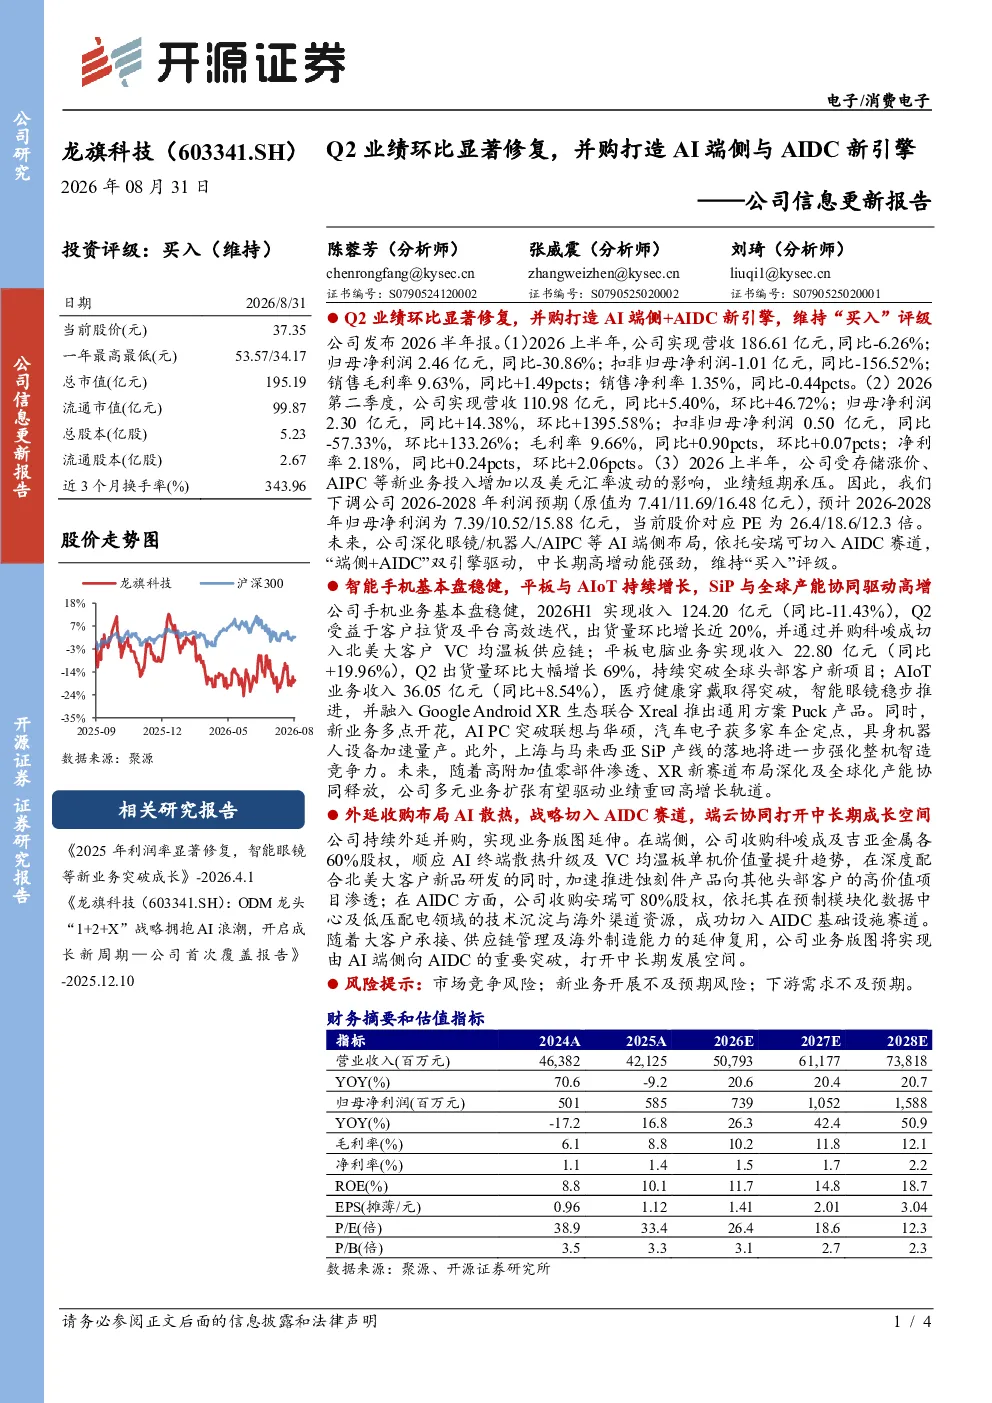
这份研报指出,龙旗科技2026年上半年业绩环比显著修复,但受存储涨价、新业务投入增加及汇率波动影响,业绩短期承压。公司通过并购科峻成和安瑞可,分别布局AI端侧散热和AIDC赛道,形成“端侧+AIDC”双引擎驱动,中长期高增动能强劲。具体数据显示,2026上半年营收186.61亿元,同比-6.26%,归母净利润2.46亿元,同比-30.86%。第二季度营收110.98亿元,同比+5.40%,环比+46.72%,归母净利润2.30亿元,同比+14.38%,环比+1395.58%。公司业务布局涵盖智能手机、平板电脑、AIoT、新业务及SiP产能,并购进展显示已布局AI端侧和AIDC赛道。研报维持“买入”评级。
AI端侧与AIDC赛道的发展趋势如何?
AI端侧与AIDC赛道正快速发展,龙旗科技通过并购科峻成和安瑞可分别布局,展现了行业前瞻性。科峻成专注于AI端侧散热,切入北美大客户VC均温板供应链,而安瑞可则布局AIDC赛道,依托其技术沉淀与海外渠道资源。AIoT方面,公司医疗健康穿戴取得突破,智能眼镜稳步推进。新业务如AI PC、汽车电子、具身机器人设备加速量产,显示公司向智能化、多元化转型。SiP产能的强化进一步提升了整机智造竞争力。这些布局表明AI端侧与AIDC是未来重要增长点,公司已初步形成“端侧+AIDC”双引擎驱动模式。
研报重点分析了哪些方向?
研报重点分析了龙旗科技2026年上半年的业绩表现及中长期发展策略。业绩方面,报告详细解读了营收、净利润、毛利率、净利率等关键数据,指出Q2业绩环比显著修复,但短期仍面临存储涨价、新业务投入增加及汇率波动等压力。业务布局方面,报告分析了智能手机、平板电脑、AIoT、新业务及SiP产能的运营情况,并强调了并购科峻成和安瑞可的战略意义。并购进展部分详细介绍了科峻成和安瑞可的业务及市场地位,显示公司在AI端侧和AIDC赛道的布局。研究结论维持“买入”评级,认为并购拓展了公司业务版图,打开了中长期发展空间。
当前市场对龙旗科技有何判断?
当前市场对龙旗科技的判断显示公司正经历业绩修复与战略转型。短期来看,公司业绩受存储涨价、新业务投入增加及汇率波动影响承压,但Q2营收和归母净利润环比大幅增长,显示出修复迹象。中长期方面,公司通过并购科峻成和安瑞可,在AI端侧和AIDC赛道取得重要突破,形成“端侧+AIDC”双引擎驱动,市场认为这为公司打开了新的增长空间。公司在智能手机、平板电脑、AIoT等传统业务保持稳健,新业务如AI PC、汽车电子、具身机器人等加速推进,显示多元化发展策略。整体来看,市场对龙旗科技的战略转型持积极态度,认为其具备中长期高增潜力。
研报提示了哪些风险?
研报提示了龙旗科技面临的三类主要风险:市场竞争风险、新业务开展不及预期风险、下游需求不及预期风险。市场竞争风险方面,公司需应对激烈的市场竞争,尤其是在AI端侧和AIDC赛道。新业务开展不及预期风险方面,AI PC、汽车电子、具身机器人等新业务的市场表现存在不确定性,若推广效果不及预期,可能影响公司业绩。下游需求不及预期风险方面,公司业务受下游市场需求影响较大,若市场需求下降,可能对公司营收和利润造成压力。此外,存储涨价和汇率波动等宏观因素也可能对公司业绩产生影响。这些风险需引起投资者关注。