猜你想问
迈普医学2026年中报核心内容有哪些?
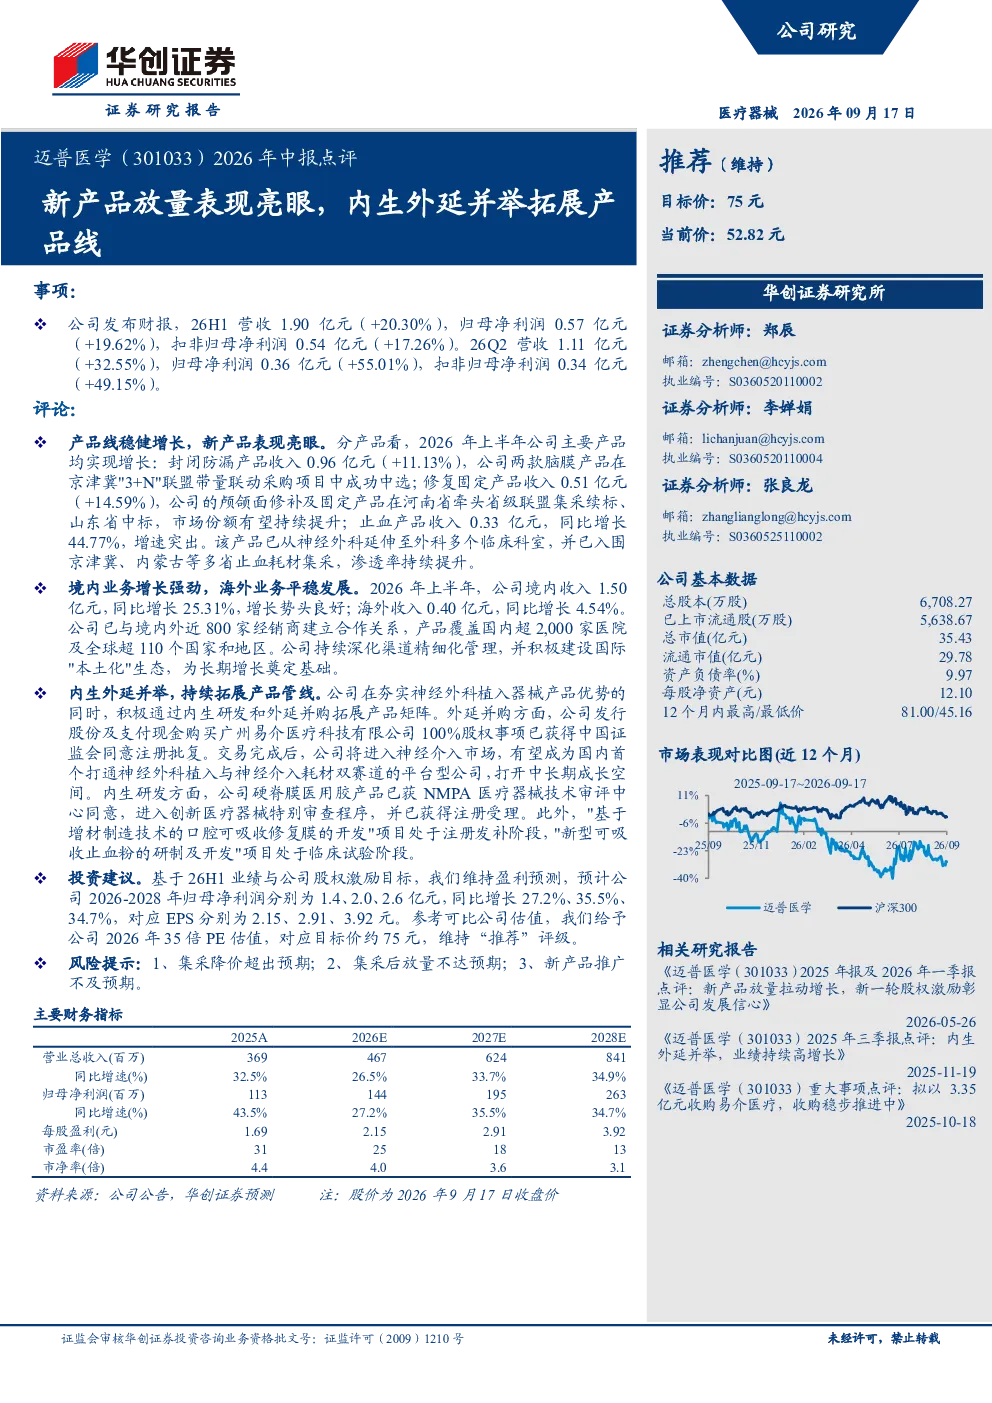
迈普医学2026年中报显示,公司上半年业绩亮眼,新产品放量显著。营收1.90亿元,同比增长20.30%;归母净利润0.57亿元,同比增长19.62%。主要产品如封闭防漏、颅颌面修补及固定、止血产品均实现增长,其中止血产品增速突出,已从神经外科延伸至外科多个科室,并入围多省集采。公司通过内生研发推出硬脊膜医用胶等新产品,并通过外延并购进入神经介入市场,拓展产品线。
医疗器械行业发展趋势如何?
医疗器械行业正经历快速发展,技术创新和产品迭代是主要趋势。政策支持如创新医疗器械特别审查程序加速产品上市,集采推动企业向高附加值产品转型。同时,国内企业加速国际化布局,拓展海外市场。迈普医学通过内生研发和外延并购,积极应对行业变化,拓展产品线和市场空间。
迈普医学报告中重点分析了哪些方向?
迈普医学报告中重点分析了新产品放量表现、内生外延并举拓展产品线。公司主要产品均实现增长,止血产品增速突出,已从神经外科延伸至外科多个科室,并入围多省集采。公司通过内生研发推出硬脊膜医用胶等新产品,并通过外延并购进入神经介入市场,拓展产品线。
迈普医学目前市场现状如何?
迈普医学目前市场表现良好,产品覆盖国内超2,000家医院及全球超110个国家和地区。公司已与境内外近800家经销商建立合作,境内收入占比超过75%。主要产品如封闭防漏、颅颌面修补及固定、止血产品均实现增长,止血产品增速突出,已从神经外科延伸至外科多个科室,并入围多省集采。
迈普医学研报中提示了哪些风险?
迈普医学研报提示了集采降价超出预期、集采后放量不达预期、新产品推广不及预期等风险。集采政策可能导致产品价格下降,影响企业盈利能力。新产品推广需要时间和市场验证,若推广不及预期,可能影响公司业绩增长。此外,市场竞争加剧也可能对公司发展带来挑战。
你可能感兴趣
301033 迈普医学 2026年8月21日投资者关系活动记录表
未知机构2026-08-21
2023年中报点评:利润亮眼高增,内生外延成长可期
食品饮料东方财富2023-08-31
点评报告:新产品进展顺利,内生外延并举巩固龙头地位
万联证券2022-04-06
宠物板块表现亮眼,新产品上市推动业绩高增——普莱柯(603566)2025年中报点评
中原证券2025-08-29
2026年中报点评:五大产品线全面开花,海外表现亮眼
西南证券2026-08-19
迈普医学:集采政策影响逐步出清,新产品放量在即,公司有望迎来快速成长期
中邮证券2024-02-26
中报业绩亮眼,内生外延齐发力
化石能源安信证券2016-08-28
业绩表现亮眼,外延并购内生优化
商贸零售国盛证券2026-04-21
投行、资管和自营表现亮眼,内生外延并行发展
金融开源证券2023-08-30
业绩表现亮眼,内生外延持续进行
医药生物华创证券2023-04-30