猜你想问
2026年8月债市托管数据核心内容是什么?
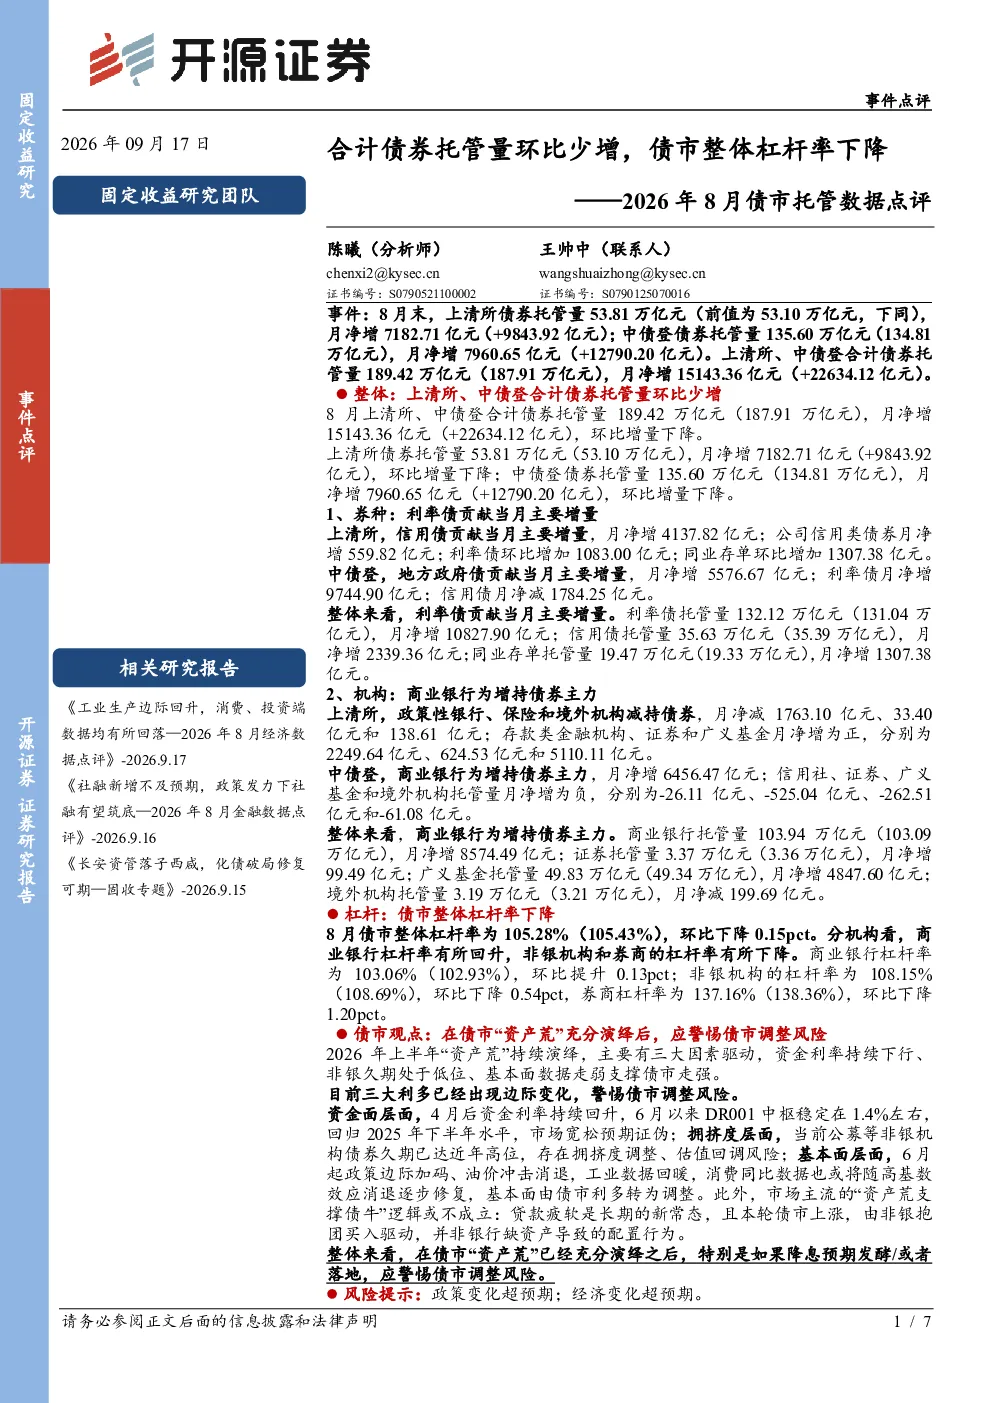
2026年8月末,上清所和中债登合计债券托管量为189.42万亿元,月净增15143.36亿元,环比增量下降。上清所债券托管量环比下降,中债登债券托管量环比下降。信用债和利率债均贡献了主要增量,其中利率债贡献最大。商业银行是债券增持的主力军,整体债市杠杆率环比下降。
债市未来发展趋势如何?
2026年上半年“资产荒”驱动因素边际变化,资金利率回升,非银久期高位,基本面逐步修复,政策加码。利率债和信用债均贡献了主要增量,但整体增量环比下降。商业银行增持债券主力,非银机构减持。债市整体杠杆率下降,但需警惕债市调整风险。
报告重点分析了哪些方向?
报告重点分析了债券托管量、券种结构、机构配置和杠杆水平。信用债和利率债贡献了主要增量,商业银行是债券增持的主力军。整体债市杠杆率下降,但需关注非银机构的配置变化。报告还分析了“资产荒”驱动因素的变化和债市调整风险。
当前债市市场现状如何?
2026年8月债市托管量环比下降,利率债和信用债均贡献了主要增量,但整体增量环比下降。商业银行增持债券主力,非银机构减持。债市整体杠杆率下降,但需警惕债市调整风险。资金利率回升,非银久期高位,基本面逐步修复,政策加码。
研报提示了哪些风险?
研报提示政策变化和经济变化超预期是主要风险。2026年上半年“资产荒”驱动因素边际变化,警惕债市调整风险。利率债和信用债均贡献了主要增量,但整体增量环比下降。商业银行增持债券主力,非银机构减持。债市整体杠杆率下降,但需关注非银机构的配置变化。
你可能感兴趣
2026年8月债市托管数据点评:合计债券托管量环比少增,债市整体杠杆率下降
开源证券2026-09-17
合计债券托管量环比增量提升,债市整体杠杆率下降——2026年5月债市托管数据点评
开源证券2026-06-16
2026年7月债市托管数据点评:合计债券托管量环比增量提升,债市整体杠杆率下降
开源证券2026-08-19
2026年6月债市托管数据点评:合计债券托管量环比增量提升,债市整体杠杆率提升
开源证券2026-07-20
2025年9月债市托管数据点评:中债登托管量环比少增,债市整体杠杆率微增
金融开源证券2025-10-23
2025年8月债市托管数据点评:托管量环比少增,债市杠杆率微增
开源证券2025-09-22
上清所托管量增量环比提升,债市整体杠杆率下降——2026年4月债市托管数据点评
开源证券2026-05-19
2026年3月债市托管数据点评:上清所托管量增量环比转正,债市整体杠杆率下降
金融开源证券2026-04-17
2026年2月债市托管数据点评:上清所托管量环比减少,债市整体杠杆率下降
金融开源证券2026-03-18
2025年11月债市托管数据点评:中债登托管量环比高增,债市整体杠杆率下降
开源证券2025-12-23