猜你想问
2026年8月债市托管数据的主要变化是什么?
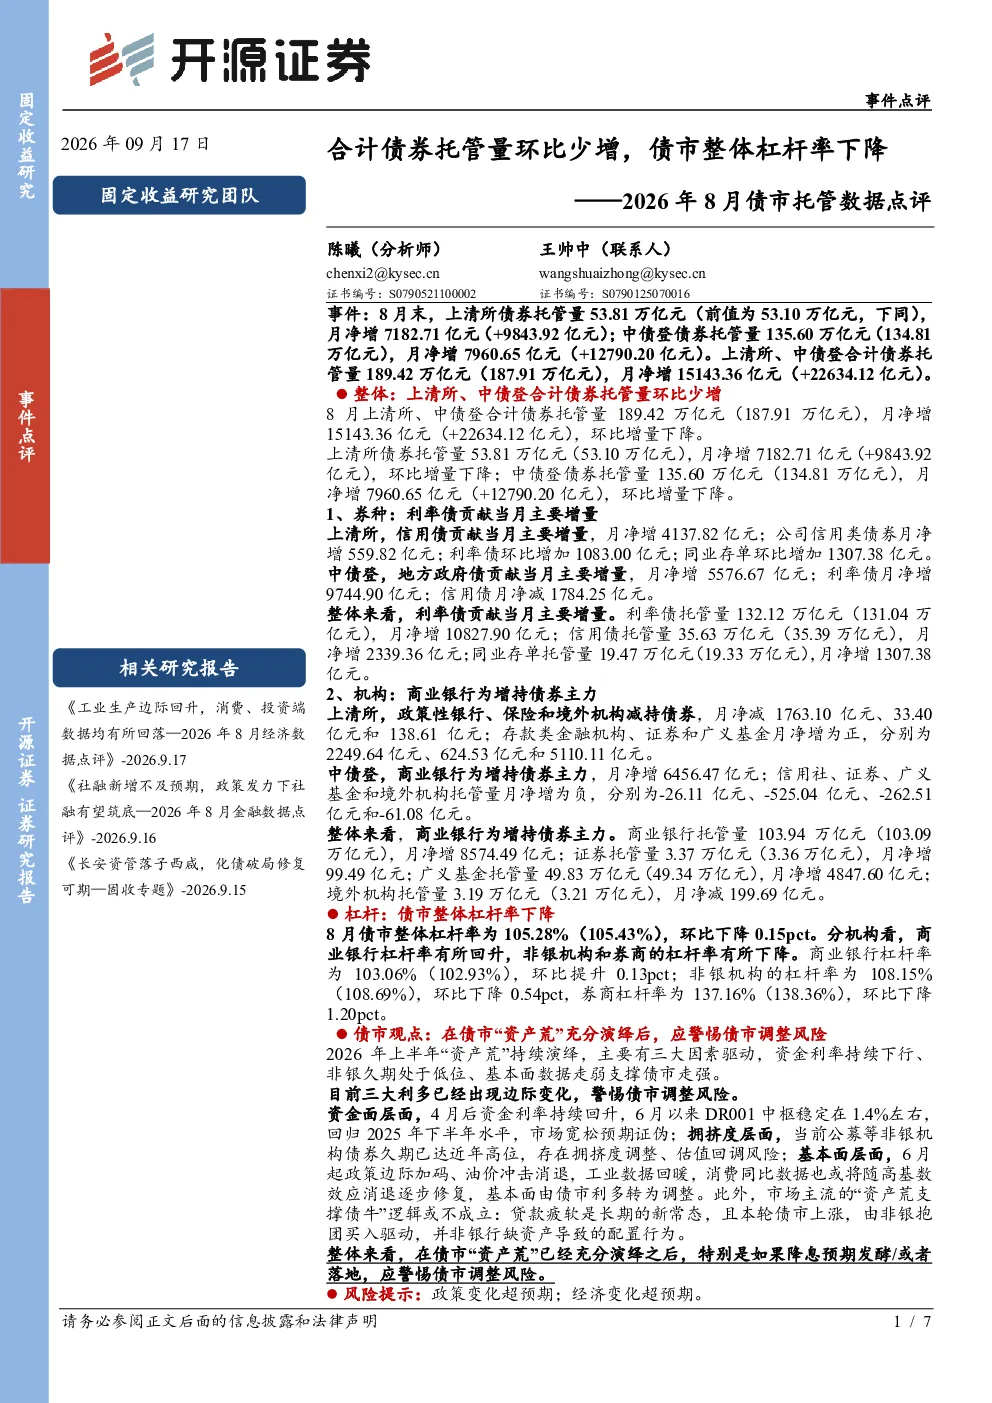
2026年8月末,上清所和中债登合计债券托管量为189.42万亿元,月净增15143.36亿元,环比增量下降。整体债券托管量环比少增,其中上清所托管量环比下降,中债登托管量环比下降。利率债贡献当月主要增量(10827.90亿元),信用债月净增2339.36亿元,同业存单月净增1307.38亿元。
债市整体杠杆率的变化趋势如何?
8月债市整体杠杆率为105.28%(环比下降0.15pct),显示债市整体杠杆率下降。分机构看,商业银行杠杆率有所回升(103.06% → 103.19%),非银机构和券商杠杆率下降(分别为108.15% → 107.61%和137.16% → 135.96%)。
哪些券种或机构在2026年8月债券托管量中表现突出?
券种方面,利率债贡献当月主要增量(10827.90亿元),信用债月净增2339.36亿元,同业存单月净增1307.38亿元。机构方面,商业银行增持债券主力(整体8574.49亿元),广义基金月净增4847.60亿元。
2026年上半年“资产荒”驱动因素有哪些变化?
2026年上半年“资产荒”驱动因素边际变化,包括资金利率下行、非银久期低位、基本面走弱等。市场宽松预期证伪,DR001中枢稳定在1.4%左右。公募等非银机构债券久期达近年高位,存在拥挤度调整风险。政策加码、油价冲击消退,工业数据回暖,消费或将逐步修复。
研报提示的主要风险是什么?
研报提示的主要风险包括政策变化超预期和经济变化超预期。贷款疲软是长期新常态,“资产荒支撑债牛”逻辑或失效,本轮债市上涨由非银抱团驱动。需关注市场拥挤度调整风险及基本面变化可能带来的影响。
你可能感兴趣
合计债券托管量环比增量提升,债市整体杠杆率下降——2026年5月债市托管数据点评
开源证券2026-06-16
2026年7月债市托管数据点评:合计债券托管量环比增量提升,债市整体杠杆率下降
开源证券2026-08-19
2026年6月债市托管数据点评:合计债券托管量环比增量提升,债市整体杠杆率提升
开源证券2026-07-20
2025年8月债市托管数据点评:托管量环比少增,债市杠杆率微增
开源证券2025-09-22
2025年9月债市托管数据点评:中债登托管量环比少增,债市整体杠杆率微增
金融开源证券2025-10-23
上清所托管量增量环比提升,债市整体杠杆率下降——2026年4月债市托管数据点评
开源证券2026-05-19
2026年3月债市托管数据点评:上清所托管量增量环比转正,债市整体杠杆率下降
金融开源证券2026-04-17
2026年2月债市托管数据点评:上清所托管量环比减少,债市整体杠杆率下降
金融开源证券2026-03-18
2025年11月债市托管数据点评:中债登托管量环比高增,债市整体杠杆率下降
开源证券2025-12-23
2026年1月债市托管数据点评:上清所托管量环比减少,债市整体杠杆率持平
开源证券2026-02-25