猜你想问
这份研报的核心内容是什么?
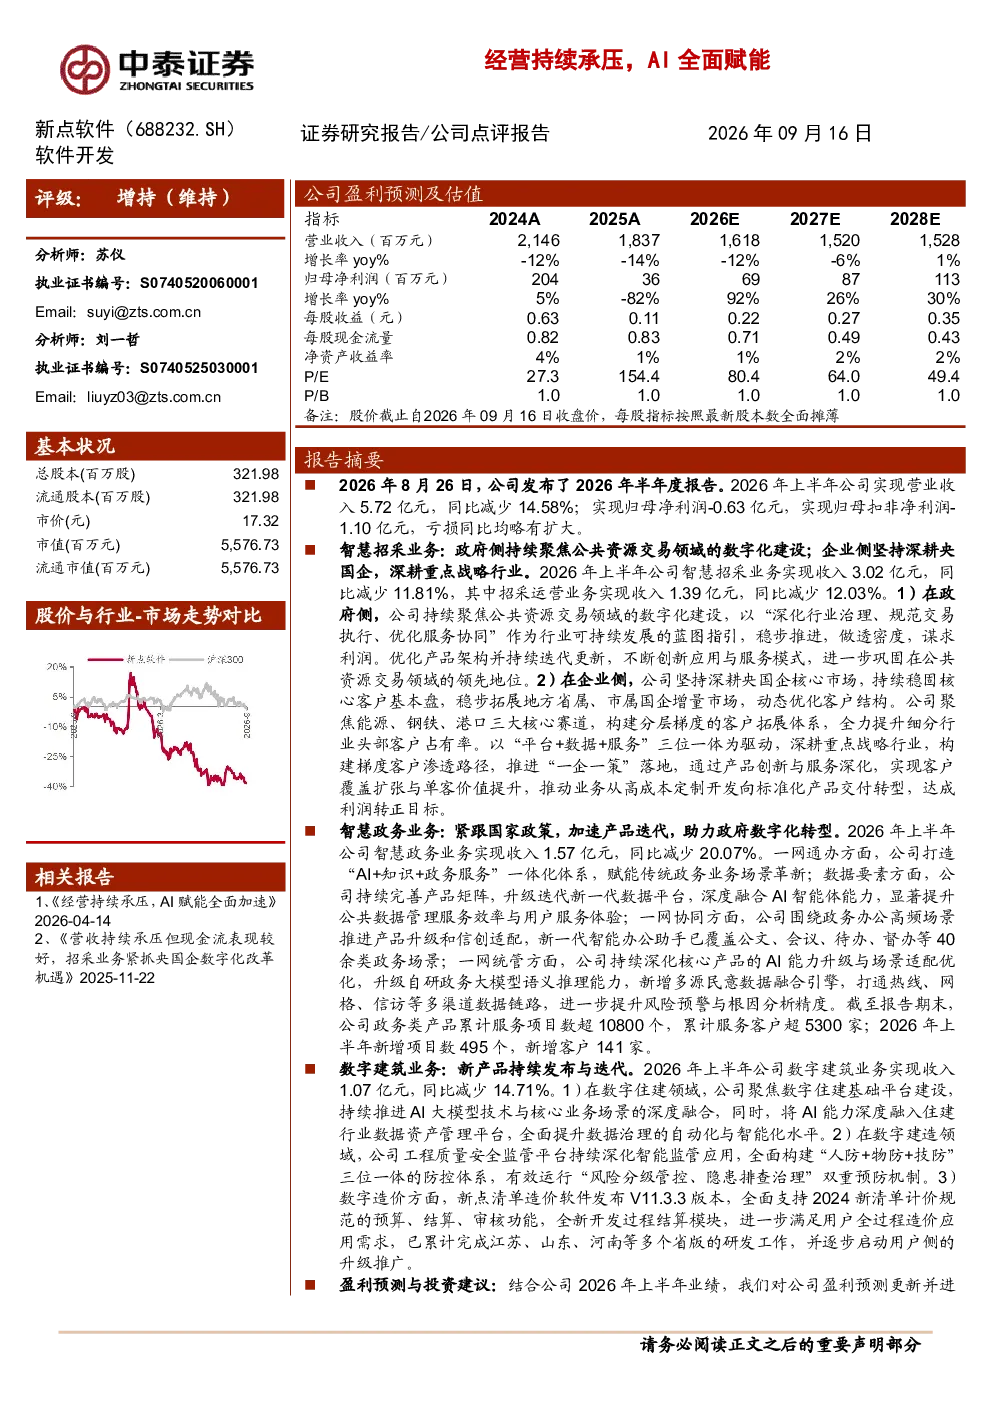
研报指出新点软件2026上半年营收5.72亿元同比减少14.58%,净利润-0.63亿元同比扩大亏损。主要受智慧招采、智慧政务及数字建筑三大业务板块影响。智慧招采收入3.02亿元同比减少11.81%,聚焦央国企与能源钢铁港口等战略行业。智慧政务收入1.57亿元同比减少20.07%,通过AI+知识赋能一网通办等,服务项目超10800个。数字建筑收入1.07亿元同比减少14.71%,推进AI大模型与数据资产管理平台融合。公司维持增持评级,预计2026-2028年营收分别为16.18/15.20/15.28亿元,净利润分别为0.69/0.87/1.13亿元,正加速AI赋能与标准化产品转型。
智慧政务赛道的发展趋势如何?
智慧政务通过AI+知识赋能一网通办、数据要素、一网协同及一网统管,累计服务项目超5300家。发展趋势在于AI技术深度应用,推动政务服务智能化、数据化,提升一网通办效率,促进数据要素流通,实现一网协同与一网统管。未来将更加注重用户体验与数据价值挖掘,通过AI技术优化政务流程,降低行政成本,提高服务效率。
研报重点分析了哪些方向?
研报重点分析了新点软件三大业务板块:智慧招采、智慧政务和数字建筑。智慧招采聚焦央国企与战略行业数字化转型,智慧政务通过AI技术赋能一网通办等政务服务,数字建筑推进AI大模型与数据资产管理平台融合。同时关注公司AI赋能与标准化产品转型进程,以及2026-2028年盈利预测,评估公司未来成长潜力。
当前市场对智慧政务行业的现状如何?
当前市场对智慧政务行业呈现积极态势,政府侧持续深化公共资源交易数字化,企业侧聚焦央国企与重点战略行业数字化转型。AI技术成为重要驱动力,推动政务服务智能化升级,如一网通办、数据要素管理等应用场景不断拓展。市场竞争激烈,头部企业通过技术积累与生态构建巩固优势,新进入者需差异化竞争。行业整体处于快速发展阶段,但面临数据安全、标准统一等挑战。
研报提示了哪些风险因素?
研报提示的主要风险因素包括经济不确定性、政府IT预算波动及行业竞争加剧。经济下行可能影响政务项目投入,预算波动直接影响公司收入,行业竞争加剧则压缩利润空间。此外,技术更新迭代快要求公司持续投入研发,数据安全与隐私保护合规性也需关注。这些因素可能影响公司业绩表现与战略实施。