猜你想问
这份报告主要分析了哪些核心内容?
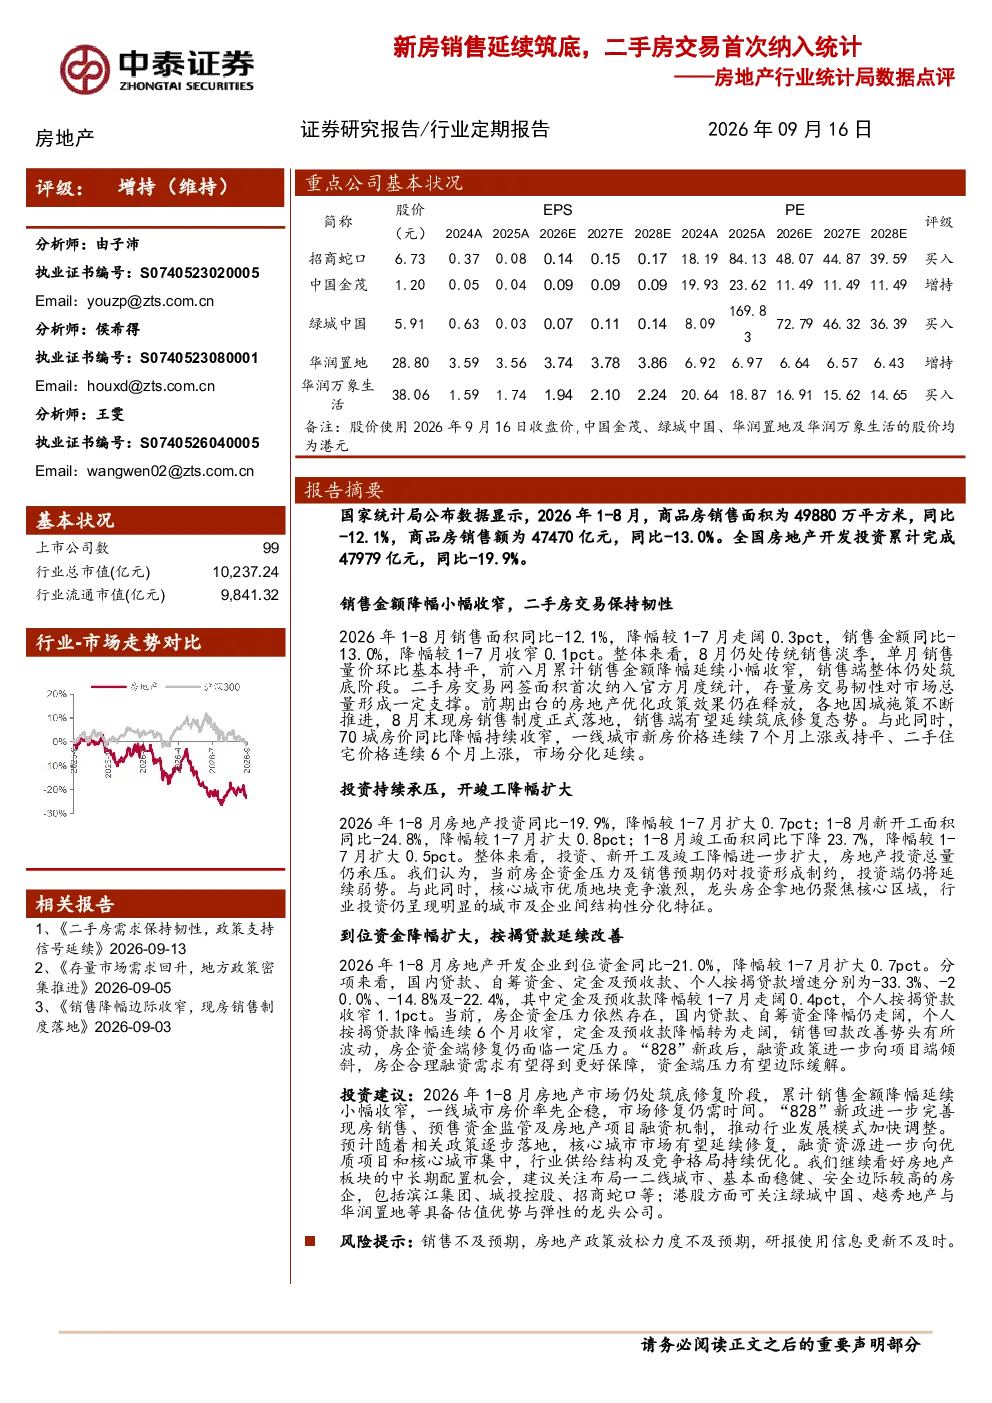
报告分析了2026年1-8月中国房地产市场的核心数据,包括商品房销售面积和销售额的同比变化,二手房交易网签面积的增长情况,房地产开发投资的同比降幅,新开工和竣工面积的变化,房地产开发企业到位资金的同比变化,以及70城房价的同比降幅。报告指出销售端整体仍处筑底阶段,二手房交易保持韧性,投资端延续弱势,资金端修复面临压力,房价同比降幅持续收窄,市场分化延续,核心城市率先企稳。
未来房地产行业的发展趋势如何?
报告认为,“828”新政推动行业发展模式加快调整,预计核心城市市场将延续修复,融资资源向优质项目和核心城市集中,行业供给结构及竞争格局持续优化。市场分化将延续,核心城市率先企稳。
报告中重点分析了哪些方向?
报告重点分析了商品房销售、二手房交易、房地产开发投资、到位资金和房价五个方面。其中,商品房销售和二手房交易分别反映了新房和存量房市场的表现,房地产开发投资和到位资金反映了行业的资金状况,房价则反映了市场的价格趋势。报告通过对这些数据的分析,展现了中国房地产市场的整体状况和发展趋势。
当前房地产市场的现状如何判断?
报告指出当前中国房地产市场整体仍处于筑底修复阶段。销售端整体仍处筑底阶段,二手房交易保持韧性;投资端延续弱势,投资、新开工及竣工降幅均扩大;资金端修复面临压力,到位资金同比下降21.0%;房价同比降幅持续收窄,市场分化延续,核心城市率先企稳。
这份报告有哪些风险提示?
报告提示的风险包括销售不及预期和房地产政策放松力度不及预期。报告指出虽然核心城市市场将延续修复,但整体市场仍面临诸多不确定性,销售情况可能不及预期,同时政策放松力度也可能不及预期,这些因素都可能对市场发展造成影响。
你可能感兴趣
房地产行业7月统计局数据点评及房地产月报:地产投资持续筑底,政策面促销售回稳
房地产中达证券2022-08-15
房地产统计局1-2月数据点评:销售筑底回稳,竣工显著改善
房地产东兴证券2023-03-16
建投地产2026年12月统计局房地产数据点评销售开工延续承压京沪二手房
未知机构2026-03-18
6 月统计局房地产数据追踪:房地产行业:新房销售延续调整,开发投资低位运行
房地产金融街证券2026-07-30
2月统计局房地产数据追踪:房地产行业:新房销售延续下行,开发投资仍在探底
房地产金融街证券2026-03-24
房地产行业1~7月统计局数据点评及房地产月报:销售投资持续反弹,到位资金首次转正
房地产中达证券2020-08-14
房地产行业8月月报:新房销售同比跌幅收窄,政策改善下市场有望筑底回稳
房地产东兴证券2023-09-21
房地产行业周报:7月新房销售持续筑底,房贷利率有望下降
房地产国金证券2023-08-20
房地产行业跟踪周报:二手房成交继续下滑,统计局5月销售、新开工数据如期反弹
房地产东吴证券2018-06-17
房地产行业研究周报:节后新房销售同比回落,二手房延续同比增长
房地产申港证券2023-10-16