猜你想问
富特科技2026年中报核心内容有哪些?
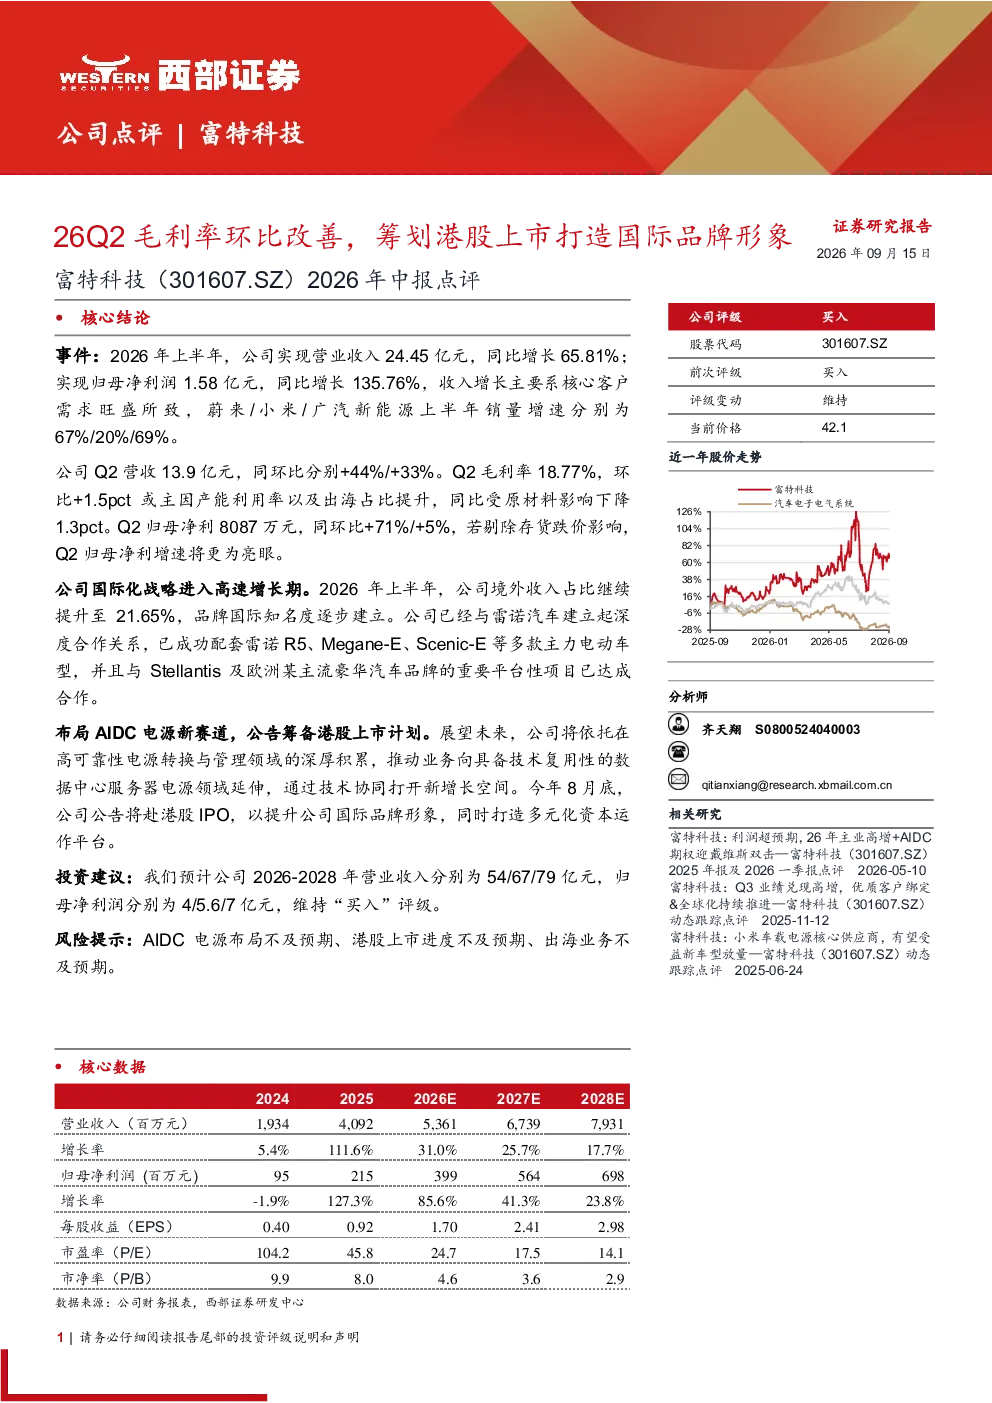
富特科技2026年中报显示毛利率环比改善,境外收入占比提升至21.65%,与雷诺汽车、Stellantis及欧洲某主流豪华汽车品牌达成合作,国际化战略进入高速增长期。公司2026年上半年营业收入24.45亿元,同比增长65.81%;归母净利润1.58亿元,同比增长135.76%。Q2营收13.9亿元,毛利率18.77%,环比提升1.5个百分点;Q2归母净利8087万元,同环比增长71%/5%。公司评级为“买入”。
AIDC电源赛道的发展趋势如何?
AIDC电源赛道正快速发展,富特科技积极布局该领域,预计2026-2028年营业收入分别为54/67/79亿元,归母净利润分别为4/5.6/7亿元。该赛道受益于新能源汽车、智能终端等需求增长,市场空间广阔。富特科技与国内外知名汽车品牌合作,进一步巩固其在该领域的竞争优势,未来发展潜力较大。
富特科技报告中重点关注了哪些方面?
富特科技报告中重点关注了公司毛利率环比改善、境外收入占比提升以及国际化战略进展。公司通过提升产品竞争力、拓展海外市场,实现业绩高速增长。同时,公司筹划港股上市,旨在打造国际品牌形象,提升市场认可度。报告还分析了公司未来三年营收和净利润增长预期,显示公司发展前景乐观。
当前富特科技的市场表现如何?
富特科技2026年上半年业绩表现亮眼,营收和净利润均实现高速增长,毛利率环比提升,境外收入占比显著提高,显示公司经营状况持续改善。公司积极拓展海外市场,与多家国际知名企业合作,国际化进程加速。整体来看,富特科技在当前市场环境下展现出较强的竞争优势和发展潜力。
富特科技报告中提示了哪些风险?
富特科技报告中提示了AIDC电源布局不及预期、港股上市进度不及预期、出海业务不及预期等风险。AIDC电源市场竞争激烈,若公司技术布局或市场拓展不及预期,可能影响业绩增长。港股上市进程存在不确定性,若未能按计划完成上市,可能影响融资计划。此外,海外市场拓展面临政策、文化等挑战,若业务发展不及预期,可能影响公司国际化战略目标的实现。