猜你想问
理想汽车2026年二季报的主要业绩表现如何?
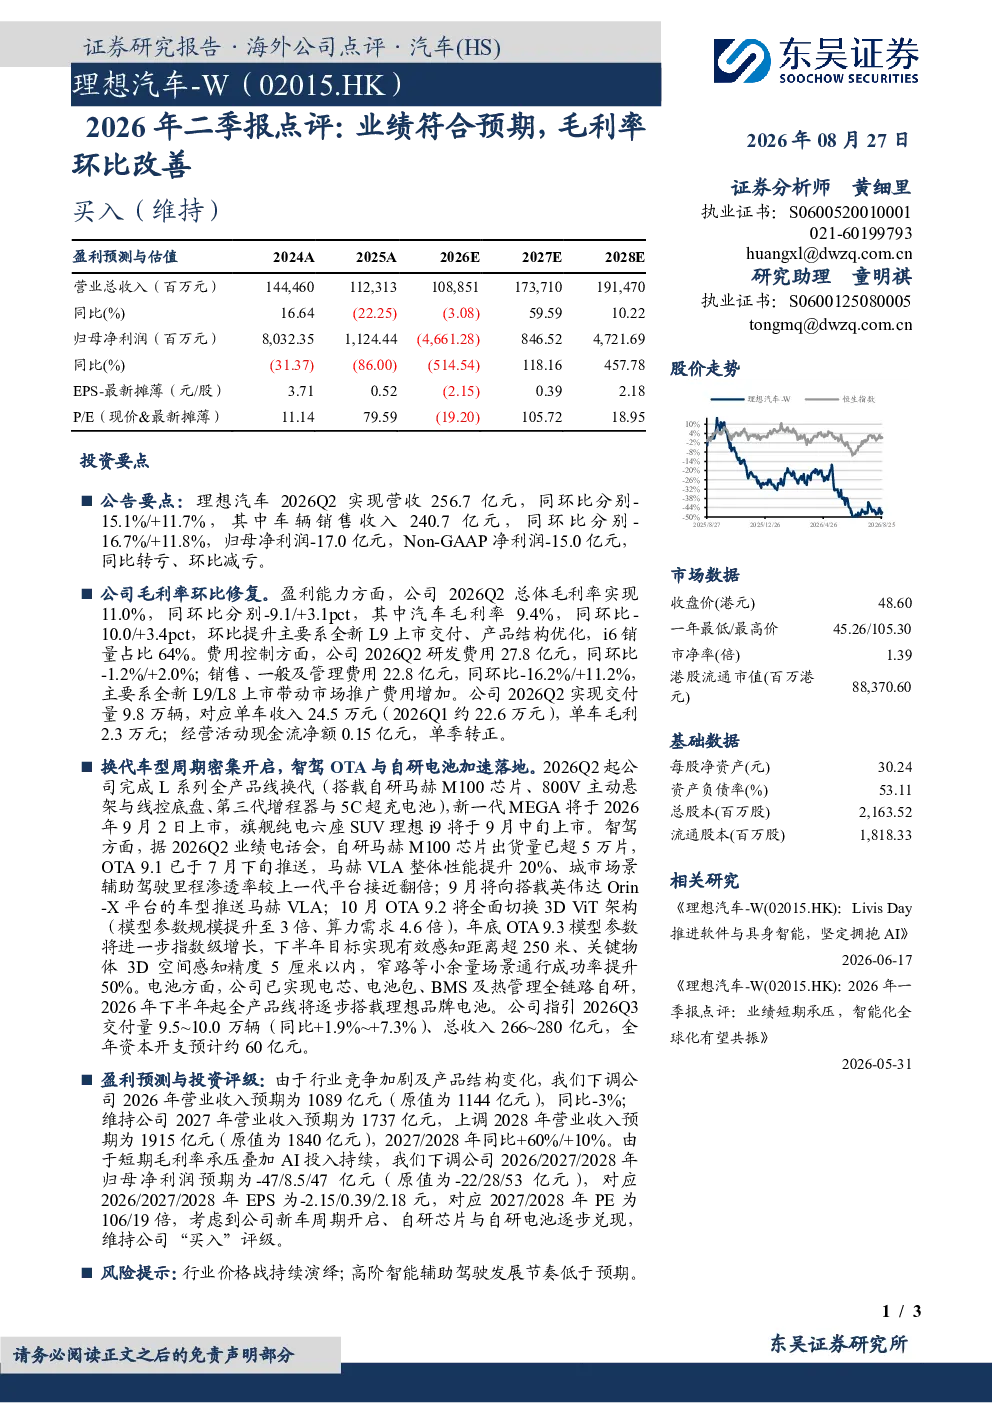
理想汽车2026年二季报显示,公司实现营收256.7亿元,同比减少15.1%,环比增长11.7%。车辆销售收入为240.7亿元,同比减少16.7%,环比增长11.8%。归母净利润为-17.0亿元,Non-GAAP净利润为-15.0亿元,同比转为亏损,环比减少亏损。总体毛利率为11.0%,同比减少9.1%,环比改善3.1个百分点,其中汽车毛利率为9.4%,同比减少10.0%,环比改善3.4个百分点。环比毛利率提升主要得益于全新L9上市交付及产品结构优化,i6销量占比达到64%。研发费用为27.8亿元,同比减少1.2%,环比增加2.0%;销售、一般及管理费用为22.8亿元,同比减少16.2%,环比增加11.2%,主要由于全新L9/L8上市带动市场推广费用增加。交付量为9.8万辆,单车收入为24.5万元,单车毛利为2.3万元,经营活动现金流净额为0.15亿元,单季转正。
理想汽车2026年二季报中提到的行业发展趋势是什么?
理想汽车2026年二季报中提到的行业发展趋势主要包括新能源汽车产品结构优化和技术升级。公司L系列全产品线完成换代,搭载自研马赫M100芯片、800V主动悬架、线控底盘、第三代增程器与5C超充电池,新一代MEGA和理想i9等新车将陆续上市。智驾技术方面,马赫M100芯片出货量超5万片,OTA 9.1推送后马赫VLA性能提升20%,城市场景辅助驾驶里程渗透率近翻倍,未来将逐步搭载英伟达Orin-X平台和3D ViT架构,提升感知距离和精度。电池方面,公司已实现全链路自研,2026年下半年起全产品线将逐步搭载理想品牌电池。这些进展反映了新能源汽车行业在产品性能、智能化和供应链自主可控方面的持续进步。
理想汽车2026年二季报的重点分析方向有哪些?
理想汽车2026年二季报的重点分析方向主要包括以下几个方面:一是业绩表现,报告详细分析了营收、净利润、毛利率等关键财务指标,揭示了公司业绩在同比下滑背景下环比的改善趋势。二是产品结构优化,全新L9上市交付及i6销量占比提升对毛利率的环比改善起到关键作用,反映了公司在产品矩阵调整上的成效。三是技术进展,报告重点介绍了自研马赫M100芯片、800V主动悬架等核心技术突破,以及智驾和电池领域的自研进展,展现了公司在核心技术领域的投入和成果。四是费用控制,研发和销售费用的同比环比变化揭示了公司在成本管理方面的策略和成效。五是未来指引,公司对Q3交付量、总收入和全年资本开支的指引,为投资者提供了未来业绩的预期参考。
理想汽车2026年二季报反映的市场现状如何?
理想汽车2026年二季报反映的市场现状呈现多方面特征。首先,公司业绩在同比下滑背景下实现环比改善,显示出其在市场调整期保持交付量和产品结构优化的能力。其次,毛利率环比提升表明公司在产品定价和成本控制方面取得进展,但仍面临行业竞争压力。第三,智驾技术的快速迭代和电池自研进展,反映了新能源汽车行业在智能化和供应链自主化方面的激烈竞争和快速发展。第四,费用控制方面,销售费用的环比增加主要由于新车上市带动市场推广,体现了公司在产品周期管理上的策略。整体来看,市场环境对新能源汽车行业仍存在挑战,但理想汽车通过产品创新和技术自研展现出其在行业中的竞争力。
理想汽车2026年二季报中提到的风险提示有哪些?
理想汽车2026年二季报中提到的风险提示主要包括行业价格战持续演绎和高阶智能辅助驾驶发展节奏低于预期两个方面。行业价格战可能导致市场竞争加剧,压缩公司利润空间,影响其盈利能力。高阶智能辅助驾驶发展节奏低于预期,则可能影响公司在智驾领域的竞争优势,进而影响产品溢价能力和市场竞争力。此外,虽然报告中未明确提及,但新能源汽车行业的政策变化、供应链波动等外部因素也可能对公司业绩产生影响。公司需要持续关注这些风险因素,并采取相应措施以降低潜在风险。