猜你想问
铂科新材2026年半年度业绩表现如何?
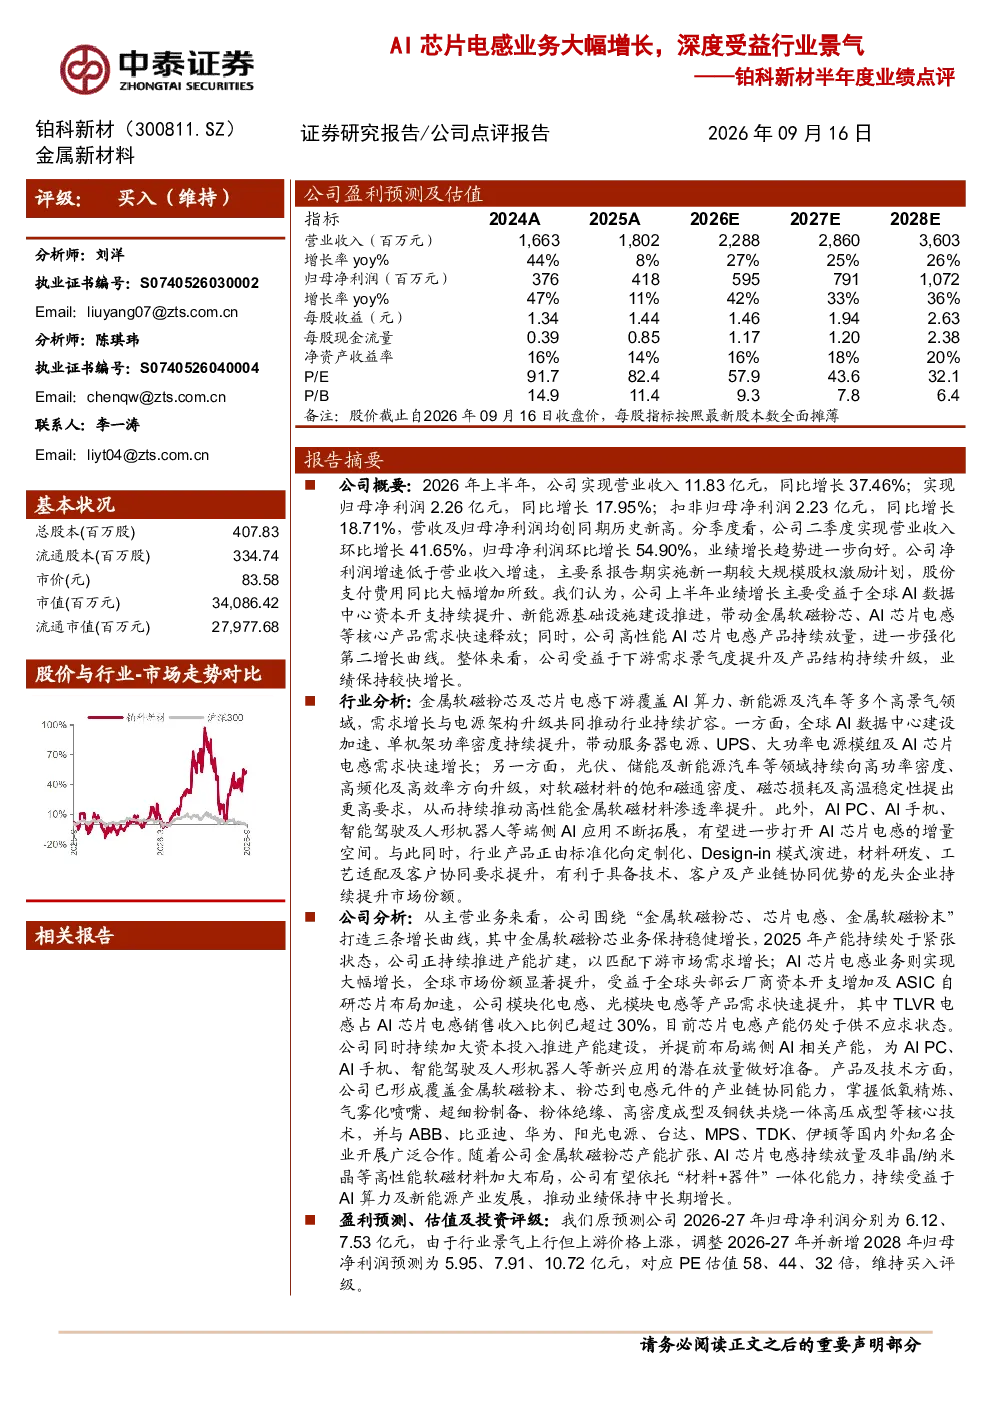
铂科新材2026年上半年业绩显著增长,营收11.83亿元同比增长37.46%,归母净利润2.26亿元同比增长17.95%,创历史新高。二季度环比增长强劲,但净利润增速低于营收增速主要因股权激励费用增加。业绩增长主要得益于全球AI数据中心资本开支提升、新能源基建推进,带动金属软磁粉芯、AI芯片电感需求释放;高性能AI芯片电感产品持续放量,强化第二增长曲线。
AI芯片电感行业发展趋势如何?
金属软磁粉芯及芯片电感下游覆盖AI算力、新能源等领域,需求增长与电源架构升级推动行业扩容。AI数据中心建设加速、单机架功率密度提升驱动服务器电源等需求增长;新能源领域向高功率密度、高频化升级,推动高性能软磁材料渗透率提升。端侧AI应用拓展进一步打开AI芯片电感增量空间,行业产品由标准化向定制化演进,利好龙头企业。
铂科新材报告重点分析了哪些业务方向?
公司业务围绕“金属软磁粉芯、芯片电感、金属软磁粉末”打造三条增长曲线。金属软磁粉芯业务稳健增长,2025年产能紧张,正推进扩建;AI芯片电感业务大幅增长,全球市场份额提升,受益于头部云厂商资本开支增加及ASIC自研芯片布局,模块化电感等产品需求快速提升,TLVR电感占比超30%,产能供不应求。公司加大资本投入推进产能建设,并提前布局端侧AI相关产能。
当前AI芯片电感市场现状如何?
AI芯片电感下游覆盖AI算力、新能源等领域,需求增长与电源架构升级推动行业扩容。AI数据中心建设加速、单机架功率密度提升驱动服务器电源等需求增长;新能源领域向高功率密度、高频化升级,推动高性能软磁材料渗透率提升。头部云厂商资本开支增加及ASIC自研芯片布局,带动AI芯片电感需求释放,高性能AI芯片电感产品持续放量,行业产品由标准化向定制化演进。
铂科新材研报提示了哪些风险?
风险提示包括宏观经济放缓可能影响下游资本开支、原料价格波动可能影响生产成本、新建项目产能释放不及预期可能影响市场供应等。此外,行业竞争加剧也可能对公司市场份额造成压力。