猜你想问
铂科新材2026年半年报核心内容有哪些?
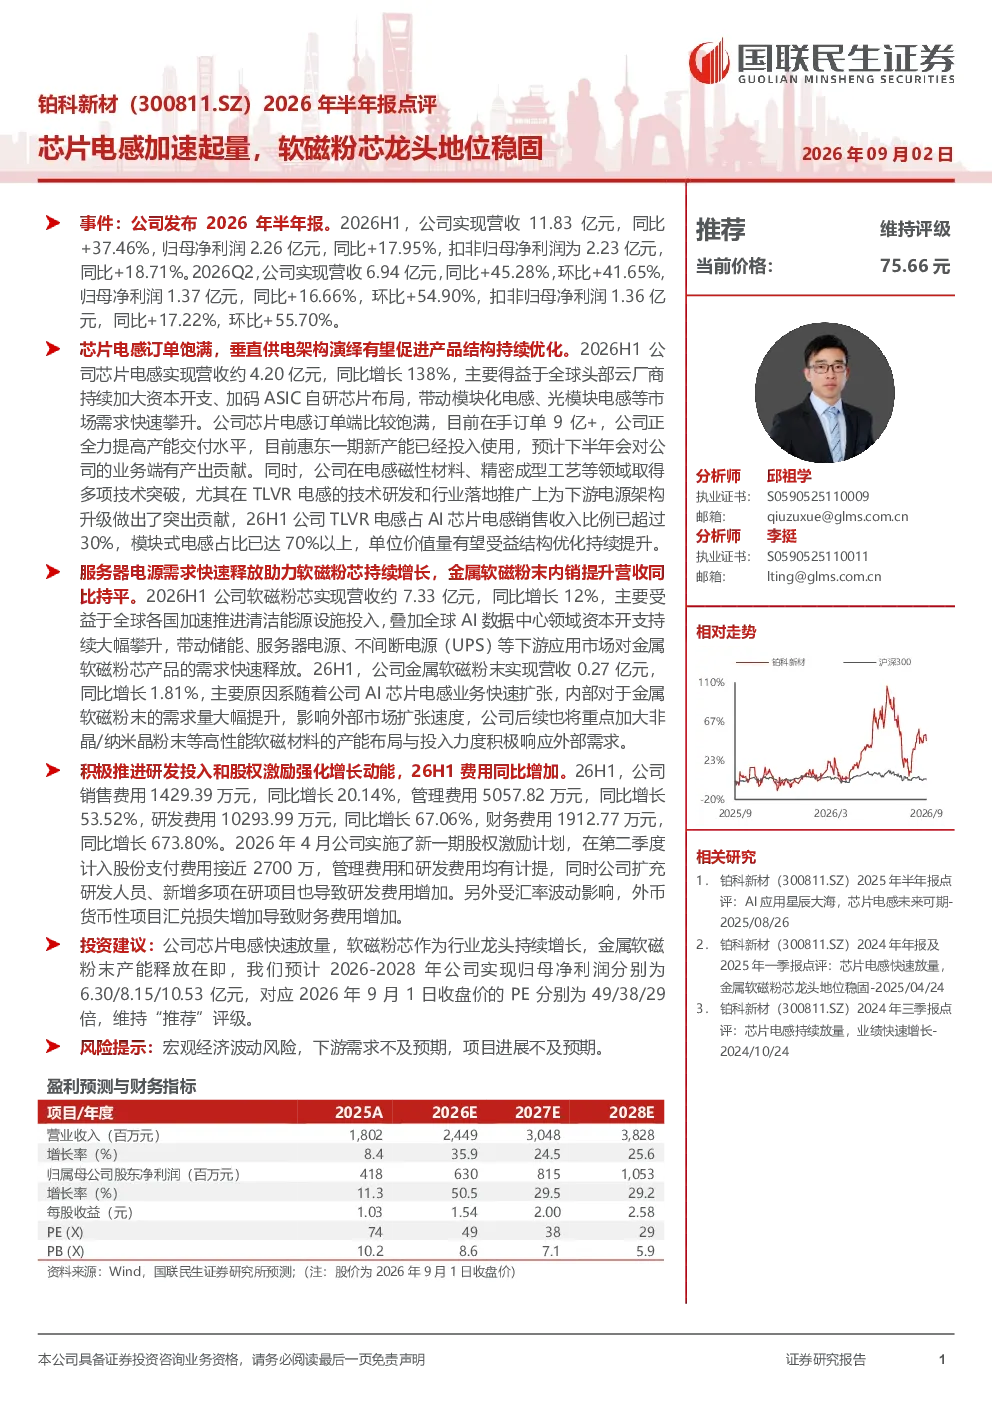
公司2026年上半年业绩显著增长,营收11.83亿元(同比+37.46%),归母净利润2.26亿元(同比+17.95%)。芯片电感业务表现突出,营收约4.20亿元(同比+138%),主要受益于云厂商加大资本开支,订单饱满,惠东一期新产能已投入使用。TLVR电感占比超30%,模块式电感占比超70%,单位价值量有望提升。软磁粉芯业务稳健增长,营收约7.33亿元(同比+12%),受益于清洁能源设施投入和AI数据中心需求释放。金属软磁粉末营收0.27亿元(同比+1.81%),主要因内部需求提升。公司积极推进研发投入和股权激励,2026年上半年费用同比增加,财务费用主要受汇率波动影响。预计2026-2028年归母净利润分别为6.30/8.15/10.53亿元,维持“推荐”评级。风险提示包括宏观经济波动、下游需求不及预期和项目进展不及预期。
软磁粉芯行业发展趋势如何?
软磁粉芯行业受益于清洁能源设施投入和AI数据中心需求释放,呈现稳健增长态势。随着全球对可再生能源和人工智能技术的重视,相关设备对软磁粉芯的需求持续提升。公司作为行业龙头,凭借技术优势和市场份额,能够有效把握行业增长机遇。未来,随着5G、物联网等新兴技术的普及,软磁粉芯在更多领域的应用将逐步扩大,行业整体发展前景向好。同时,行业竞争也日趋激烈,企业需持续加大研发投入,提升产品性能和附加值,以保持竞争优势。
报告重点分析了哪些业务方向?
报告重点分析了公司芯片电感和软磁粉芯两大业务方向。芯片电感业务表现突出,营收约4.20亿元(同比+138%),主要受益于云厂商加大资本开支,订单饱满,惠东一期新产能已投入使用。TLVR电感占比超30%,模块式电感占比超70%,单位价值量有望提升。软磁粉芯业务稳健增长,营收约7.33亿元(同比+12%),受益于清洁能源设施投入和AI数据中心需求释放。金属软磁粉末营收0.27亿元(同比+1.81%),主要因内部需求提升。公司通过多元化业务布局,有效分散风险,提升整体抗风险能力。
当前芯片电感市场现状如何?
当前芯片电感市场呈现供需两旺的态势。随着云计算、大数据、人工智能等领域的快速发展,对芯片电感的需求持续增长。云厂商加大资本开支,推动数据中心建设,为芯片电感带来大量订单。公司惠东一期新产能的投入使用,进一步提升了市场供应能力。TLVR电感和模块式电感成为市场主流,单位价值量有望提升。然而,市场竞争也日趋激烈,企业需在技术、成本、产能等方面持续优化,以应对市场变化。总体而言,芯片电感市场前景广阔,但企业需保持警惕,积极应对市场挑战。
研报提示了哪些主要风险?
研报提示了宏观经济波动、下游需求不及预期和项目进展不及预期等主要风险。宏观经济波动可能影响下游客户的投资决策,进而影响公司订单和收入。下游需求不及预期可能导致公司产品销售受阻,影响业绩增长。项目进展不及预期可能影响公司产能扩张和产品迭代,进而影响市场竞争力。此外,汇率波动也可能对公司财务费用产生影响。公司需密切关注市场变化,积极应对潜在风险,确保稳健经营。