猜你想问
这份研报主要分析了什么内容?
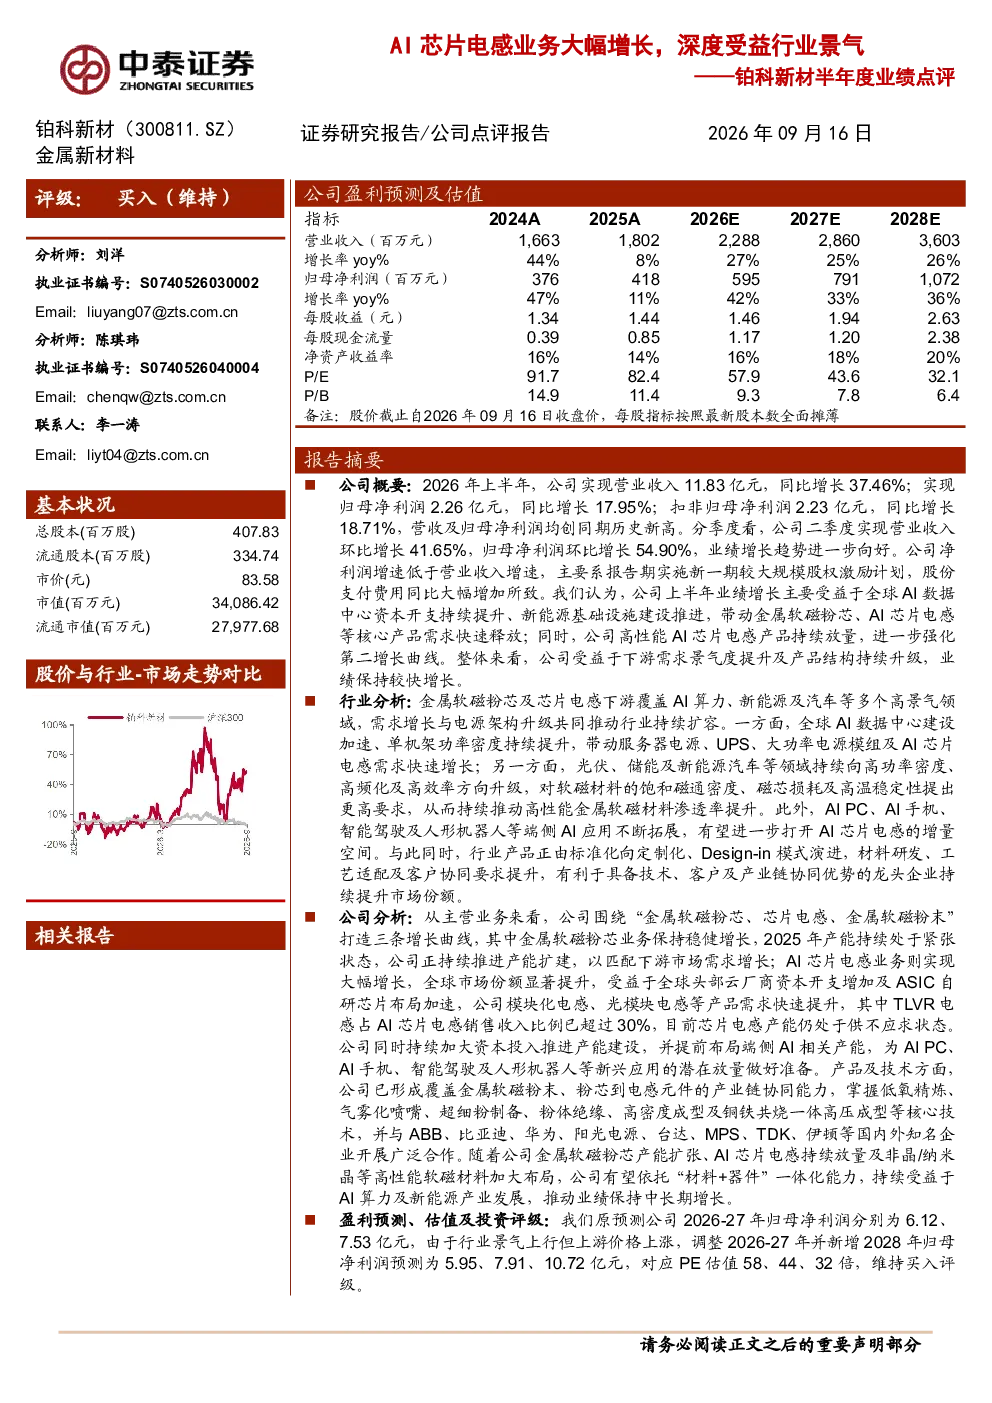
这份研报主要分析了铂科新材2026年上半年的业绩表现,指出公司实现营业收入11.83亿元,同比增长37.46%;归母净利润2.26亿元,同比增长17.95%。业绩增长主要受益于全球AI数据中心资本开支提升、新能源基础设施建设推进,带动金属软磁粉芯、AI芯片电感等核心产品需求释放。特别是AI芯片电感业务实现大幅增长,全球市场份额显著提升。研报还分析了公司围绕“金属软磁粉芯、芯片电感、金属软磁粉末”打造的三条增长曲线,以及公司在产业链协同能力和核心技术方面的优势。
AI芯片电感行业的发展趋势如何?
AI芯片电感行业的发展趋势向好,下游应用覆盖AI算力、新能源及汽车等高景气领域。全球AI数据中心建设加速,单机架功率密度提升,带动服务器电源、UPS、大功率电源模组及AI芯片电感需求快速增长。光伏、储能及新能源汽车等领域向高功率密度、高频化、高效率方向升级,推动高性能金属软磁材料渗透率提升。此外,AIPC、AI手机、智能驾驶及人形机器人等端侧AI应用拓展,进一步打开AI芯片电感增量空间。行业产品由标准化向定制化、Design-in模式演进,有利于具备技术、客户及产业链协同优势的龙头企业提升市场份额。
报告重点分析了铂科新材的哪些方面?
报告重点分析了铂科新材的业绩增长情况、核心业务发展以及未来增长潜力。业绩方面,公司2026年上半年营收及归母净利润均创同期历史新高,AI芯片电感业务实现大幅增长,全球市场份额显著提升。业务方面,公司围绕“金属软磁粉芯、芯片电感、金属软磁粉末”打造三条增长曲线,其中AI芯片电感业务受益于头部云厂商资本开支增加及ASIC自研芯片布局加速,模块化电感、光模块电感等产品需求快速提升。公司还加大资本投入推进产能建设,并提前布局端侧AI相关产能,为新兴应用做准备。
目前AI芯片电感市场的现状如何?
目前AI芯片电感市场处于快速发展阶段,需求增长强劲。下游应用包括AI算力、新能源及汽车等领域,这些领域对电源架构升级和高性能软磁材料的需求持续提升。全球AI数据中心建设加速,单机架功率密度提升,带动服务器电源、UPS、大功率电源模组及AI芯片电感需求快速增长。同时,光伏、储能及新能源汽车等领域也在向高功率密度、高频化、高效率方向升级,推动高性能金属软磁材料渗透率提升。AI芯片电感市场正从标准化向定制化、Design-in模式演进,具备技术、客户及产业链协同优势的龙头企业市场份额有望进一步提升。
研报提到了哪些风险提示?
研报提到了宏观经济增速放缓、原料价格波动、第三方数据失真、公司新建项目产能释放或消化不及预期、产品售价波动、配额增长不及预期等风险。宏观经济增速放缓可能影响行业整体需求,原料价格波动可能影响公司成本控制,第三方数据失真可能导致分析偏差,公司新建项目产能释放或消化不及预期可能影响业绩预期,产品售价波动可能影响盈利能力,配额增长不及预期可能限制市场拓展。这些风险需要投资者关注。