猜你想问
这份报告主要分析了什么内容?
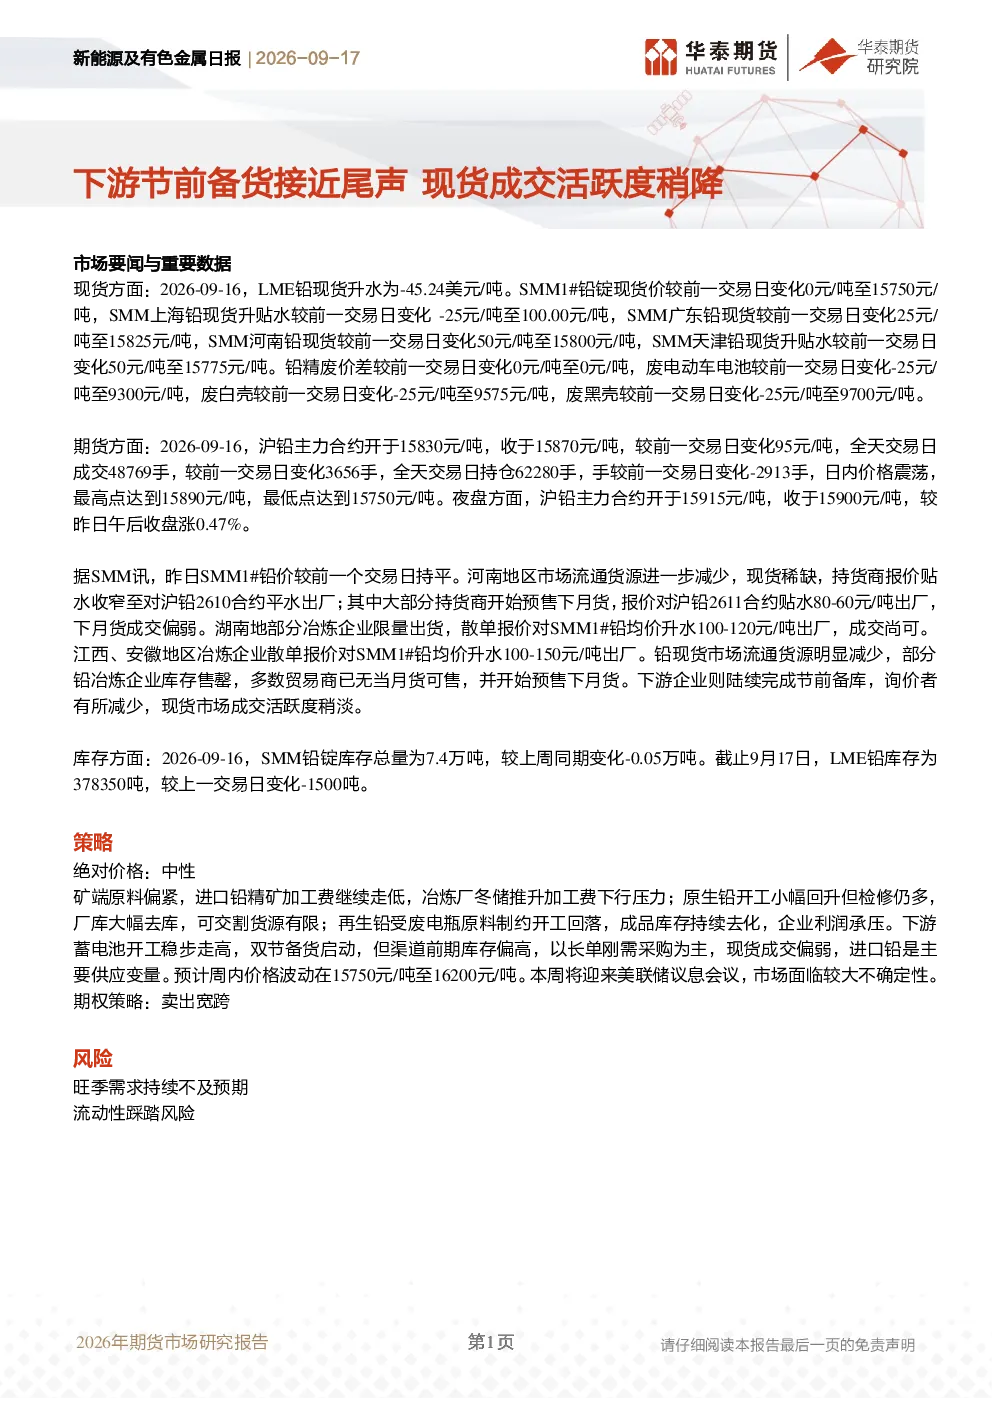
本报告主要分析了新能源及有色金属领域的市场动态,重点关注了铅现货价格走势、期货市场表现、各区域市场情况以及库存变化。报告详细解读了河南、湖南、江西、安徽等地的现货稀缺性、冶炼企业出货情况以及下游蓄电池行业的节前备货进度,同时提供了铅锭和LME铅的库存数据对比,并对价格波动区间和期权策略进行了中性判断。
铅行业未来的发展趋势如何?
铅行业未来发展趋势显示,矿端原料供应偏紧,进口铅精矿加工费走低,原生铅开工虽回升但检修仍多,厂库去库,可交割货源有限。再生铅受废电瓶原料制约开工回落,库存持续去化,企业利润承压。下游蓄电池开工稳步走高,但渠道库存偏高,以长单刚需采购为主,现货成交活跃度稍降。进口铅成为主要供应变量,预计价格波动区间在15750元/吨至16200元/吨。
报告中重点分析了哪些方向?
报告重点分析了铅现货与期货的价差变化、各区域市场供需情况以及库存变动。具体包括LME铅现货升水、SMM1#铅锭价格、上海及广东等地的铅现货升贴水情况,河南、湖南等地的持货商报价策略,以及SMM铅锭和LME铅的库存数据。此外,报告还探讨了下游蓄电池行业的节前备货进度和渠道库存水平,并对矿端、原生铅、再生铅的供应和需求进行了综合分析。
当前铅市场处于什么状态?
当前铅市场呈现供需阶段性平衡状态。现货方面,下游节前备货接近尾声,询价者减少,成交活跃度稍降,但各区域持货商报价策略存在差异,河南地区贴水收窄,湖南、江西、安徽地区升水报价。期货方面,沪铅主力合约价格稳步上涨,但夜盘涨跌幅有限。库存方面,SMM铅锭库存微降,LME铅库存减少。整体来看,市场处于季节性调整期,价格波动受多因素影响。
这份报告提示了哪些风险?
本报告提示的主要风险包括旺季需求不及预期和流动性踩踏风险。旺季需求方面,下游蓄电池行业开工虽稳步走高,但渠道库存偏高,可能影响后续采购力度。流动性风险方面,需关注市场资金面的变化,特别是期货和现货市场的资金流向,以及可能出现的极端市场情绪波动。此外,矿端原料供应和再生铅开工情况也可能对市场产生不确定性影响。