猜你想问
这份研报的核心内容是什么?
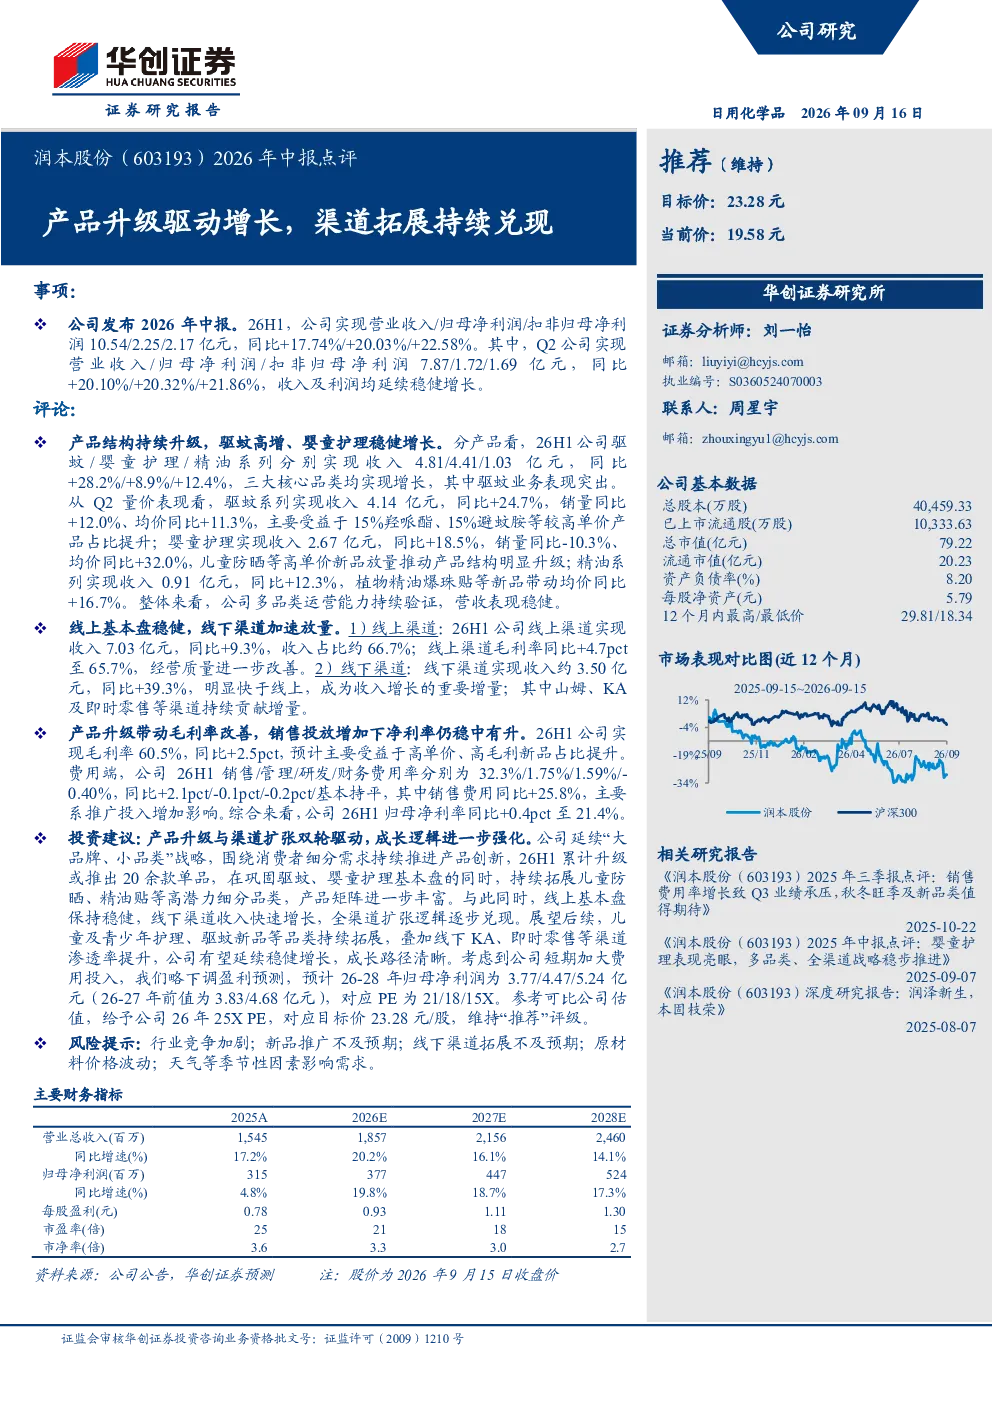
这份研报主要分析了润本股份2026年年中报告,指出公司业绩稳健增长,营业收入10.54亿元同比增长17.74%,归母净利润2.25亿元同比增长20.03%。核心驱动力来自产品结构升级,特别是驱蚊系列收入4.81亿元同比增长28.2%,成为主要增长动力。同时,渠道拓展也取得显著成效,线下渠道收入同比增长39.3%,线上渠道收入占比约66.7%,毛利率提升至65.7%
当前婴童护理行业的发展趋势如何?
当前婴童护理行业呈现多元化发展趋势,消费者对产品安全性和功能性要求提高,高单价、高毛利新品需求增长明显。报告显示,润本股份婴童护理收入4.41亿元同比增长8.9%,均价同比增长32.0%,儿童防晒等高单价新品放量,反映行业对高端产品的需求持续提升。同时,线上线下渠道融合加速,品牌通过多渠道布局提升市场占有率
研报重点分析了哪些方面?
研报重点分析了润本股份的产品升级和渠道拓展两大方向。产品方面,驱蚊系列收入占比提升显著,销量同比增长12.0%,均价同比增长11.3%,反映高单价产品策略的成功;婴童护理均价同比增长32.0%,儿童防晒等新品放量明显。渠道方面,线下渠道收入同比增长39.3%,山姆、KA及即时零售等渠道贡献显著,线上渠道收入占比约66.7%,毛利率提升4.7pct至65.7%
当前润本股份的市场表现如何?
润本股份市场表现稳健,2026年中报显示公司营收和利润均实现双位数增长,Q2单季度收入7.87亿元同比增长20.10%,收入及利润延续稳健增长态势。产品结构持续优化,高单价、高毛利新品占比提升推动毛利率至60.5%。渠道方面,线上线下协同发展,线下渠道成为重要增量,线上渠道毛利率提升至65.7%,整体市场竞争力增强
研报提示了哪些风险因素?
研报提示的主要风险因素包括:行业竞争加剧可能导致市场份额波动;新品推广若不及预期会影响增长速度;线下渠道拓展面临开店成本和运营压力;原材料价格波动可能影响成本控制;季节性因素对部分品类销售存在影响。此外,报告还指出需关注政策监管变化对行业的影响