猜你想问
这份研报的核心内容是什么?
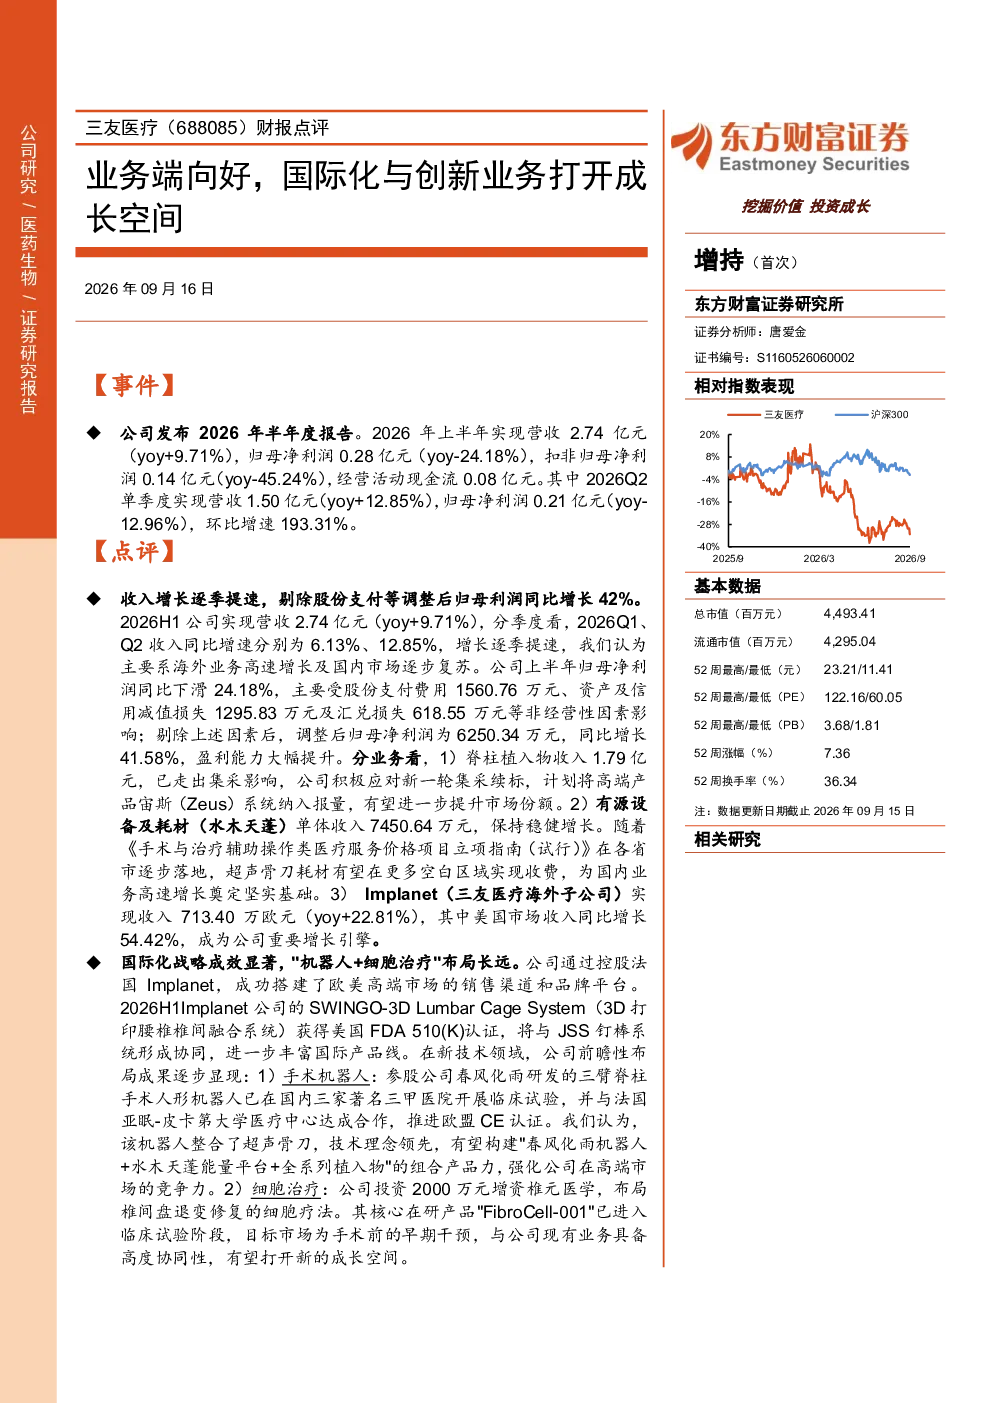
该研报指出公司业务端呈现向好态势,国际化与创新业务为成长打开空间。报告首次覆盖,给予“增持”评级。主要亮点包括营收逐季提速、归母净利润显著增长、脊柱植入物走出集采影响、有源设备及耗材稳健增长、海外子公司收入大幅提升等。
该报告关注的赛道/行业发展趋势如何?
报告显示公司国际化战略成效显著,海外市场收入同比增长显著,美国市场收入增长突出。同时,创新业务布局长远,涉及机器人研发和细胞治疗领域,表明行业正朝着国际化、创新化方向发展。脊柱植入物等核心产品走出集采影响,反映行业政策调整后,优质企业开始受益。
报告重点分析了哪些方向?
报告重点分析了公司业务端向好态势,特别是国际化与创新业务的成长空间。具体包括脊柱植入物业务复苏、有源设备及耗材增长、海外子公司Implanet表现、以及创新业务如三臂脊柱手术人形机器人研发和细胞治疗布局。此外,报告还分析了公司财务数据,如营收、净利润增长情况及未来预测。
当前市场对该公司/行业的现状判断是怎样的?
市场判断公司业务端呈现向好态势,尤其在国际化和创新业务方面展现出较强成长潜力。脊柱植入物业务已走出集采影响,海外市场表现亮眼,创新业务布局长远。整体来看,公司正积极应对行业政策变化,通过国际化拓展和产品创新寻求增长点,显示出较强的市场竞争力。
研报提到了哪些风险提示?
研报提示的主要风险包括:新产品研发、注册及认证不及预期;海外市场开拓可能面临挑战;行业政策变动,如集采续标降价超预期;市场竞争加剧可能导致产品价格下降。这些风险需关注,可能对公司未来发展造成不利影响。
你可能感兴趣
财报点评业务调整蓄力,AI与出海打开成长空间
东方财富2026-04-07
基本盘稳健 国际化与创新管线打开成长新空间
医药生物长城国瑞证券2026-04-30
财报点评营收利润双增稳中向好,绿醇打开长期增长空间
东方财富2026-03-31
23年及24Q1财报点评:24Q1主业势头向好,外延并购打开成长天花板
太平洋证券2024-04-25
可控核聚变系列研究(二):传统主业提质增效、预期向好,激光与核聚变打开未来成长空间
华创证券2025-08-16
机械密封龙头,国际业务打开公司成长空间-财报点评
国信证券2025-09-17
2024年年报点评:业绩稳健向好,机器人打开成长空间
交通运输东吴证券2025-04-24
2020年报点评:业绩稳中向好,核心业务+优质客户打开增量空间
交通运输国信证券2021-03-29
2020Q3业绩点评:整车、电子业务向好,打开长期增长空间
交通运输新时代证券2020-10-30
2024年年报点评:分布式业务打开成长空间,AI赋能加速创新业务拓展
民生证券2025-04-14