猜你想问
丙烯市场最新动态是什么?
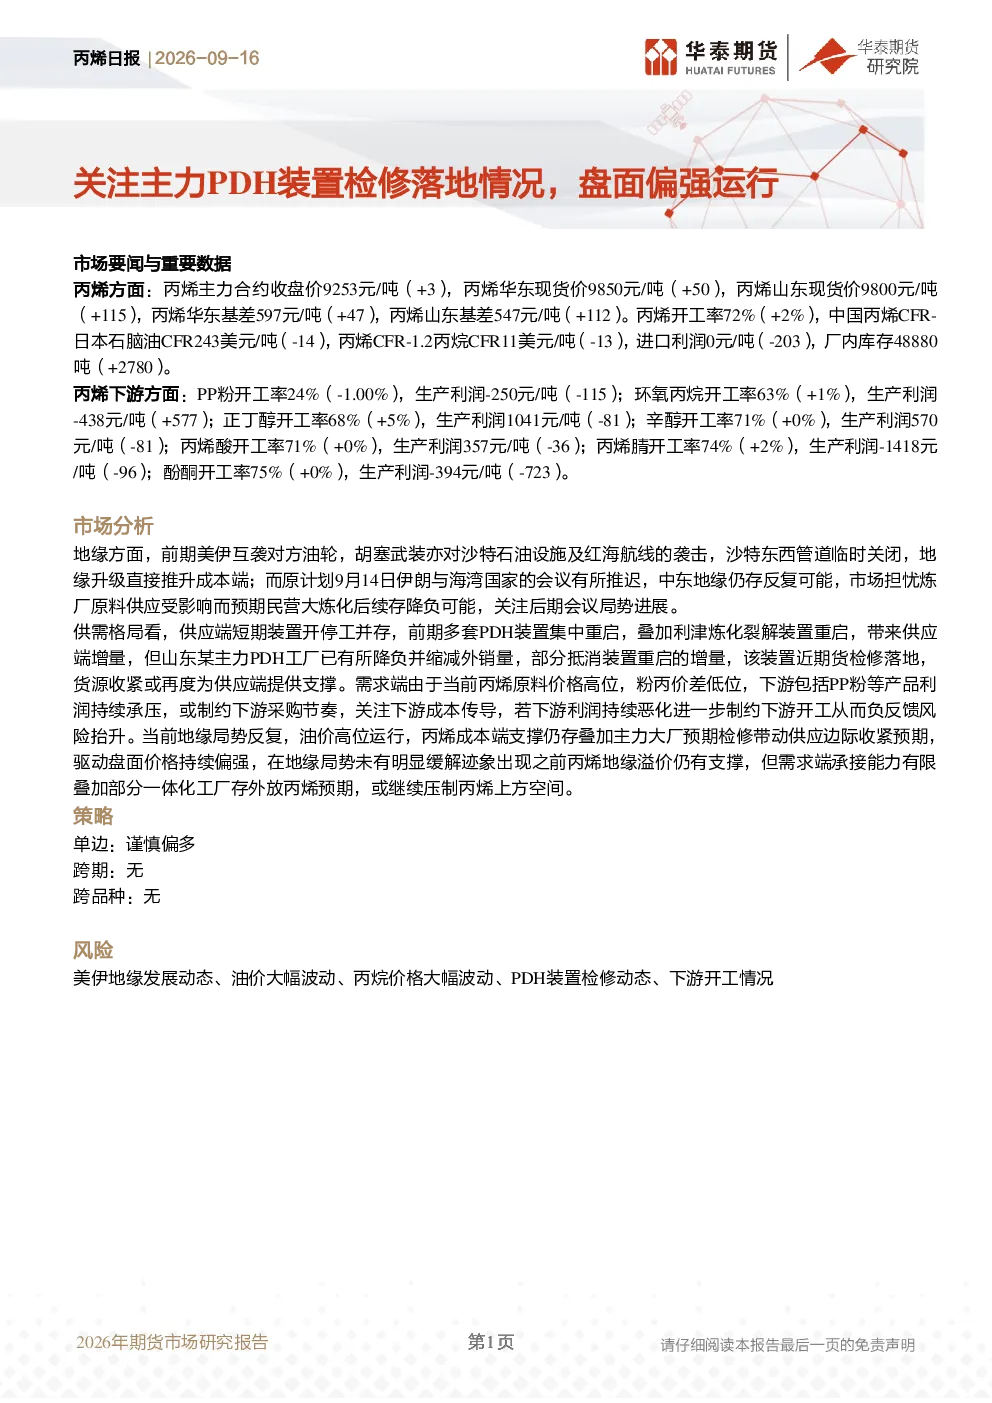
丙烯市场最新动态显示,主力合约收盘价9253元/吨,华东现货价9850元/吨,山东现货价9800元/吨。开工率72%,中国丙烯CFR-日本石脑油CFR 243美元/吨,丙烯CFR-1.2丙烷CFR 11美元/吨,进口利润0元/吨,厂内库存48880吨。下游方面,PP粉开工率24%,生产利润-250元/吨;环氧丙烷开工率63%,生产利润-438元/吨;正丁醇开工率68%,生产利润1041元/吨等。
丙烯行业未来发展趋势如何?
丙烯行业未来发展趋势受供需双重影响。供应端,装置开停工并存,山东PDH工厂降负缩减外销。需求端,受原料高位、粉丙价差低位影响,利润承压制约采购。地缘溢价支撑盘面,但需求端承接能力有限,部分一体化工厂存外放丙烯预期。需关注民营大炼化降负情况及下游开工变化。
本报告重点分析了哪些方面?
本报告重点分析了丙烯市场的供需格局及地缘事件影响。供应端关注主力PDH装置检修落地情况,需求端分析下游PP、环氧丙烷、正丁醇等开工率及利润变化。同时,评估了美伊互袭、胡塞武装袭击、沙特管道关闭等地缘事件对成本端的影响,以及丙烯市场短期内的价格运行逻辑。
当前丙烯市场现状如何判断?
当前丙烯市场现状显示,成本端支撑强劲,主要受地缘事件推升成本影响。供需两端表现不一,供应端装置开停工并存,需求端受原料高位及利润承压制约。地缘溢价支撑盘面,但需求端承接能力有限,部分一体化工厂存外放丙烯预期。价格短期内偏强运行,但需关注供需变化及地缘局势发展。
本报告提示哪些风险?
本报告提示的主要风险包括美伊地缘发展、油价波动、丙烷价格波动、PDH装置检修及下游开工情况。地缘事件可能持续影响成本端,油价波动将传导至丙烯成本,丙烷价格变化影响PDH装置运行,下游开工情况直接关系到丙烯需求强度。需密切关注这些因素变化对市场的影响。
你可能感兴趣
丙烯月报:需求跟进有限,关注PDH装置检修兑现情况
华泰期货2026-01-04
丙烯周报:主力PDH装置逐步回归,丙烯偏弱运行
华泰期货2025-09-28
丙烯周报:主力PDH装置检修,支撑丙烯现货价格高位
华泰期货2025-08-31
丙烯周报:供应端PDH检修支撑,现货偏强运行
华泰期货2025-09-14
丙烯日报 2026年期货市场研究报告:近端供应偏紧,关注PDH装置重启情况
基础化工华泰期货2026-08-26
丙烯日报:需求跟进偏弱,关注PDH装置回归预期
华泰期货2026-05-08
丙烯日报:山东PDH装置预期检修,供应端继续缩量
华泰期货2026-03-19
丙烯日报:中东局势反复,PDH装置检修高峰持续
华泰期货2026-04-10
液化石油气日报:盘面偏强运行,关注PDH减产风险
华泰期货2023-01-20
丙烯月报:PDH装置检修加剧,供应端减量继续兑现
华泰期货2026-04-07