猜你想问
丙烯市场近端供应偏紧的原因是什么?
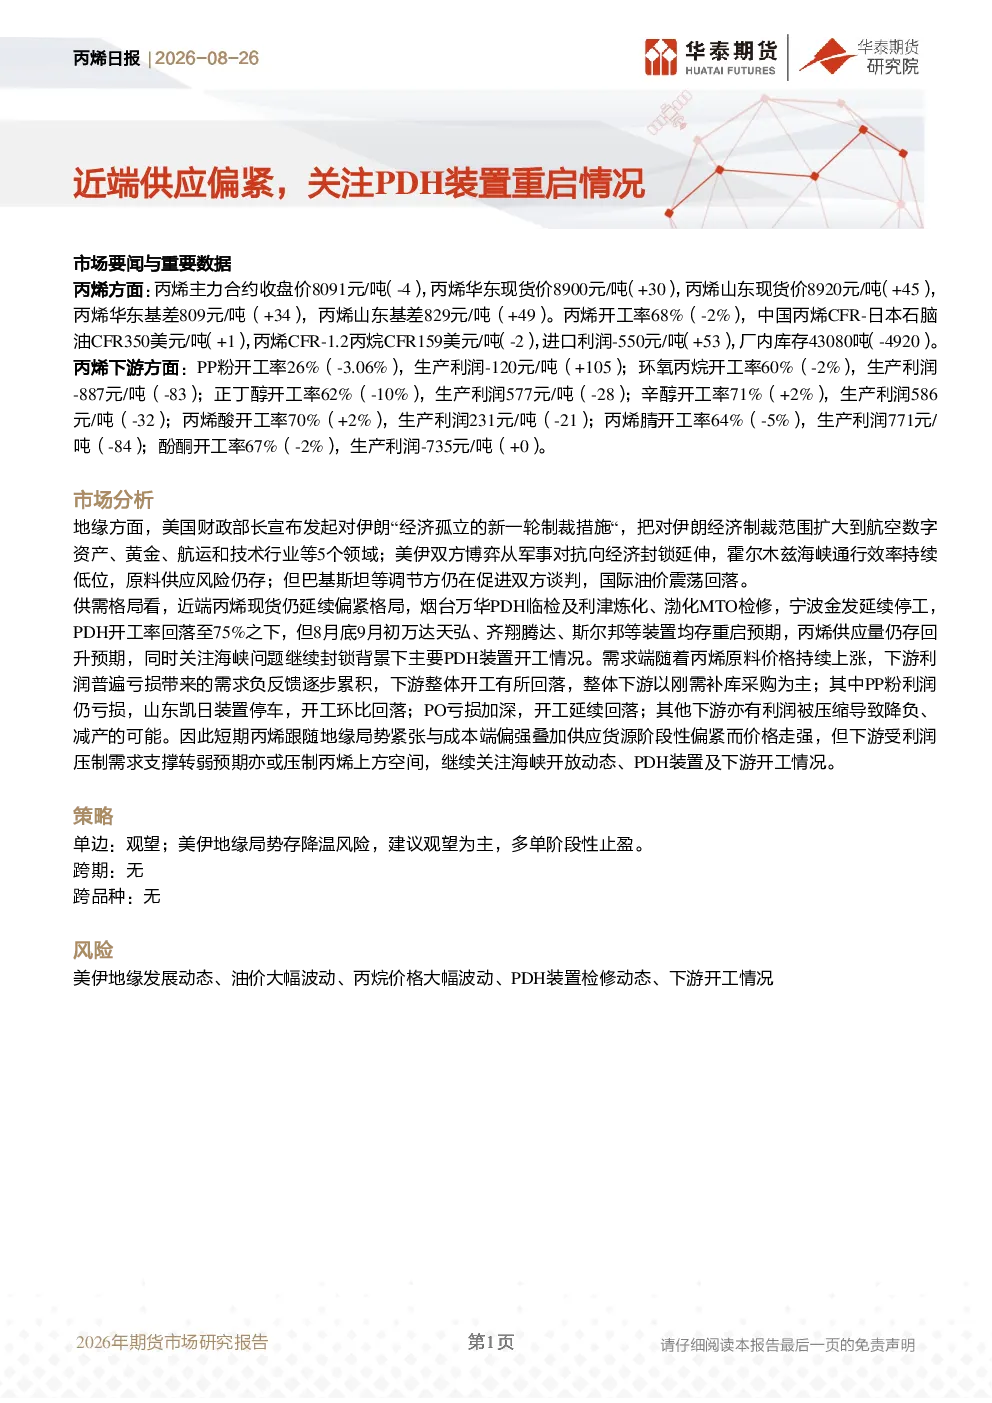
丙烯市场近端供应偏紧主要由于部分PDH装置检修及开工率回落至75%以下,同时霍尔木兹海峡通行效率持续低位增加了原料供应风险。尽管8月底9月初部分装置存重启预期,但当前市场仍面临供应紧张局面。
丙烯下游行业发展趋势如何?
丙烯下游行业普遍面临原料价格上涨压力,导致利润普遍亏损。PP粉、环氧丙烷等开工率环比回落,正丁醇、辛醇等虽开工率尚可但利润空间有限。整体下游行业以刚需补库为主,开工负荷下降趋势明显,未来需关注原料价格走势及下游企业调整生产计划的情况。
报告重点分析了丙烯市场的哪些方面?
报告重点分析了丙烯市场的供需格局,包括现货价格、开工率、库存水平等关键数据,同时关注了霍尔木兹海峡的地缘政治风险对原料供应的影响。此外,报告还探讨了PDH装置重启预期对市场供应的影响,以及下游行业开工率及利润变化情况。
当前丙烯市场现状如何判断?
当前丙烯市场呈现供应偏紧状态,主力合约及现货价格均表现走强。但下游需求受原料成本上升影响,开工负荷普遍下降,支撑价格上方的空间有限。市场需关注霍尔木兹海峡通行效率、PDH装置重启进度及国际油价波动等因素对市场的影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括美伊地缘发展动态可能加剧霍尔木兹海峡紧张局势、国际油价大幅波动影响原料成本、丙烷价格大幅波动影响PDH装置运行成本,以及PDH装置检修动态和下游开工情况变化可能带来的市场供需失衡风险。
你可能感兴趣
丙烯周报:PDH装置检修陆续重启,供应端增量兑现
华泰期货2026-05-17
丙烯日报:山东PDH装置预期检修,供应端继续缩量
华泰期货2026-03-19
丙烯日报:丙烯下游开工回落,关注山东PDH装置重启预期
华泰期货2026-04-17
丙烯日报:关注主力PDH装置检修落地情况,盘面偏强运行
华泰期货2026-09-16
丙烯月报:PDH装置检修加剧,供应端减量继续兑现
华泰期货2026-04-07
丙烯日报:供应端装置重启,现货成交转弱
华泰期货2025-09-16
丙烯日报:PDH装置重启提负,丙烯开工环比上升
基础化工华泰期货2025-10-31
丙烯周报:上游装置集中重启,供应偏紧格局缓解
华泰期货2026-08-30
丙烯日报:PDH装置集中重启,成本支撑持续下移
华泰期货2026-06-24
丙烯日报:部分PDH装置预期重启,下游需求跟进尚可
华泰期货2026-02-06