猜你想问
8月经济数据核心内容是什么?
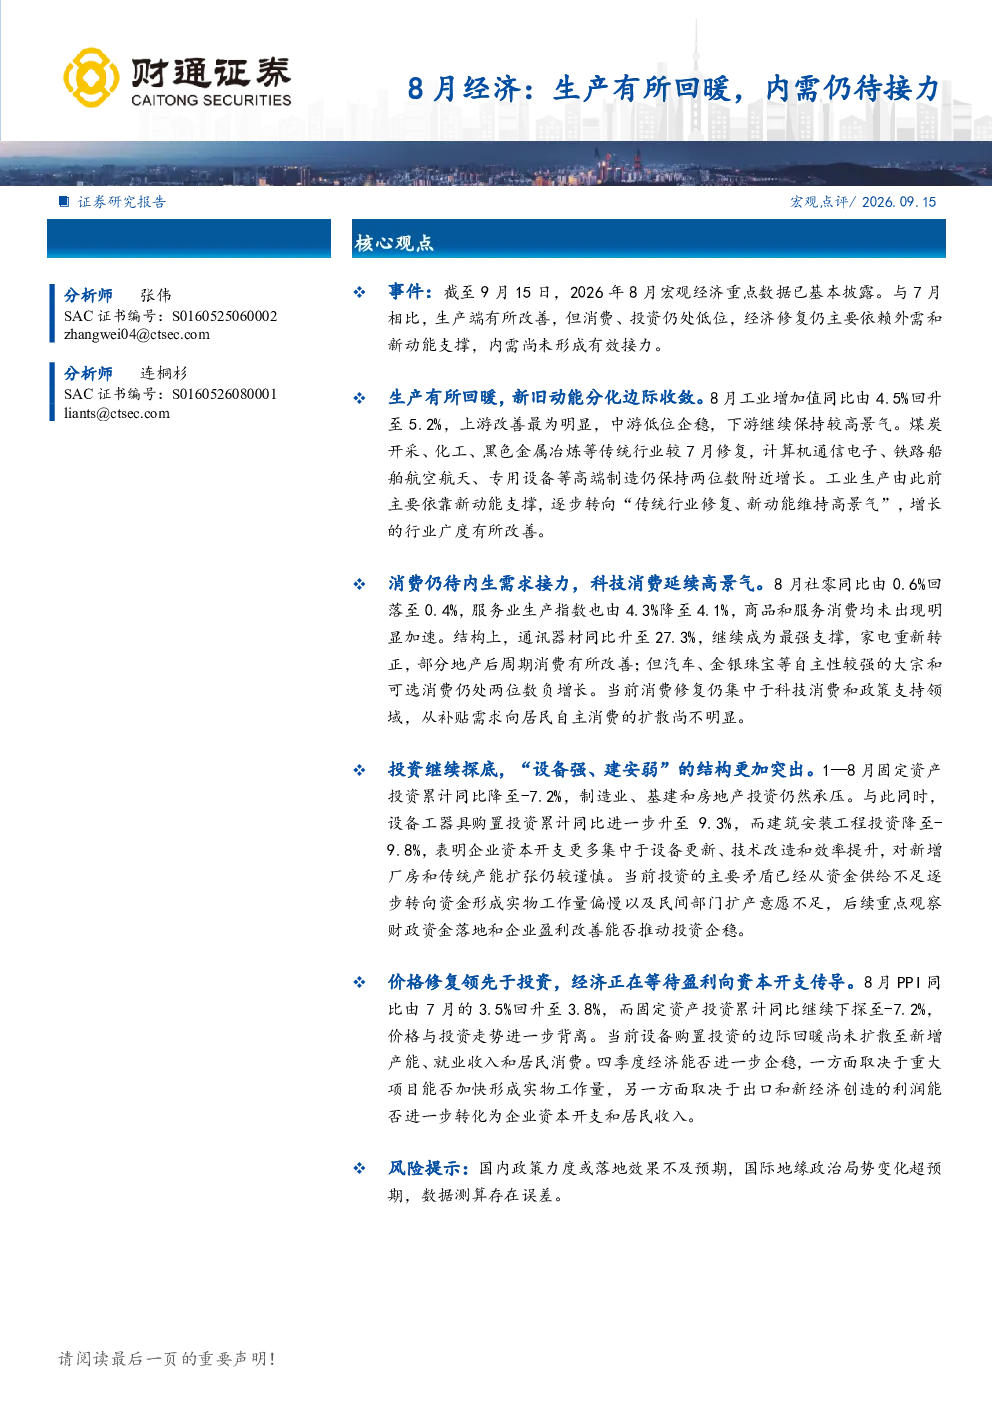
8月经济数据显示生产端有所回暖,工业增加值同比回升至5.2%,其中上游改善最为明显,中游低位企稳,下游保持较高景气。消费端仍待内生需求接力,社零同比回落至0.4%,但通讯器材等科技消费表现亮眼。投资方面,1—8月固定资产投资累计同比降至-7.2%,但设备工器具购置投资同比升至9.3%,呈现‘设备强、建安弱’的结构。价格端PPI同比回升至3.8%,但与投资走势背离,经济等待盈利向资本开支传导。
传统行业与新动能8月表现如何?
8月生产端新旧动能分化边际收敛。传统行业如煤炭开采、化工、黑色金属冶炼等较7月修复,工业增加值贡献明显。高端制造如计算机通信电子、铁路船舶航空航天、专用设备等仍保持两位数增长,维持高景气。整体看,工业生产正逐步从主要依靠新动能支撑,转向‘传统行业修复、新动能维持高景气’的格局。
消费领域哪些赛道表现突出?
8月消费领域表现分化,整体仍待内生需求接力。社零同比回落至0.4%,显示消费修复尚未加速。结构上,通讯器材同比升至27.3%,成为最强支撑,反映科技消费延续高景气。家电重新转正,部分地产后周期消费有所改善。但汽车、金银珠宝等自主性较强的大宗和可选消费仍处负增长,消费修复集中于科技消费和政策支持领域。
当前经济市场现状如何判断?
当前经济市场呈现生产回暖但内需不足、价格修复领先于投资的结构性特征。工业增加值回升,设备投资加速,PPI持续走高,显示经济修复基础有所巩固。但社零增长乏力,固定资产投资负增,表明内需尚未形成有效接力,经济整体仍处等待盈利向资本开支传导的阶段。新旧动能分化收敛,经济企稳仍需观察。
研报提示的主要风险点有哪些?
研报提示的主要风险点在于经济内生动能仍显不足,消费和投资修复尚未形成合力。当前经济修复主要依赖外需和新动能,若政策支持力度减弱或外部环境变化,可能导致修复进程受阻。此外,PPI与投资背离,显示盈利向资本开支传导不畅,可能影响后续投资意愿和经济增长持续性。需关注重大项目落地进度和新经济利润转化效率。