猜你想问
这份研报主要分析了哪些内容?
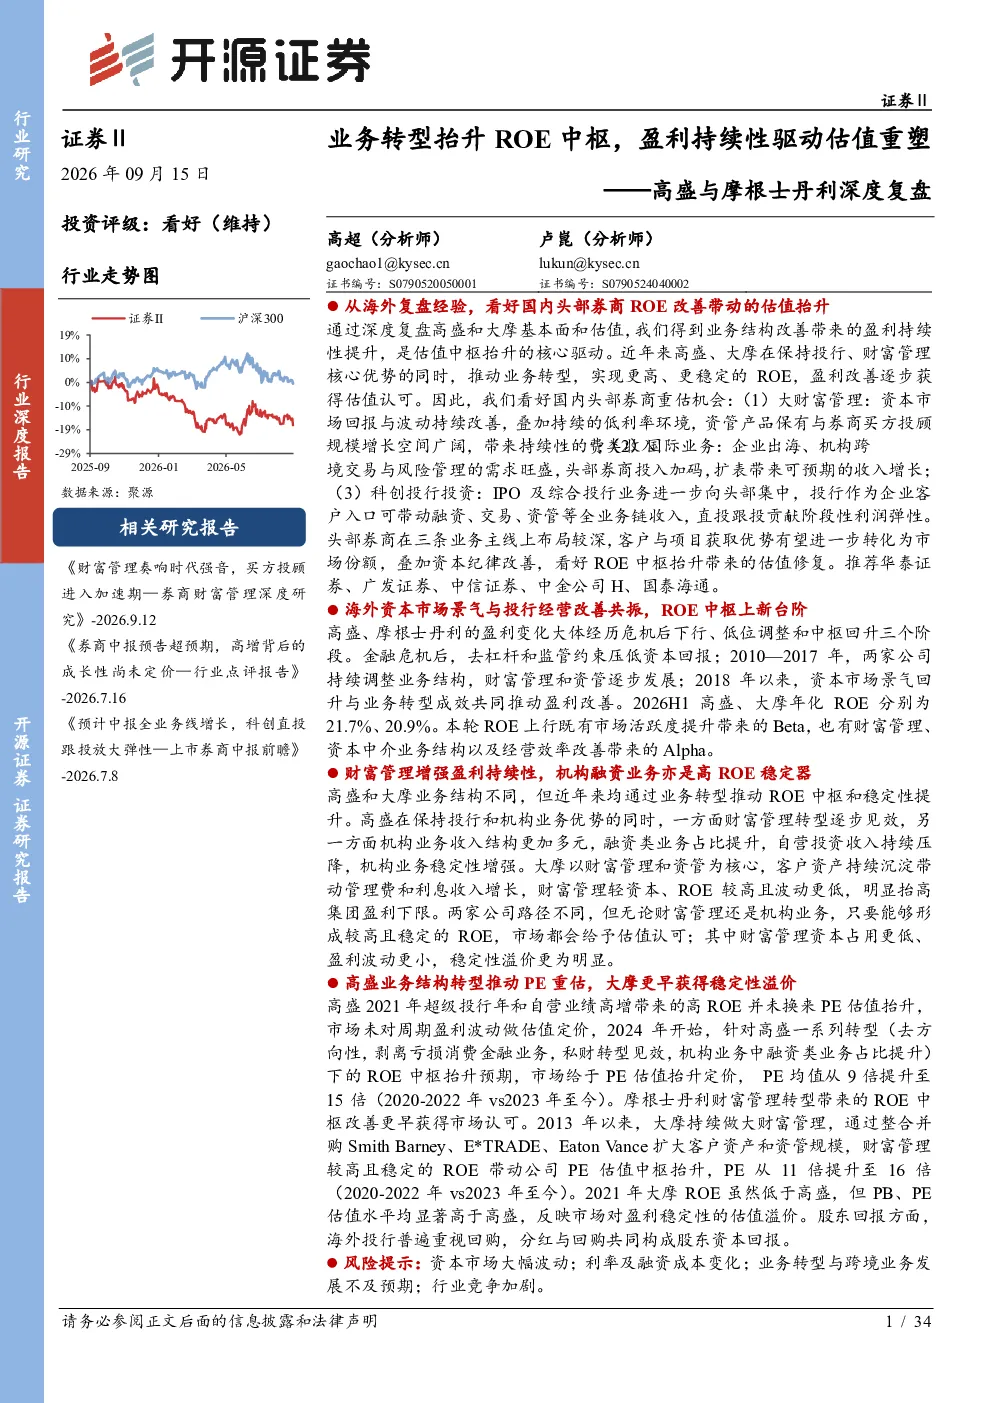
这份研报深度复盘了高盛与摩根士丹利的业务转型及其对ROE中枢和盈利持续性的影响。报告分析了两家公司ROE经历的三阶段变化:危机后下行、低位调整和中枢回升。指出2010-2017年受资本与流动性约束及低利率环境影响,尽管财富管理、资管和投行业务逐步增长,ROE仍处低位;2018年以来股市与利率环境改善,叠加业务扩张和费用效率提升,推动ROE中枢上台阶。从财务拆解看,危机后去杠杆导致ROE中枢降轨,2010年以来ROE与ROA变化更一致,近年伴随客需业务扩张温和加杠杆,ROA改善与权益乘数回升共同推动ROE上行。高盛和大摩的业务模式不同,但都通过结构优化提高了ROE下限和盈利持续性。高盛降低本金投资贡献,提升客户融资与资管收费收入占比;大摩扩大财富管理与资管持续性收入,机构证券业务贡献市场回暖时的盈利弹性。业务转型最终都指向ROE中枢抬升和盈利稳定性改善。
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现业务结构持续优化和盈利稳定性提升的特点。高盛和大摩的案例表明,财富管理和资产管理业务通过客户资产持续沉淀扩大管理费和利息净收入,成为盈利稳定性的重要支撑。同时,融资类业务占比提升、交易驱动型业务占比下降,有助于降低盈利波动性。国内券商可借鉴其经验,在资本市场回报与波动持续改善、低利率环境下,通过发展大财富管理、国际业务和科创投行投资等方向,实现更高、更稳定的ROE,推动估值中枢抬升。业务转型和结构优化是金融行业提升盈利持续性的关键路径。
研报重点分析了哪些方向?
研报重点分析了高盛与摩根士丹利ROE中枢抬升和盈利持续性改善的业务转型路径。报告从财务角度拆解了ROA与权益乘数对ROE的影响,指出危机后去杠杆是ROE中枢降轨的重要原因,而近年ROE与ROA变化更一致,主要得益于ROA改善与权益乘数回升。高盛和大摩的业务模式不同,但都通过结构优化提高了ROE下限和盈利持续性。高盛降低本金投资贡献,提升客户融资与资管收费收入占比;大摩扩大财富管理与资管持续性收入,机构证券业务贡献市场回暖时的盈利弹性。报告强调业务结构改善带来的盈利持续性提升是估值中枢抬升的核心驱动。
当前市场对金融行业的现状判断是什么?
当前市场对金融行业的现状判断聚焦于盈利稳定性和估值重塑。高盛和大摩的案例显示,市场对估值溢价的认可主要来自市场份额提升、经营效率改善,以及业务结构优化带来的稳态ROE提升。国内券商估值重塑同样需要在下行周期中验证ROE下限,而非仅依赖牛市高点盈利。头部券商通过发展大财富管理、国际业务和科创投行投资等方向,实现更高、更稳定的ROE,逐步获得估值认可。市场对中周期ROE能否持续的关注,推动头部券商重估机会的出现。盈利持续性和稳定性成为市场判断的核心标准。
研报提示了哪些风险?
研报提示金融行业面临的主要风险包括市场波动风险和业务转型不确定性。高盛和大摩的业务转型虽然提升了ROE中枢和盈利稳定性,但并未消除周期性。金融行业受宏观经济和资本市场波动影响较大,极端市场环境下财富管理、资管和投行业务可能面临收入下滑风险。此外,业务转型过程中可能面临客户获取成本上升、竞争加剧等挑战,影响盈利改善的可持续性。国内券商在追赶头部机构的过程中,需注意平衡业务扩张与风险控制,确保资本纪律和风险管理能力同步提升,以应对潜在的市场波动和转型风险。