猜你想问
开特股份最新研报核心内容是什么?
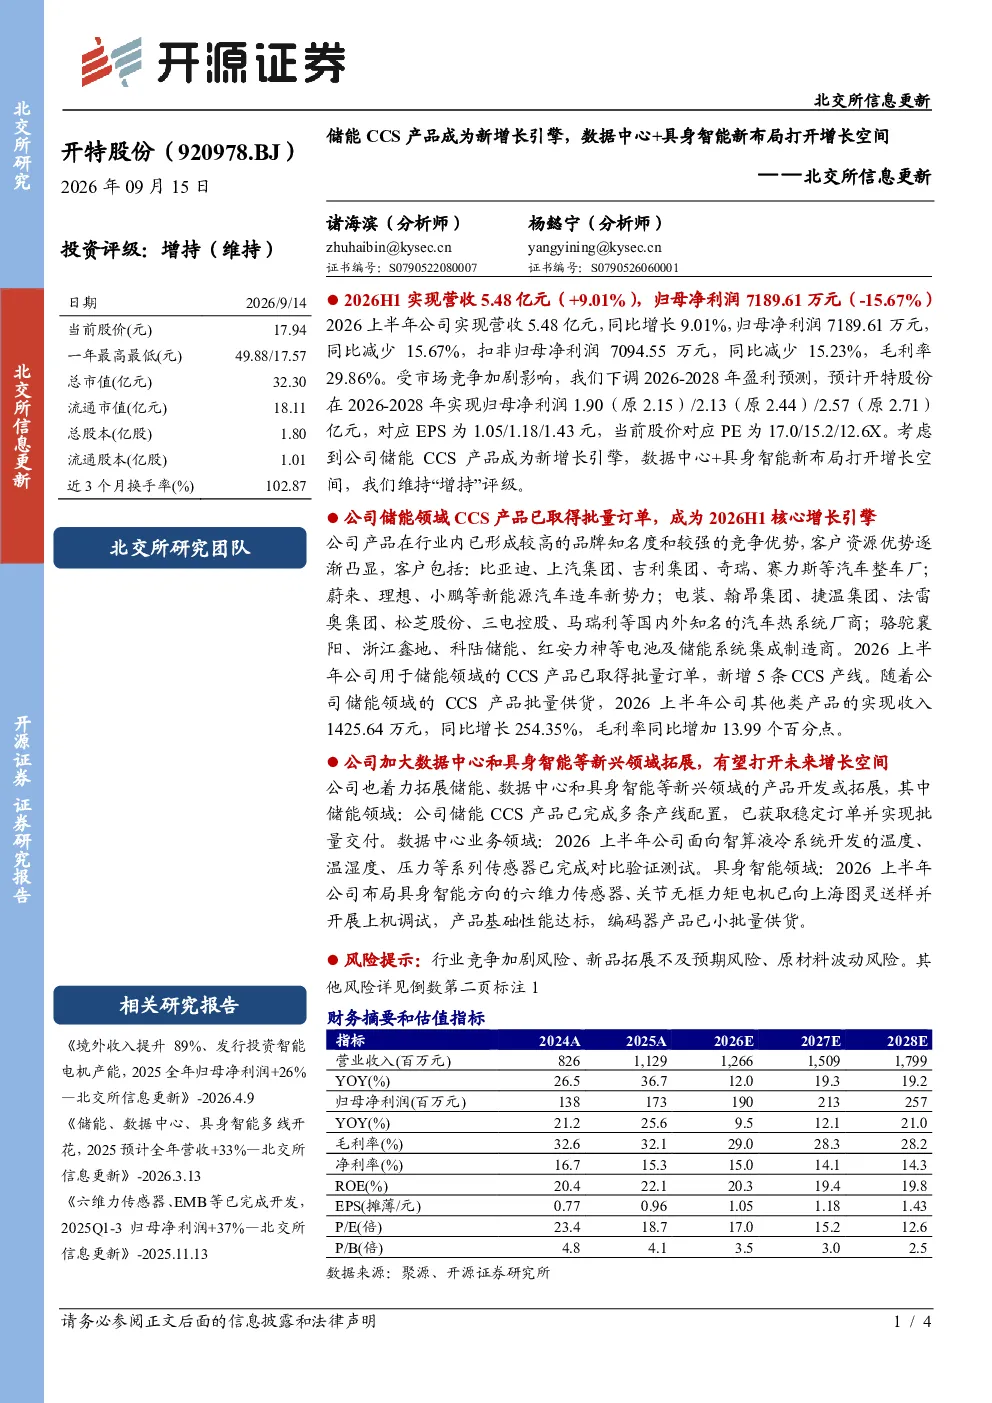
开特股份2026上半年营收同比增长9.01%,但归母净利润同比减少15.67%,主要受市场竞争加剧影响。公司储能CCS产品成为新增长引擎,数据中心和具身智能新布局打开未来增长空间。储能CCS产品取得批量订单,新增5条CCS产线,其他类产品收入同比增长254.35%,毛利率同比增加13.99个百分点。客户资源涵盖比亚迪、蔚来、电装等知名企业。数据中心业务完成传感器对比验证测试;具身智能领域六维力传感器、关节无框力矩电机已送样调试,编码器小批量供货。
储能CCS赛道行业发展趋势如何?
储能CCS产品成为开特股份新增长引擎,反映储能行业持续快速发展,CCS产品需求旺盛。数据中心和具身智能领域的新布局也表明行业向多元化、智能化方向发展。随着技术进步和市场需求提升,相关产品和技术将迎来更广阔的应用场景,行业竞争加剧但成长空间巨大。
研报重点分析了哪些方向?
研报重点分析了开特股份储能CCS产品的市场表现和增长潜力,数据中心业务的技术进展,以及具身智能领域的研发成果。同时关注了公司财务数据,如营收增长、净利润变化、毛利率提升等,并评估了行业竞争、新品拓展和原材料波动等风险因素。
当前市场对开特股份的判断是什么?
市场对开特股份的判断显示,公司虽面临行业竞争加剧导致净利润下滑的挑战,但储能CCS产品已成为重要增长动力,数据中心和具身智能的新布局为未来发展打开空间。公司毛利率提升和知名客户资源为其发展提供支撑,整体市场表现积极。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧可能导致市场份额下降,新品拓展不及预期影响业绩增长,以及原材料价格波动可能增加生产成本。这些风险需关注,但公司已在多个领域布局,具备一定抗风险能力。
你可能感兴趣
北交所信息更新:储能、数据中心、具身智能多线开花,2025预计全年营收+33%
开源证券2026-03-12
机器人轻量化驱动工程塑料迎新机遇,储能/动力电池打开公司增长空间——北交所信息更新
交运设备开源证券2026-04-21
北交所信息更新:储能、氢能领域产品为未来增长开辟新路径
开源证券2025-07-08
北交所信息更新:Low-α射线球形氧化铝取得突破性进展,打开增长新空间
开源证券2024-10-11
北交所信息更新:水利水电+矿山拓展增长新空间,后市场打开经营业绩天花板
开源证券2024-08-27
半导体石英制品成为核心增长引擎,化合物半导体聚焦磷化铟衬底——北交所信息更新
开源证券2026-05-01
北交所信息更新:2026H1服务器滑轨销售稳增长+持续强化专利壁垒,海外成为增长引擎
开源证券2026-08-27
多款汽车+数据中心散热系统线束量产导入,有望打开增长第二曲线——北交所信息更新
开源证券2026-05-12
北交所信息更新:整体承包模式巩固,产品迭代升级打开长期成长空间,2026H1营收同比+20.45%
开源证券2026-09-11
北交所信息更新:新签订单8.77亿元对冲短期业绩承压,关联交易大增打开干法电极成长空间
机械设备开源证券2026-04-15