猜你想问
这份研报主要讲了什么内容?
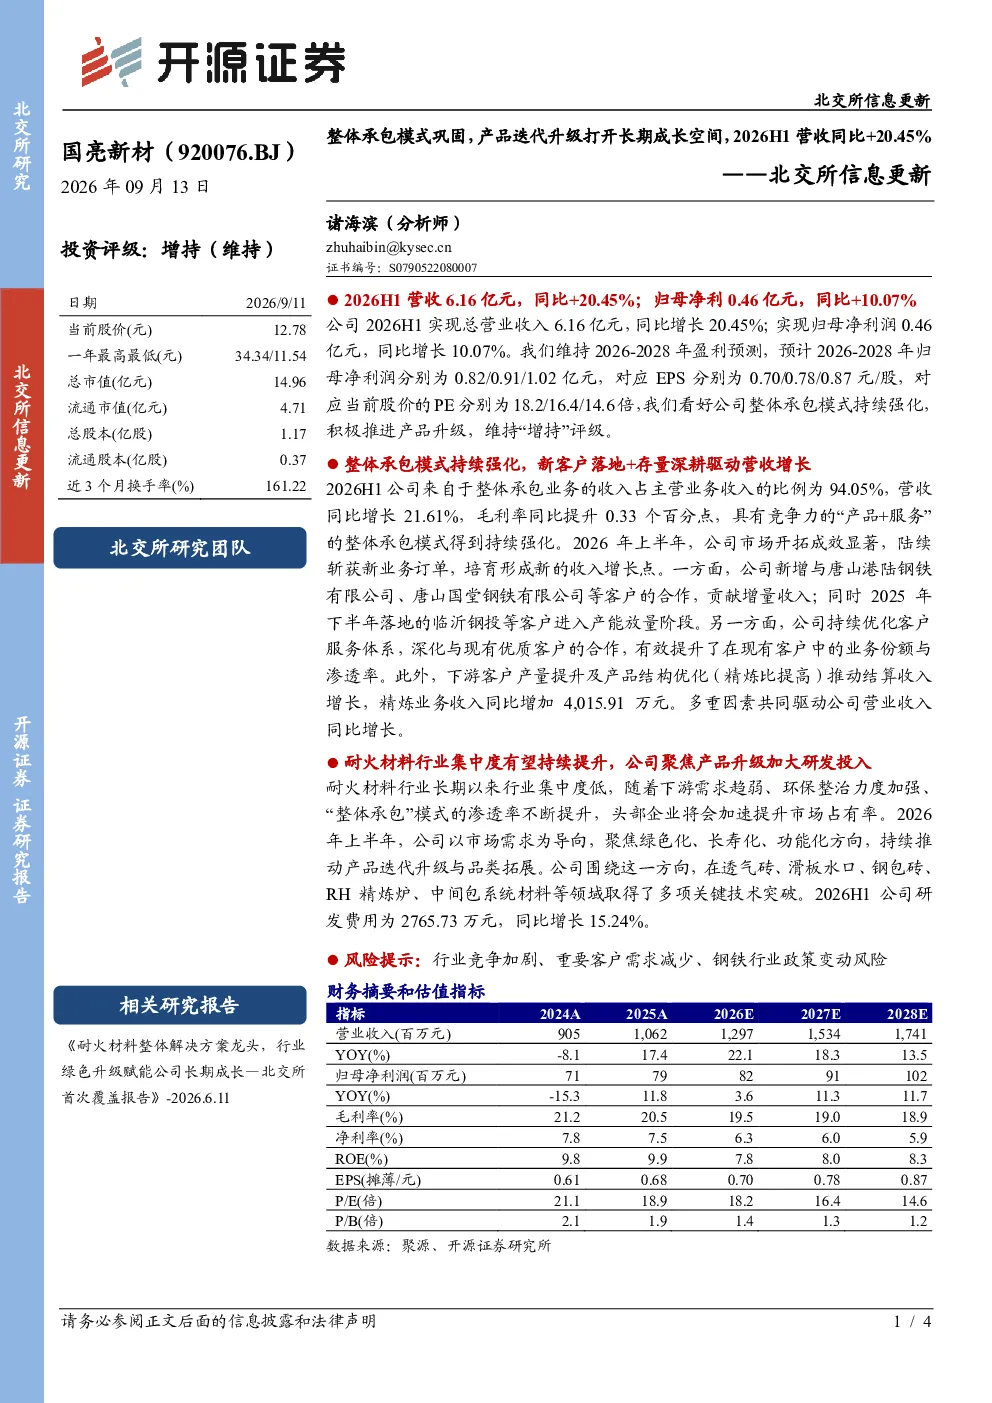
这份研报分析了国亮新材2026年上半年的业绩表现,指出公司营收和净利润均实现同比增长。报告强调公司整体承包模式的持续强化,以及新客户落地与存量客户深耕对营收增长的共同驱动作用。同时,报告关注耐火材料行业集中度的提升趋势,以及公司聚焦产品升级加大研发投入的策略。此外,报告还维持了对公司2026-2028年的盈利预测,并给出了相应的评级。
耐火材料行业的发展趋势如何?
根据研报,耐火材料行业正朝着集中度提升的方向发展,这为国亮新材等领先企业提供了更多发展机遇。同时,行业也在推动产品升级,聚焦绿色化、长寿化和功能化方向。国亮新材通过加大研发投入,在透气砖、滑板水口等领域取得了关键技术突破,进一步巩固了其市场地位。这些趋势表明,耐火材料行业未来有望保持稳定增长,为相关企业带来更多发展空间。
报告重点分析了国亮新材的哪些方面?
报告重点分析了国亮新材的整体承包模式及其对营收增长的驱动作用。报告指出,整体承包业务收入占比高达94.05%,同比增长21.61%,显示出该模式的有效性。此外,报告还关注了公司新客户的落地和存量客户的深耕情况,以及下游客户产量提升和产品结构优化带来的积极影响。这些分析表明,国亮新材的业务模式和发展策略具有较强竞争力。
当前耐火材料市场的现状如何?
当前耐火材料市场正经历集中度提升的阶段,这意味着市场份额逐渐向少数领先企业集中。国亮新材作为行业内的领先企业,受益于这一趋势,其整体承包模式和产品升级策略得到了市场认可。同时,下游客户的需求也在不断变化,对耐火材料产品的性能和质量提出了更高要求。国亮新材通过加大研发投入,积极应对这些变化,进一步巩固了其市场地位。
研报中提到了哪些风险提示?
研报中提到了几个潜在的风险提示,包括行业竞争加剧、重要客户需求减少以及钢铁行业政策变动。行业竞争加剧可能导致市场份额分散,影响企业的盈利能力。重要客户需求减少可能直接影响公司的订单量和收入。钢铁行业政策变动也可能对耐火材料行业产生不利影响。这些风险需要公司密切关注并采取相应的应对措施。