猜你想问
这份研报主要讲了什么内容?
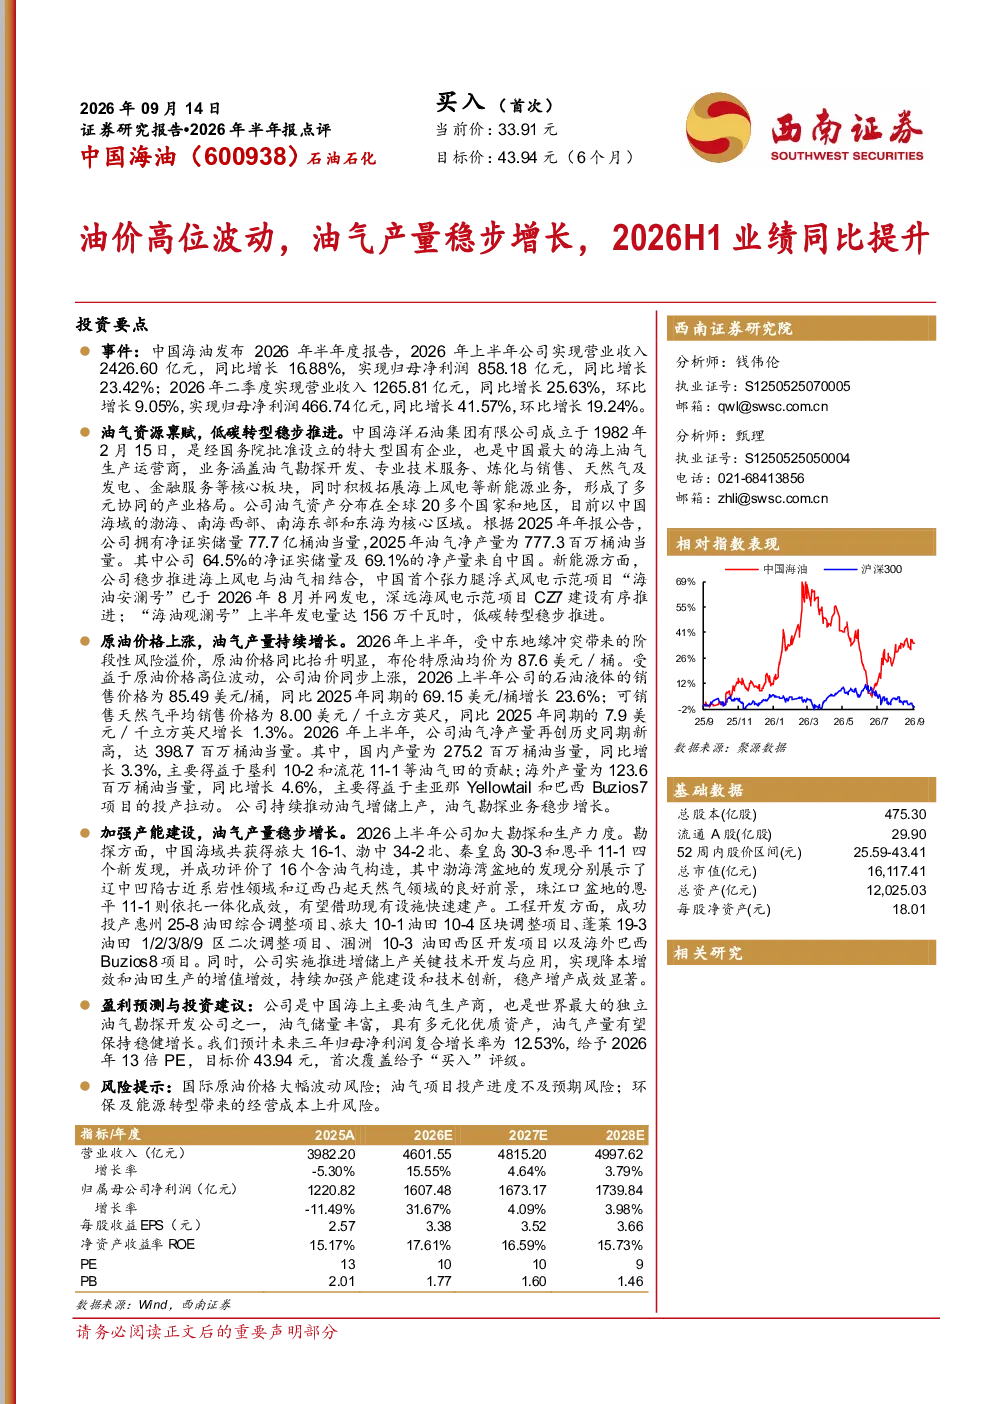
这份研报主要点评了中国海油2026年上半年的业绩表现。报告指出,受中东地缘冲突影响,布伦特原油均价同比提升,公司石油液体和天然气销售价格也相应上涨。2026年上半年,公司油气净产量达398.7百万桶油当量,创历史同期新高,其中国内产量同比增长3.3%,海外产量同比增长4.6%。公司通过加大勘探和生产力度,获得多个新发现并成功投产多个项目,实现稳产增产。报告还显示,2026年上半年公司实现营业收入2426.60亿元,同比增长16.88%;归母净利润858.18亿元,同比增长23.42%。
化石能源行业未来发展趋势如何?
化石能源行业未来发展趋势呈现多元化特点。一方面,受全球气候变化和能源转型压力影响,传统能源企业正积极拓展新能源业务,如中国海油在海上风电等领域的布局。另一方面,油气资源仍将是未来一段时间内全球能源供应的主力,地缘政治和供需关系将继续影响油价波动。同时,技术进步推动油气开采效率提升,如中国海油通过增储上产关键技术开发实现降本增效。此外,环保政策趋严将增加企业经营成本,行业竞争格局也将持续变化。
研报重点分析了哪些方面?
研报重点分析了以下几个方面:首先,中国海油的油气资源禀赋与低碳转型战略,包括其全球油气资产分布、储量产量情况以及新能源业务拓展进展。其次,报告详细分析了2026年上半年公司油气产量持续增长的原因,包括国内外的油气田投产情况以及勘探开发力度。再次,报告重点解读了公司2026年上半年的财务表现,如营业收入、净利润、毛利率、净利率等关键指标的变化情况。最后,报告还探讨了公司未来的盈利预测与估值,以及可能面临的风险因素。
当前油气市场现状如何判断?
当前油气市场现状呈现油价高位波动与产量稳步增长并存的态势。受中东地缘冲突等因素影响,国际油价持续处于较高水平,推动油气企业业绩提升。同时,全球主要油气生产商通过技术进步和产能建设,维持油气产量稳定增长。中国海油作为全球最大的海上油气生产运营商,其油气产量持续创历史新高,体现了行业整体的生产能力。此外,能源转型背景下,油气企业面临的政策和市场需求变化,也影响着行业的发展方向。
研报提到了哪些风险提示?
研报提示了以下几个主要风险:首先,国际原油价格大幅波动风险,油价的不确定性将直接影响油气企业的盈利能力。其次,油气项目投产进度不及预期风险,新项目的开发建设可能面临技术或资金等方面的挑战。再次,环保及能源转型带来的经营成本上升风险,随着环保政策趋严,油气企业需要投入更多资源进行环保改造和新能源业务拓展,这可能增加经营成本。此外,地缘政治风险也可能对油气供应链和价格产生影响。