猜你想问
本周利率市场主要波动有哪些?
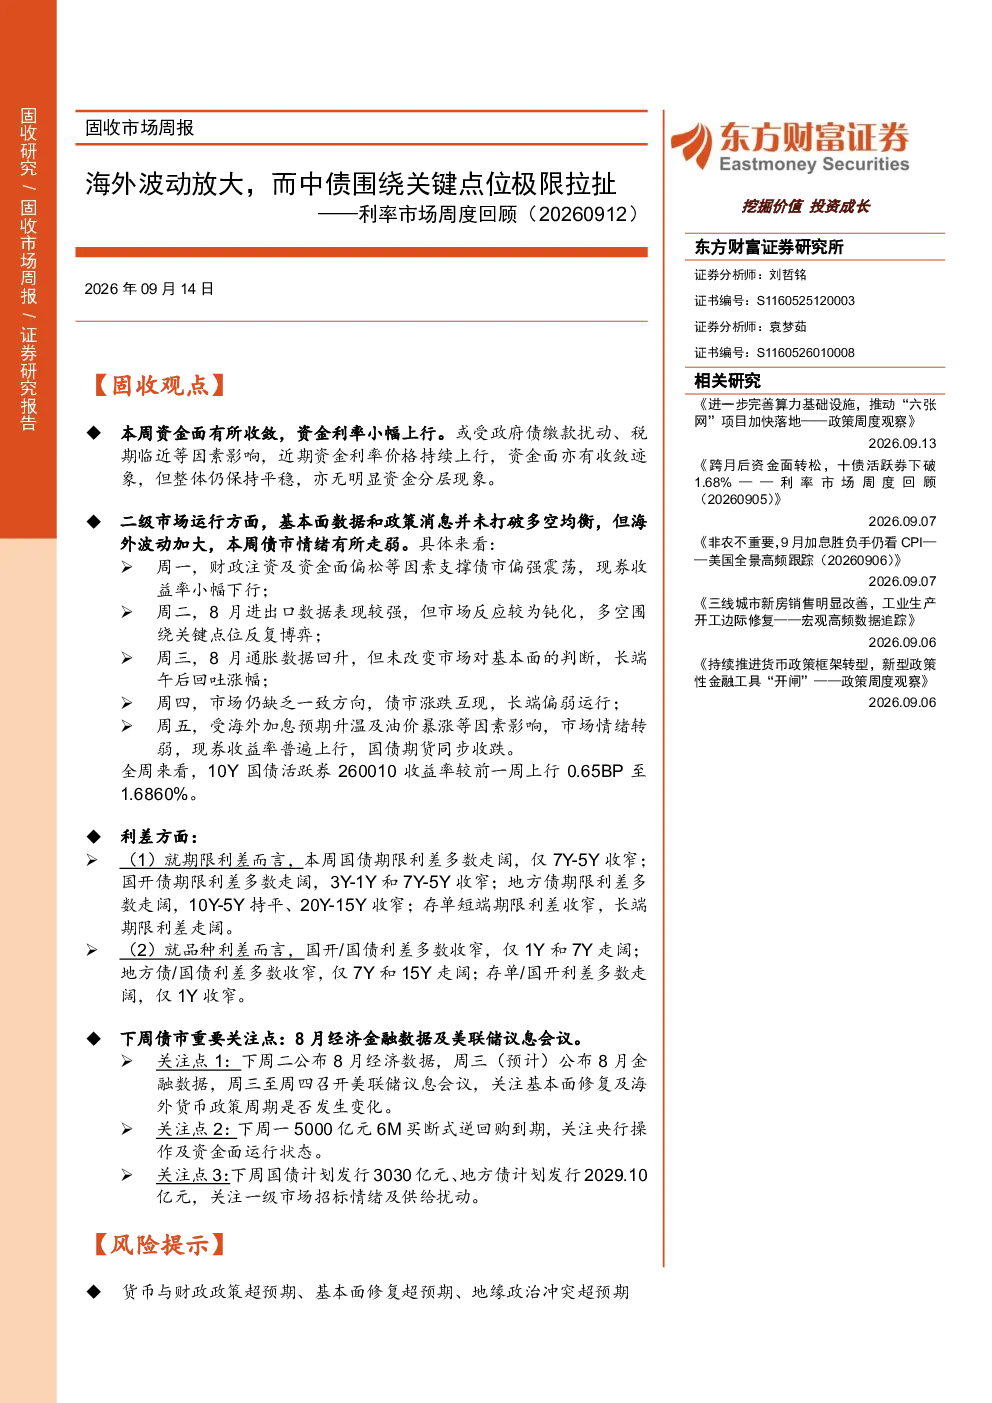
本周利率市场主要波动体现在货币市场和现券市场。货币市场方面,央行公开市场净回笼15亿元,资金利率小幅上行,DR007上行5.06BP至1.42%,R007上行1.66BP至1.42%,市场杠杆有所回升。现券市场方面,利率债转为净发行,国债净供给2903亿元,环比增加529.80亿元;二级运行中债市窄幅震荡,期限利差多数走阔,国债曲线熊陡,国开债曲线熊平。海外方面,10年期和1年期中美利差均走阔。
未来债市关注重点有哪些?
未来债市需关注8月经济金融数据及美联储议息会议,关注基本面修复及海外货币政策周期变化。同时需关注5000亿元6个月买断式逆回购到期情况,关注央行操作及资金面运行。此外,国债及地方债发行情况也值得关注,特别是关注一级市场招标情绪及供给扰动。
货币市场运行情况如何?
货币市场运行情况显示,本周央行公开市场净回笼15亿元,其中7天期逆回购投放85亿元、到期100亿元;3个月买断式逆回购投放5000亿元、到期5000亿元。资金利率小幅上行,DR007上行5.06BP至1.42%,R007上行1.66BP至1.42%。市场杠杆有所回升,银行间质押式回购成交量环比上升0.14万亿元至6.41万亿元。
现券市场表现如何?
现券市场表现方面,利率债转为净发行,国债净供给2903亿元,环比增加529.80亿元;政金债净到期2518.50亿元,环比减少871.50亿元;地方债净供给1224.97亿元,环比增加494.69亿元。存单净融资规模上升,总规模1556.30亿元,环比增加657.60亿元。二级市场债市窄幅震荡,期限利差多数走阔,国债曲线熊陡,国开债曲线熊平。
本报告有哪些风险提示?
本报告提示的主要风险包括货币与财政政策超预期、基本面修复超预期、地缘政治冲突超预期。这些因素可能对市场产生较大影响,需密切关注相关动态。例如,货币政策的调整可能影响市场流动性,基本面修复的预期变化可能影响债券收益率,而地缘政治冲突可能引发市场避险情绪,对各类资产价格产生影响。