猜你想问
同力股份研报核心内容是什么?
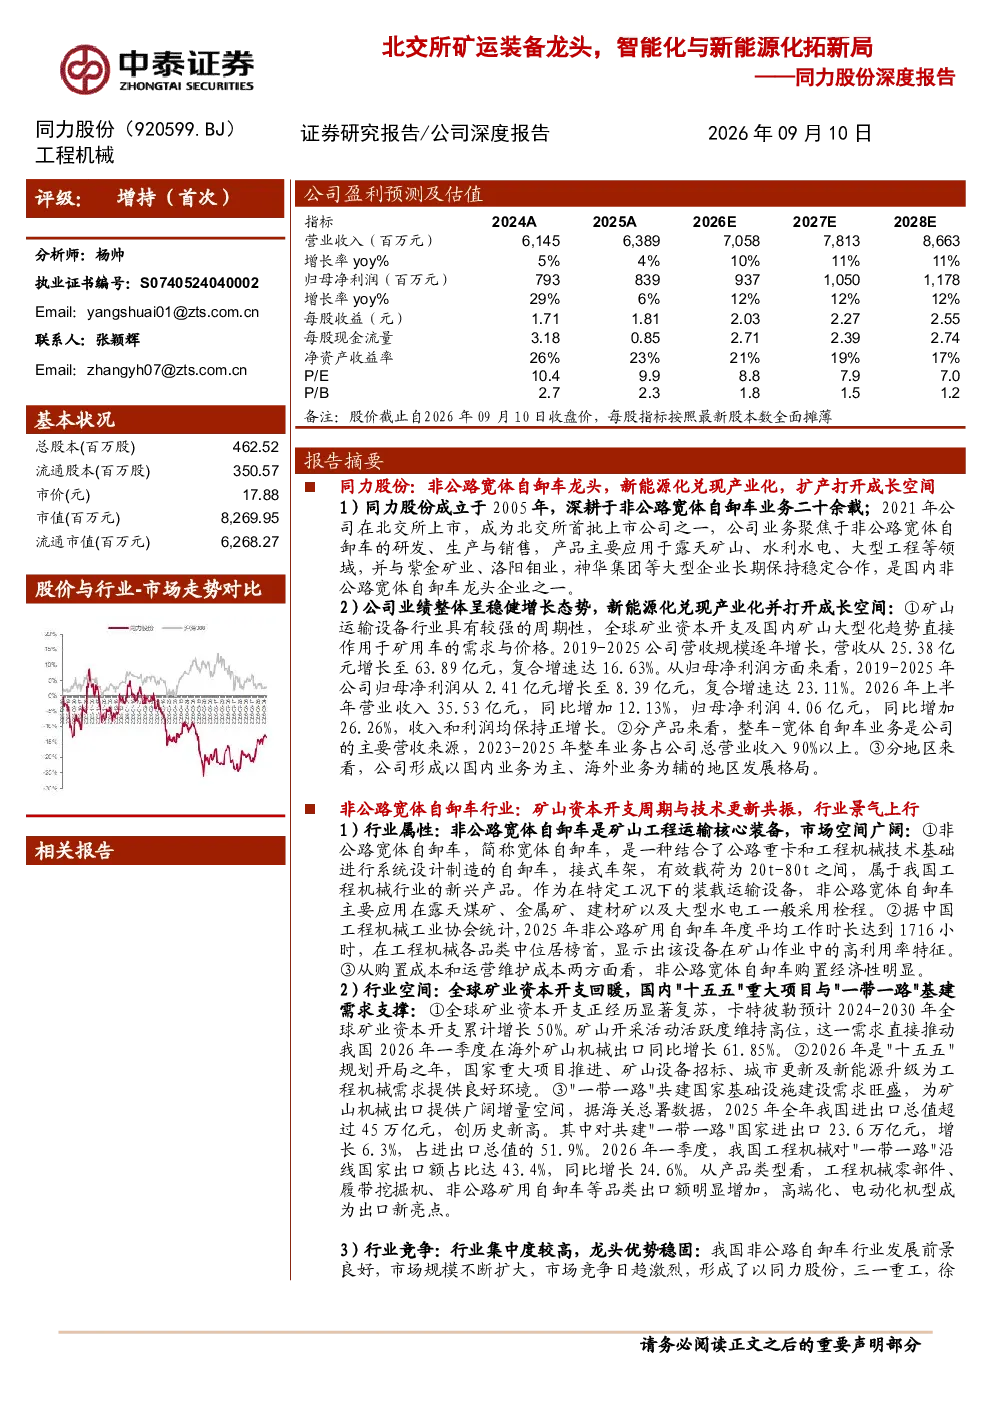
同力股份是国内非公路宽体自卸车龙头企业,深耕该领域二十余年。公司业绩整体呈稳健增长态势,2026年上半年营业收入和归母净利润分别同比增长12.13%和26.26%。公司主要产品为TL885、TL891、TLE120、DTH145等多种非公路宽体自卸车,涵盖燃油车型和新能源车型(纯电、混动、氢能),并以新能源车型为核心。公司在智能化和新能源化方面具有显著优势,TLI系列自动驾驶非公路宽体自卸车已在矿山短途运输作业中实现全流程无人化运行,出勤率提升至90%,市占率全国第二。公司新能源产品销量占比超过65%,毛利率比传统燃油车型高出5-8个百分点。
非公路宽体自卸车行业发展趋势如何?
非公路宽体自卸车行业景气度上行,主要受全球矿业资本开支回暖、国内“十五五”重大项目与“一带一路”基建需求支撑。行业集中度较高,同力股份、三一重工、徐工机械、宇通重工等企业竞争激烈,但同力股份作为专业化非公路宽体自卸车制造企业,龙头地位稳固。未来行业将向智能化和新能源化方向发展,无人驾驶技术和新能源车型(纯电、混动、氢能)将加速渗透,为行业带来新的增长动力。
同力股份报告重点分析了哪些方面?
报告重点分析了同力股份在非公路宽体自卸车领域的竞争优势,包括智能化和新能源化两大方向。公司在无人驾驶技术方面取得突破,TLI系列自动驾驶非公路宽体自卸车已在矿山短途运输作业中实现全流程无人化运行,出勤率提升至90%,市占率全国第二。报告还分析了公司新能源产品的市场表现,销量占比超过65%,毛利率比传统燃油车型高出5-8个百分点。此外,报告对同力股份的未来业绩进行了预测,预计2026-2028年公司营业收入和归母净利润将保持稳定增长。
当前非公路宽体自卸车市场现状如何?
当前非公路宽体自卸车市场集中度较高,主要竞争者包括同力股份、三一重工、徐工机械、宇通重工等。同力股份作为专业化非公路宽体自卸车制造企业,凭借其在智能化和新能源化方面的优势,稳固了其龙头地位。行业整体受益于全球矿业资本开支回暖、国内“十五五”重大项目与“一带一路”基建需求,景气度上行。然而,行业竞争激烈,企业需要不断创新以保持竞争优势。
同力股份研报有哪些风险提示?
报告提示,非公路宽体自卸车行业虽然景气度上行,但市场竞争激烈,企业需要不断创新以保持竞争优势。此外,新能源车型的推广和应用仍面临一些挑战,如技术成熟度、成本控制等。同时,宏观经济环境和政策变化也可能对行业产生影响。投资者在关注公司业绩增长的同时,也需要关注这些潜在风险。