猜你想问
这份研报主要分析了什么内容?
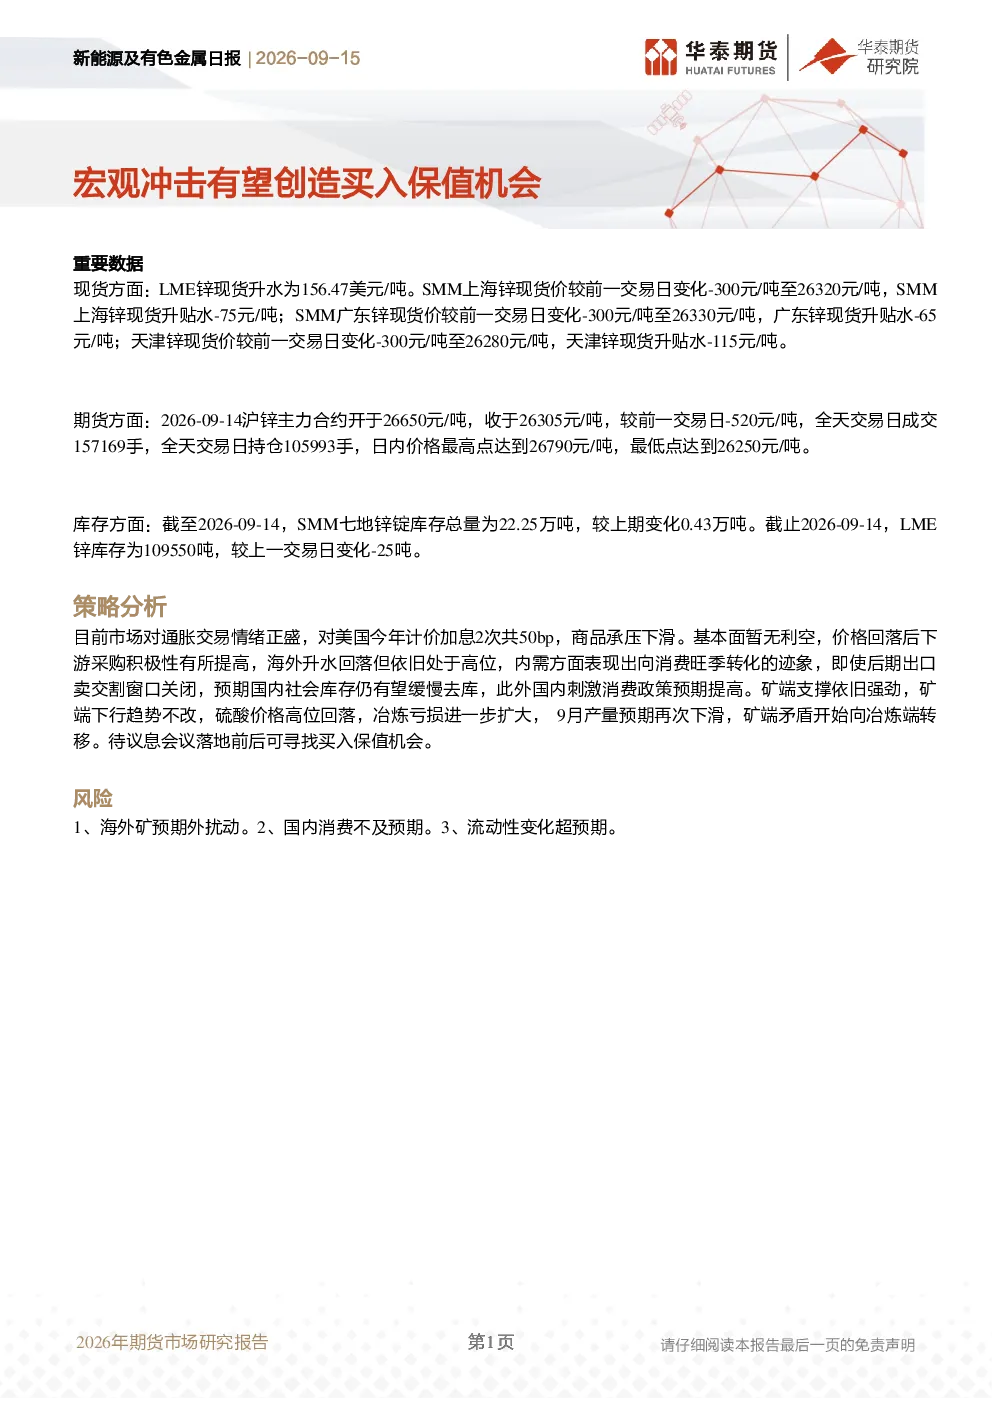
这份研报主要分析了新能源及有色金属行业的最新市场动态。报告重点关注了宏观冲击对行业的影响,特别是从现货、期货和库存三个维度进行了详细数据解读。现货方面,LME锌现货升水156.47美元/吨,国内各区域锌价及升贴水数据也进行了分析;期货方面,沪锌主力合约下跌520元/吨至26305元/吨,成交和持仓量变化也纳入考察;库存方面,SMM七地锌锭库存微增0.43万吨,LME锌库存减少25吨。报告还从基本面、政策预期和矿端等多个角度进行了综合分析。
新能源及有色金属行业未来发展趋势如何?
新能源及有色金属行业未来发展趋势受多重因素影响。从基本面看,当前市场通胀交易情绪浓厚,预期美国加息可能对商品价格产生压力。但国内下游采购积极性提高,海外升水虽高位但已回落,内需向消费旺季转化,预计国内库存将缓慢去库,刺激消费政策预期也可能提供一定支撑。矿端方面,硫酸价格高位回落导致冶炼亏损扩大,9月产量预期下滑,矿端矛盾可能向冶炼端转移。整体来看,行业发展趋势需关注宏观经济政策、供需关系变化及国际市场波动等多重因素。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方面:首先,对现货、期货和库存数据进行了详细解读,包括LME锌升水、国内锌价及升贴水、沪锌主力合约价格变化、SMM七地及LME库存变动等关键指标;其次,从基本面角度分析了市场通胀交易情绪、下游采购积极性、海外升水变化、内需转化和库存去库预期等因素;再次,考察了矿端支撑情况,包括硫酸价格变化、冶炼亏损扩大和9月产量预期等;最后,提出了待议息会议前后寻找买入保值机会的策略建议。
当前市场现状如何判断?
当前市场现状呈现多空交织的特点。一方面,宏观层面通胀交易情绪浓厚,市场预期美国可能加息50基点,对商品价格形成压力。另一方面,基本面暂无利空,价格回落后下游采购积极性提高,海外升水高位回落但仍有支撑,内需向消费旺季转化,国内库存预期缓慢去库,刺激消费政策预期也可能提供一定提振。矿端支撑强劲,硫酸价格高位回落导致冶炼亏损扩大,9月产量预期下滑,矿端矛盾可能向冶炼端转移。整体来看,市场需关注宏观经济政策、供需关系变化及国际市场波动等多重因素。
研报提示了哪些风险?
研报提示了以下几方面风险:首先,海外矿可能出现的预期外扰动,如供应中断或成本上升等,可能对市场产生不利影响;其次,国内消费可能不及预期,若下游需求疲软或政策刺激效果有限,可能导致库存去库不及预期;第三,流动性变化可能超出预期,如货币政策收紧或市场风险偏好下降,可能对商品价格产生压力。此外,还需关注国际市场波动、产业链各环节价格传导等因素的变化。