猜你想问
这份研报的核心内容是什么?
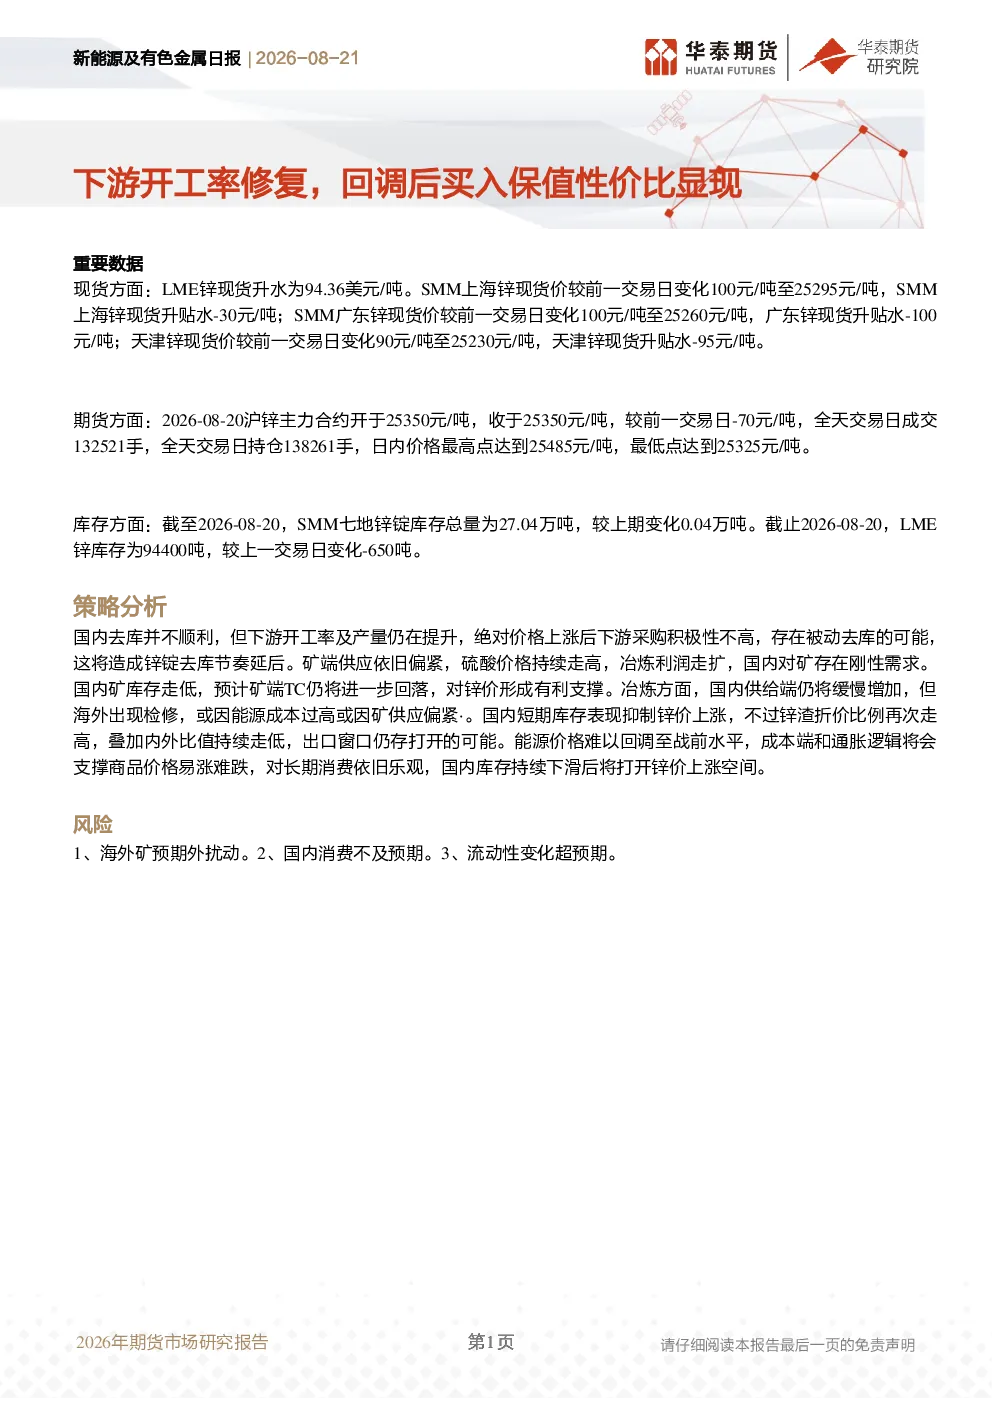
本报告分析了新能源及有色金属行业,重点关注下游开工率修复对市场的影响。报告指出,回调后买入保值性价比显现,国内去库节奏延后,矿端供应偏紧支撑锌价,短期库存抑制上涨但长期消费乐观,锌价上涨空间打开。报告还提供了现货、期货、库存等关键数据,以及SHFE锌升贴水、LME锌升贴水等图表数据。
新能源及有色金属行业的发展趋势如何?
新能源及有色金属行业的发展趋势积极。报告显示,下游开工率提升对行业有正面影响,矿端供应偏紧支撑锌价,长期消费乐观。能源价格难以回调至战前水平,成本端和通胀逻辑支撑商品价格易涨难跌,国内库存持续下滑后锌价上涨空间打开。这些因素共同推动行业向好的方向发展。
报告重点分析了哪些方向?
报告重点分析了国内去库节奏、矿端供应、冶炼供给、短期库存和长期消费五个方向。国内去库节奏延后,下游开工率及产量提升但采购积极性不高,可能导致被动去库。矿端供应偏紧,硫酸价格走高,冶炼利润走扩,国内对矿存在刚性需求。冶炼供给缓慢增加,海外出现检修。短期库存抑制上涨,锌渣折价比例走高,内外比值走低,出口窗口可能打开。长期消费乐观,能源价格难以回调至战前水平,成本端和通胀逻辑支撑商品价格易涨难跌。
当前市场现状如何判断?
当前市场现状显示,新能源及有色金属行业呈现积极态势。下游开工率修复对市场有正面影响,回调后买入保值性价比显现。国内去库节奏延后,矿端供应偏紧支撑锌价,短期库存抑制上涨但长期消费乐观,锌价上涨空间打开。这些因素共同表明市场处于一个较好的发展阶段。
研报提示了哪些风险?
研报提示了三个主要风险:海外矿预期外扰动,可能导致供应不稳定;国内消费不及预期,可能影响市场需求;流动性变化超预期,可能对市场产生不利影响。这些风险需要投资者密切关注,以便及时调整投资策略。
你可能感兴趣
新能源及有色金属日报:价格回落后锌价买入保值性价比提高
华泰期货2026-03-18
新能源及有色金属日报:铝价回调给予重新买入保值机会
华泰期货2025-04-03
新能源及有色金属日报:铝价回调即是买入保值机会
华泰期货2025-11-06
新能源及有色金属日报:铝价回调再次给予买入保值机会
华泰期货2025-03-19
新能源及有色金属日报:铜价回调之际下游订单有所回暖
华泰期货2026-08-20
新能源及有色金属周报:TC下跌趋势不改,锌价回调跌出性价比
华泰期货2026-06-14
新能源及有色金属日报:锌价回调现货贴水修复
华泰期货2025-11-06
新能源及有色金属日报:关注铝价超预期回调后的机会
有色金属华泰期货2025-11-19
新能源及有色金属日报:铝价回调后压力有所释放
华泰期货2025-04-02
新能源及有色金属日报:关税扰动制造良好买入保值机会
华泰期货2025-10-14