猜你想问
这份研报主要分析了什么内容?
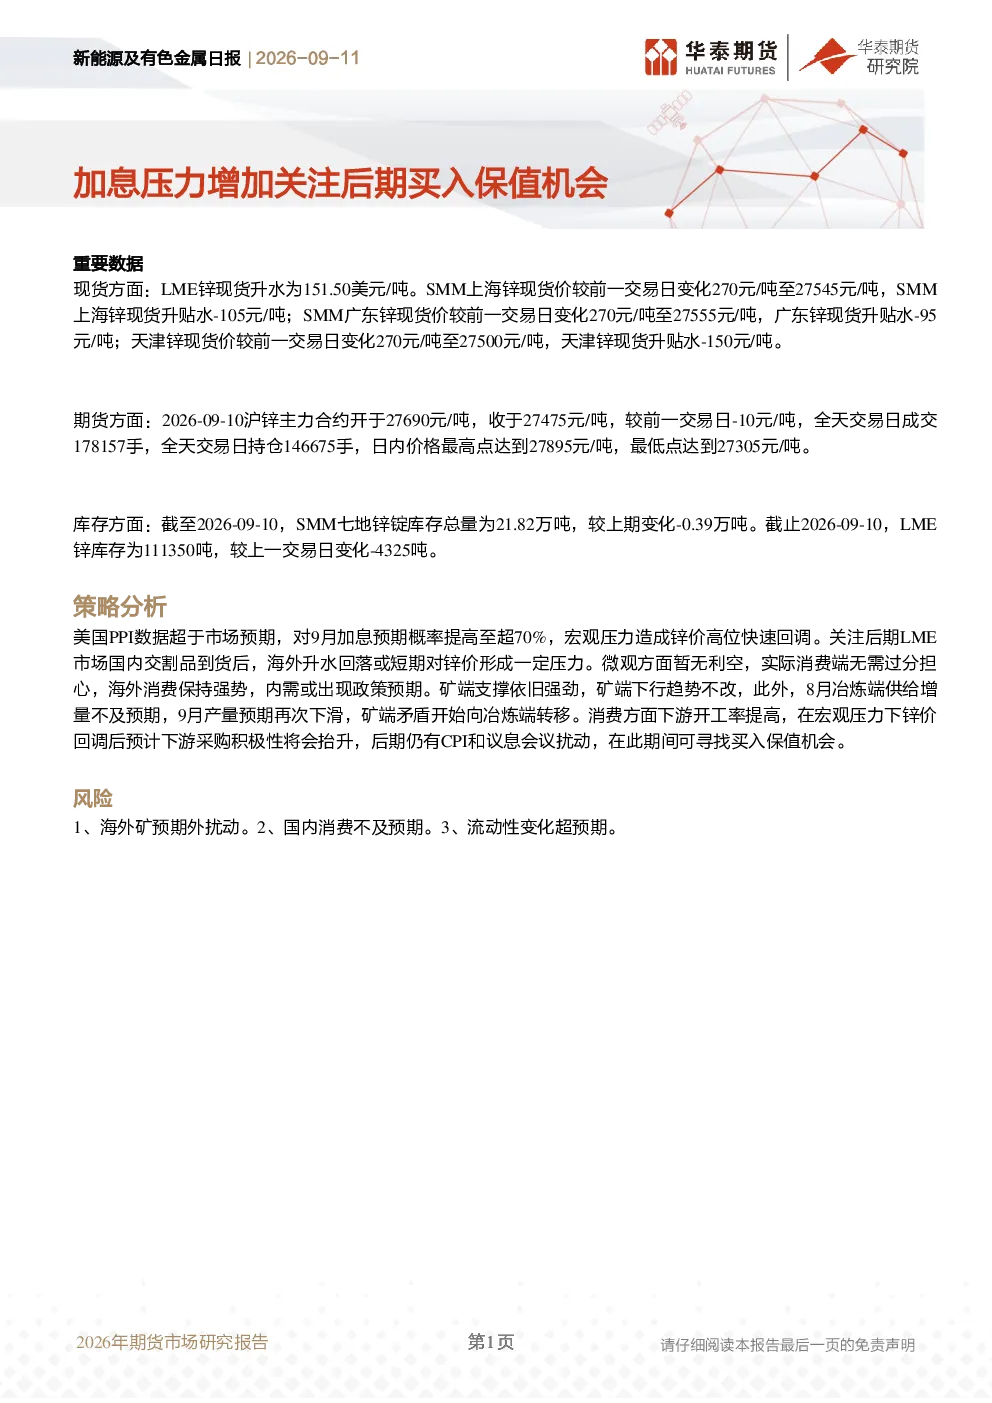
这份研报主要分析了新能源及有色金属行业的最新市场动态。报告详细解读了现货、期货和库存方面的关键数据,如LME锌现货升水、SMM上海锌现货价、沪锌主力合约价格变动以及国内外锌锭库存变化。同时,报告深入探讨了宏观压力、海外市场、微观消费、矿端支撑和消费端等多维度策略分析,指出美国PPI数据超预期导致加息概率提升对锌价的影响,以及国内外市场消费情况。此外,报告还评估了后期风险,提醒投资者关注CPI和议息会议的潜在影响。整体而言,研报为投资者提供了全面的市场分析和风险提示。
新能源及有色金属行业未来发展趋势如何?
新能源及有色金属行业未来发展趋势呈现多面性。从宏观层面看,全球加息压力可能持续影响金属价格波动,需密切关注美国PPI数据等关键经济指标。海外市场方面,LME锌市场国内交割品到货可能引发升水回落,对锌价形成短期压力。消费端来看,实际消费暂无利空,海外消费保持强势,国内内需或受政策预期提振。矿端支撑方面,下行趋势不变,8月冶炼端供给增量不及预期,9月产量预期下滑,矿端矛盾可能向冶炼端转移。下游开工率提高后,锌价回调后预计采购积极性将抬升。综合来看,行业需平衡宏观经济、供需关系及市场情绪等多重因素。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方向:首先,现货、期货和库存数据,如LME锌升水、SMM锌价、沪锌主力合约价格及国内外库存变化,为市场现状提供了量化支撑。其次,宏观压力分析,特别是美国PPI数据超预期引发的加息概率提升,对锌价高位回调的影响。再次,海外市场动态,关注LME市场国内交割品到货对升水的短期影响。此外,报告深入探讨了矿端和消费端的支撑与变化,包括矿端下行趋势、冶炼端供给预期以及下游开工率提高对采购积极性的影响。最后,报告评估了后期风险,提醒投资者关注CPI和议息会议的潜在扰动。这些分析为投资者提供了全面的市场视角。
当前市场现状如何判断?
当前市场现状呈现复杂多变的特征。从价格层面看,沪锌主力合约价格高位回调,显示市场短期承压,但下游开工率提高可能刺激采购需求。库存方面,SMM七地锌锭库存和LME锌库存均有所减少,表明供应端存在一定约束。宏观层面,美国PPI数据超预期推高加息概率,对金属价格形成压力,但矿端下行趋势和消费端预期可能提供一定支撑。海外市场方面,LME锌升水回落对国内锌价形成短期拖累。综合来看,市场需平衡供需关系、宏观经济政策及市场情绪等多重因素,短期波动可能加剧,长期趋势仍需持续跟踪。
研报提示了哪些主要风险?
研报提示了以下几个主要风险:首先,海外矿预期外扰动可能导致供应端出现意外变化,影响市场供需平衡。其次,国内消费不及预期可能削弱下游采购动力,对锌价形成下行压力。此外,流动性变化超预期也可能引发市场波动。宏观层面,CPI和议息会议的结果存在不确定性,可能对加息预期和市场情绪产生影响。这些风险因素需引起投资者关注,建议在决策时充分考虑潜在的不利因素,做好风险管理。