猜你想问
这份研报的核心内容是什么?
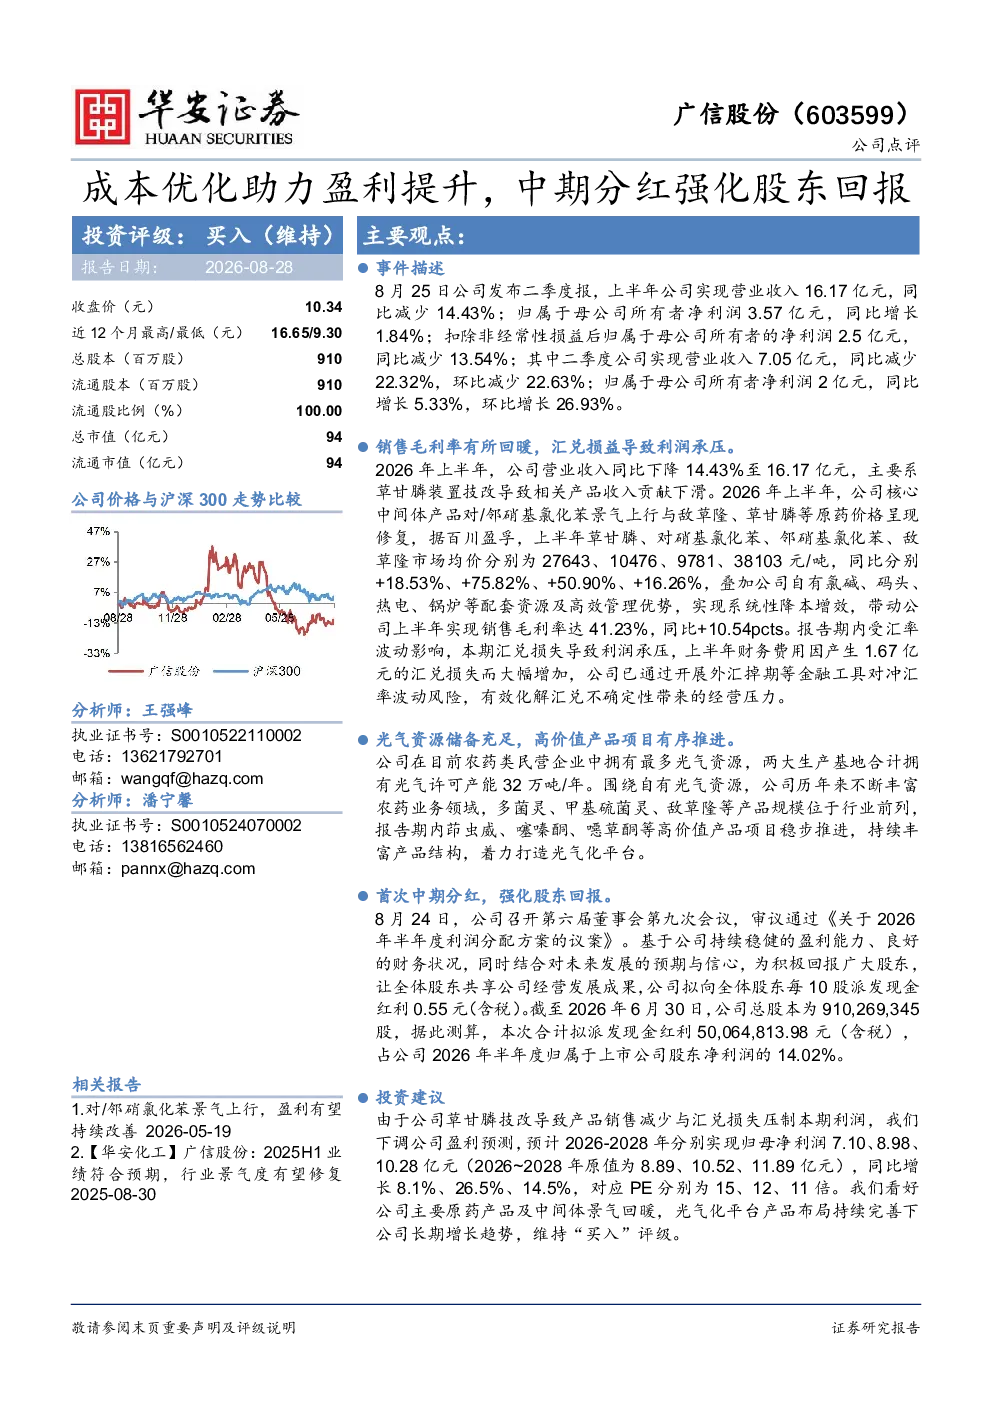
这份研报分析了广信股份2026年上半年的经营情况,指出公司虽然营业收入同比减少14.43%,但净利润同比增长1.84%,主要得益于销售毛利率提升10.54个百分点,这源于核心中间体产品景气上行及公司系统性降本增效。报告还提到公司首次实施中期分红,每10股派发现金红利0.55元,并维持“买入”评级,看好公司长期发展潜力。
草甘膦行业的发展趋势如何?
根据研报,2026年上半年草甘膦市场均价同比上涨18.53%,显示出行业景气度回升。公司虽然因技改导致产品销售减少,但长期来看,主要原药产品及中间体市场向好,光气化平台产品布局持续完善,行业整体增长趋势向好。
研报重点分析了哪些方面?
研报重点分析了广信股份的盈利能力改善,特别是销售毛利率的提升,以及公司通过成本优化和产品结构升级带来的积极影响。此外,报告还关注了公司光气资源的储备情况,两大生产基地合计拥有光气许可产能32万吨/年,以及首次实施中期分红对股东回报的强化作用。
当前草甘膦市场现状如何?
当前草甘膦市场呈现价格上涨态势,2026年上半年市场均价同比上涨18.53%,反映出行业需求旺盛。同时,对硝基氯化苯、邻硝基氯化苯、敌草隆等中间体产品价格也分别大幅上涨,显示出整个产业链的景气度提升。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是新建项目建设进度不及预期可能影响公司产能扩张;二是原材料及产品价格大幅波动可能影响公司盈利稳定性;三是宏观经济下行可能对行业需求造成压力。公司已通过外汇掉期等工具对冲汇率风险,但需持续关注这些潜在风险因素。
你可能感兴趣
产能完善布局、优化存量,提升分红强化股东回报
建筑建材东吴证券2024-12-30
盈利同比持续向好,中期分红强化股东回报
交通运输国联证券2024-10-29
公司点评:控股股东提议实施中期分红,强化投资者回报与估值提升动力
建筑建材国盛证券2024-08-07
24Q3盈利环比改善,中期分红强化股东回报
有色金属长城证券2024-10-24
2024年报点评:成本进一步优化,提升分红积极回报股东
华创证券2025-03-31
2025年半年报点评:25H1成本控制良好,中期分红提升股东回报
交通运输民生证券2025-08-31
2025年半年报点评:京福安徽首次半年度盈利,中期分红提升股东回报
交通运输民生证券2025-09-04
中报点评:盈利持续提升,中期分红积极回报股东
交通运输中原证券2025-08-29
公司信息更新报告:中期分红强化股东回报,Q4萤石价格有望大幅上涨
建筑建材开源证券2024-10-29
半年报点评:海外业务保持较快增长,中期分红强化股东回报
建筑建材国盛证券2024-08-31